Si vous connaissez un peu les finances personnelles, vous savez à quel point il peut être compliqué de veiller à ce que toutes les factures soient payées à temps, que vous soyez parfaitement assuré et que votre crédit soit en bonne santé.
Le fait de jongler avec tous les aspects différents des finances signifie généralement que l’épargne et l’investissement passent au second plan par rapport à tout le reste sur votre liste. C’est l’une des raisons pour lesquelles si peu de personnes de moins de 35 ans ont une réelle épargne une épargne réelle. Heureusement, il existe une technique simple que vous pouvez utiliser pour vous assurer que votre épargne ne cesse de croître, appelée Se payer d'abord.
Épargne d’abord, factures ensuite
La plupart des gens commencent le mois en réglant toutes leurs factures, en prévoyant un peu d’argent pour se divertir ou acheter quelque chose en plus, puis terminent en mettant de côté le reste pour l’épargne. Avec le modèle « Payez-vous d’abord », l’ordre est inversé. Commencez chaque paie en prélevant la part destinée à l’épargne et en la versant directement sur votre compte d’épargne ou d’investissement. La plupart des banques proposent des types de comptes qui permettent cela grâce à des virements automatiques — c’est un service dont vous devriez profiter.
Une fois votre épargne prise en charge, il ne vous reste plus qu’à répartir l’argent restant entre vos factures et vos loisirs. C’est une approche de l’épargne sans excuses : quoi qu’il arrive, vous vous « payez » vous-même en alimentant votre épargne, ce qui garantit un taux de croissance régulier.
Le principe « se payer en premier » en pratique
Voici comment cela fonctionne :
- Mettez en place des virements automatiques de votre compte courant vers votre compte d’épargne chaque mois, idéalement un jour ou deux après avoir reçu votre salaire habituel. C’est ce qu’on appelle « se payer soi-même ».
- Payez votre loyer, vos cartes de crédit et toutes les autres factures du mois.
- L’argent restant est « libre ». Servez-vous-en pour sortir avec des amis, acheter quelque chose que vous voulez ou alimenter encore davantage votre épargne.
Pourquoi c’est important
Vous connaissez déjà l’importance d’avoir un budget ou un plan d’épargne bien élaboré. Le problème, c’est que cela exige une vigilance constante. Vous devriez utiliser régulièrement vos reçus et vos rapprochements de comptes pour mettre à jour votre plan de dépenses afin qu’il corresponde à vos dépenses réelles. Dans la réalité, très peu de personnes parviennent à maintenir cela plus de quelques mois (même avec les meilleures intentions).
En mettant toujours de côté votre épargne avant toute autre dépense, vous vous assurez qu’elle continuera de croître, quoi qu’il arrive ailleurs. C’est la façon la plus efficace d’épargner, puisque cela signifie que vous ne pouvez pas « tricher ».
Ai-je encore besoin d’un budget ?
Adopter une stratégie d’épargne « Payez-vous d’abord » ne remplace pas le fait de tenir un budget ou un plan d’épargne à jour, mais cela rend le processus beaucoup plus simple.
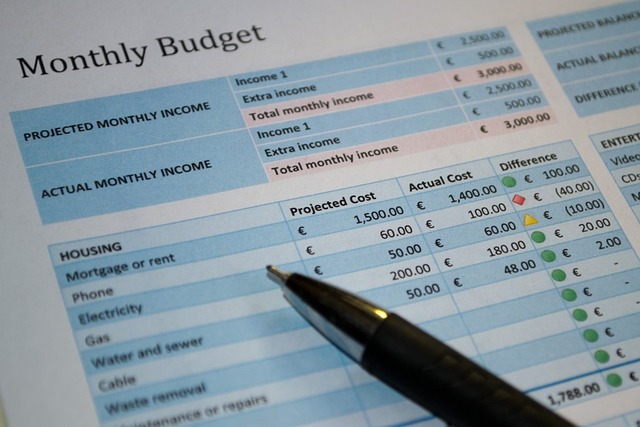
Sans cette stratégie, votre budget ou votre plan d’épargne a une charge très lourde. Il doit tenir compte de vos revenus, dresser une liste détaillée de vos factures, prévoir votre budget alimentaire et d’épicerie, puis déterminer combien il reste pour l’épargne.
Moins de pression
Avec cette stratégie, vous allégerez votre budget et le rendrez plus facile à suivre. Vous n’avez plus à vous soucier de l’épargne — elle est prélevée automatiquement avant même que votre budget n’entre en jeu. Le simple fait de savoir que vous constituez un solide coussin d’épargne en cas de choc budgétaire, comme des réparations de voiture, vous enlève énormément de stress.
Mieux encore, puisque vous savez que votre épargne est déjà prise en compte chaque mois, vos dépenses de loisirs seront sans culpabilité (tant que vous utilisez de l’argent liquide et évitez trop d’achats à crédit). Votre budget ou votre plan d’épargne passe du rôle de « maître d’œuvre » dictant ce que vous pouvez ou ne pouvez pas faire chaque mois à celui de partenaire. La mise à jour de votre budget sera plus facile, puisque votre objectif devient d’essayer d’augmenter le montant de vos virements automatiques (et d’accélérer votre épargne), au lieu de tout équilibrer en même temps.
Se payer en premier avec un budget serré
Tout cela a du sens si vous êtes déjà à l’équilibre, mais qu’en est-il si vous avez du retard dans le paiement de vos factures ?
Avec une stratégie d’épargne « Pay Yourself First », votre épargne toujours passe en premier. Cela signifie qu’il est presque totalement interdit de puiser dans vos économies. En suivant cette stratégie, vous préféreriez payer une facture avec un mois de retard que retirer de l’argent de votre épargne pour la régler.
C’est aussi pour cela que cette stratégie fonctionne. La somme que vous épargnez chaque mois est totalement réservée et ne peut être utilisée pour aucun autre type de dépense, sauf si vous prenez un retard important dans vos paiements et que vous n’avez aucune autre option.
Réduire ses dépenses
Il est important de développer cet état d’esprit. Tout le monde « veut » épargner, mais si tant de gens ont si peu d’argent de côté, c’est parce que les comptes d’épargne deviennent simplement une autre source d’argent à dépenser. Les gens veulent éviter les dettes de carte de crédit. S’il y a quelque chose qu’ils veulent acheter, ils savent qu’il serait peut-être irresponsable de le payer entièrement à crédit. À la place, ils puisent simplement dans leur épargne, puisque cet argent leur « appartient » déjà, ce n’est pas un prêt.
C’est une façon de penser dangereuse, car retirer de votre épargne revient bel et bien à contracter un prêt. Vous empruntez de l’argent à votre vous futur (que ce vous futur épargne pour une voiture, une maison ou la retraite). Contrairement à une carte de crédit, il est peu probable que vous remboursiez ce prêt à vous-même. Cela signifie qu’en réalité, vous nuisez à votre patrimoine à long terme. En adoptant une stratégie « Pay Yourself First », vous mettez toutes vos dépenses sur un pied d’égalité. Si vous voulez vraiment acheter quelque chose aujourd’hui, utilisez votre carte de crédit. Si vous ne voulez pas payer les frais de financement et les intérêts du prêt, alors demandez-vous à nouveau si l’achat en vaut vraiment la peine !
Faire fonctionner le principe « se payer en premier »
Une façon de faire fonctionner « Pay Yourself First » consiste à conserver moins de liquidités dans votre épargne, ce qui aide à éviter les retraits lorsqu’ils peuvent être évités.
L’une des meilleures façons d’y parvenir est d’affecter un pourcentage élevé de votre épargne à des placements comme des actions, des obligations et des fonds communs de placement, au lieu de la laisser simplement sur votre compte d’épargne. En transférant votre épargne vers des investissements, vous faites d’une pierre deux coups.
Une épargne moins liquide
Un « actif liquide » est quelque chose qui peut être rapidement et facilement converti en argent et dépensé. Les comptes d’épargne sont des actifs extrêmement liquides, ce qui explique pourquoi certaines personnes ont du mal à les constituer : l’argent peut être dépensé. En consacrant une grande partie de votre compte d’épargne directement à des placements comme des actions, des obligations, des ETF et des fonds communs de placement, vous ajoutez une étape supplémentaire avant que l’argent puisse être dépensé. Comme vous devrez vendre vos actifs pour pouvoir dépenser cet argent, vous serez moins enclin à le faire, sauf si la dépense est extrêmement importante.
Faire travailler son argent
L’autre avantage, c’est que l’argent investi aura, en moyenne, une croissance bien plus rapide que l’argent placé sur un compte d’épargne. Au lieu d’un ou deux pour cent d’intérêts annuels, vous pourriez obtenir des rendements de 8 à 10 % en investissant dans de grands indices ou dans des fonds communs de placement diversifiés. Cela aidera votre épargne à croître beaucoup plus efficacement.
Avoir sa part en jeu
Le dernier avantage du fait de placer directement une grande partie de votre épargne dans des investissements est que cela déclenche dans votre cerveau la même réaction que si vous aviez dépensé l’argent. Si vous achetez une action, votre esprit la considère comme de l’argent « dépensé », ce qui aide à freiner d’autres types de dépenses. À mesure que votre portefeuille d’investissement grandit, cela devient plus stimulant et vous prêtez davantage attention à la manière dont votre argent travaille pour vous, ce qui encourage encore plus d’épargne et d’investissement. Avec le temps, cela aide à constituer un gros bas de laine de richesse que vous auriez autrement simplement dépensé.
Quand devrais-je utiliser mon épargne ?
Une stratégie « Pay Yourself First » encourage à retirer de votre compte d’épargne aussi rarement que possible.
Quand retirer de l’argent
- Investir dans un actif physique, comme l’achat d’un bien immobilier ou d’un véhicule
- Investir dans un actif papier, comme des actions, des obligations ou des fonds communs de placement
- Créer une entreprise
- Rembourser de grosses dettes, comme des prêts étudiants ou un prêt hypothécaire
Quand ne pas retirer de l’argent
- Des achats que vous « méritez », mais pour lesquels vous n’avez pas l’argent
- Des « chocs de dépenses » que vous pourrez rembourser en moins de 3 mois sans toucher à votre épargne
- Les cadeaux de Noël et d’anniversaire (cela devrait faire partie de votre plan de dépenses ou de votre budget habituel)