Votre maison sera probablement le plus gros achat que vous ferez au cours de votre vie. Acheter une maison permet non seulement d’économiser sur le loyer, mais constitue aussi un actif important qui peut prendre de la valeur avec le temps. Comme les maisons sont très chères, (presque) personne ne les paie comptant. À la place, les maisons sont généralement achetées grâce à un type de prêt spécial appelé « hypothèque ».
Qu’est-ce qu’un prêt hypothécaire ?
Une hypothèque est un type de prêt garanti, dans lequel un bien immobilier ou une maison sert de garantie. Cela signifie que vous conclurez un accord avec votre banque, votre caisse populaire ou votre établissement d’épargne et de prêt pour emprunter une somme importante, en donnant un bien en garantie.
Cela signifie que si vous ne remboursez pas le prêt à l’échéance (c’est-à-dire si vous ne le remboursez pas), la banque peut vendre le bien pour obtenir de l’argent. Si cela se produit, la banque conserve le solde restant dû sur le prêt, et vous recevez le reste.
Acheter un logement avec un prêt hypothécaire
En théorie, les hypothèques peuvent servir à acheter presque n’importe quoi (à condition que la garantie soit un bien immobilier), mais elles sont le plus souvent associées à l’achat d’une maison. Il y a plusieurs bonnes raisons à cela, notamment le montant du prêt, le taux d’intérêt appliqué au bien hypothéqué et la durée du prêt.
Montant du prêt
Les maisons sont chères, donc en acheter une nécessite un prêt important. La plupart des personnes qui achètent leur première maison ne disposent pas d’une grande quantité d’autres actifs entrant dans leur patrimoine net, mais une hypothèque facilite grandement l’emprunt du montant nécessaire.
Lorsque vous contractez une hypothèque pour la première fois, la valeur de votre maison correspondra exactement au montant que vous devez emprunter pour l’acheter. Du point de vue de la banque, le risque n’est pas très élevé : si vous ne remboursez pas, elle vend simplement la maison à quelqu’un d’autre et récupère son argent. Cela signifie que la banque peut vous prêter beaucoup plus d’argent pour acheter une maison que pour tout autre type de prêt — la seule limite est de s’assurer que vous pouvez effectuer les mensualités.
Taux d’intérêt
Les taux d’intérêt des hypothèques sont également beaucoup plus bas que ceux des autres types de prêts. C’est pour la même raison que les montants de prêt plus élevés : les banques considèrent les hypothèques comme des prêts moins risqués, donc le coût de l’emprunt est plus faible.
Imaginez avoir une limite extrêmement élevée sur votre carte de crédit — vous pourriez théoriquement acheter votre maison uniquement à crédit, ou bien contracter une hypothèque. Les cartes de crédit sont des prêts non garantis, donc le fait de ne pas payer vos mensualités de carte de crédit ne vous ferait pas automatiquement perdre votre maison (même si cela arriverait si vous étiez contraint à la faillite). En contrepartie, le taux d’intérêt de votre carte de crédit sera deux à trois fois plus élevé que celui d’une hypothèque, parce que votre société de carte de crédit considère cela comme un risque de défaut beaucoup plus important, puisqu’elle ne peut pas simplement vendre la maison pour récupérer son argent.
Durée du prêt
Même si le taux d’intérêt de votre maison est plus bas, vous paierez tout de même un montant très important d’intérêts sur toute la durée du prêt. Cela tient au fait que les hypothèques ont généralement des durées très longues — 15, 20 ou 30 ans étant les plus courantes. C’est ainsi que les banques gagnent de l’argent avec les hypothèques : une très longue سلسلة de petits paiements d’intérêts, mais à faible risque.
La plupart des autres types de prêts garantis n’ont rien de comparable en termes de durée, car la plupart des autres types de prêts partent du principe que l’actif sous-jacent se déprécie (diminue de valeur), et non qu’il s’apprécie. Comparez cela à un prêt automobile — votre voiture pourrait être complètement hors d’usage dans 30 ans et ne plus valoir presque rien, mais la plupart des maisons auront pris beaucoup de valeur.
Exigences et frais
Parce que les hypothèques sont importantes et supposées comporter peu de risques, il existe certaines exigences strictes qu’un emprunteur doit respecter pour être autorisé à emprunter.
Apport personnel et assurance hypothécaire privée
Les hypothèques exigent généralement un apport initial de 20 % ou plus. Pour les personnes qui achètent leur 2e e ou 3e e maison, ce montant provient généralement du bénéfice réalisé lors de la vente de leur maison précédente, mais il est parfois plus difficile à épargner pour les primo-accédants.
Si un emprunteur souhaite contracter un prêt hypothécaire avec un apport inférieur à 20 %, les prêteurs exigent généralement une assurance appelée assurance hypothécaire privée (PMI). La PMI est une forme d’assurance qui protège votre prêteur au cas où vous ne rembourseriez pas rapidement votre prêt. Par exemple, si vous contractez un prêt hypothécaire et que vous cessez de payer dans les 12 premiers mois, la valeur de votre logement n’aura probablement pas augmenté suffisamment pour couvrir tous les frais de clôture liés à votre achat initial, ainsi que ceux engagés lorsque la banque doit saisir le bien pour récupérer son argent. La PMI couvre la différence pour votre prêteur, afin qu’il ne subisse pas une perte importante en cas de saisie précoce.
La PMI est généralement payée en une seule fois (ce qui revient à un apport plus faible, auquel s’ajoute un paiement unique de PMI), ou en 12 mensualités ajoutées à votre versement hypothécaire normal pendant la première année.
Prêts FHA
L’Administration fédérale du logement propose également des programmes destinés à certaines familles à faibles revenus qui achètent leur première maison. La FHA fournit l’assurance hypothécaire, ce qui permet à l’emprunteur d’effectuer un apport initial (aussi bas que 5 %), l’État assurant le prêt hypothécaire.
Assurance habitation
L’assurance habitation est presque toujours exigée pour tout prêt hypothécaire résidentiel. Les banques l’exigent en cas d’incendie ou d’autres dommages. Cela signifie que si votre maison est détruite dans un incendie, elle peut être reconstruite, ce qui redonne de la valeur à votre bien immobilier (et protège l’intérêt de la banque par le biais de votre prêt hypothécaire).
Si votre assurance habitation expire alors que vous remboursez encore votre prêt hypothécaire, votre prêteur souscrira généralement sa propre police afin de se protéger contre les pertes et vous facturera une pénalité.
Paiements et intérêts
Dans le cadre d’un prêt hypothécaire traditionnel sur 30 ans, l’emprunteur effectue des paiements égaux chaque mois pendant 30 ans. Cela devient moins courant, et les emprunteurs doivent donc connaître les différents types de prêts hypothécaires disponibles ainsi que les options de remboursement.
Taux d’intérêt fixe ou variable
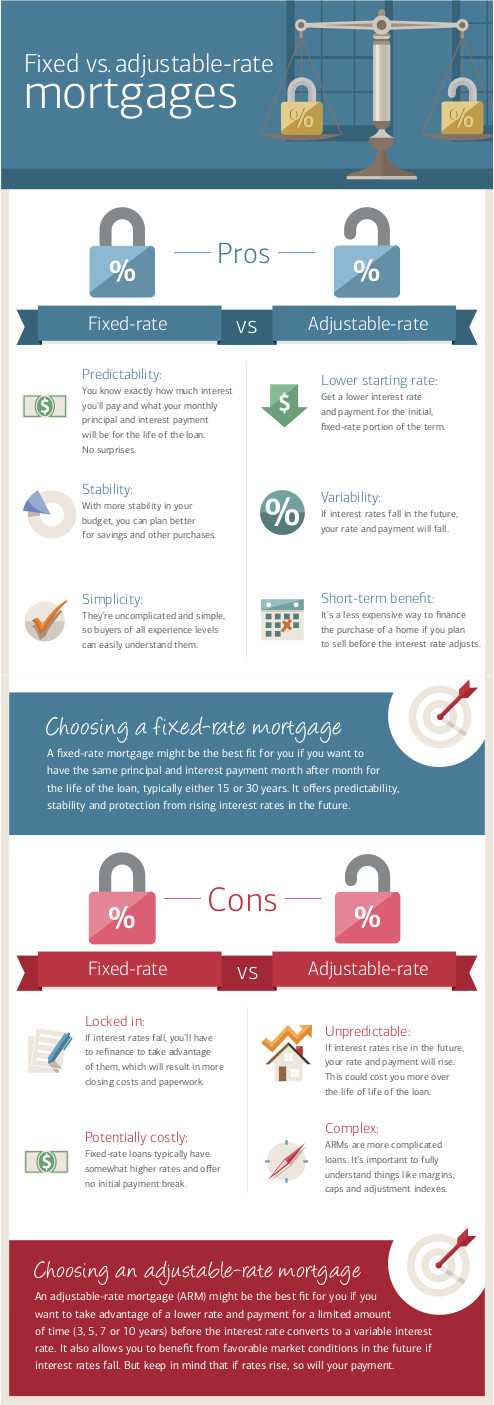
Les prêts hypothécaires peuvent avoir un taux d’intérêt « fixe », c’est-à-dire que le taux reste identique pendant toute la durée du prêt, ou « variable », auquel cas il peut augmenter ou diminuer en fonction d’un indice. Du point de vue du prêteur, les prêts à taux fixe sont plus risqués que les prêts à taux variable, car il ne sait pas à quoi ressemblera l’inflation plus tard. Si vous avez un prêt hypothécaire à 3,5 % d’intérêt, mais que l’inflation est de 4 %, du point de vue du prêteur, il perd 0,5 %.
Les prêts hypothécaires à taux variable ont été créés pour transférer ce risque au client. Avec un prêt hypothécaire à taux variable, votre taux d’intérêt monte et baisse chaque mois, tous les 6 mois ou chaque année, en fonction d’un indice de marché qui suit l’inflation et le risque de défaut. Si l’inflation augmente, votre taux d’intérêt augmentera avec elle. Comme les banques considèrent ces prêts comme moins « risqués », elles proposent généralement au départ des taux d’intérêt plus bas pour un prêt hypothécaire à taux variable.
Aujourd’hui, de nombreux prêts sont un hybride des deux : ils offrent un taux d’intérêt fixe pendant les 5 premières années, puis un taux d’intérêt variable par la suite. Cela offre à l’emprunteur davantage de sécurité à court terme, tout en permettant au taux d’intérêt de flotter en fonction de l’évolution générale des marchés.
Paiements ballon
Tous les emprunteurs ne conserveront pas leur prêt hypothécaire jusqu’à son échéance. Certains effectuent ce qu’on appelle un « paiement ballon ». Avec ce type de paiement, l’emprunteur verse des paiements mensuels d’intérêts réguliers pendant une certaine période, puis rembourse la totalité du solde restant en un seul versement.
Les paiements ballon surviennent le plus souvent lorsque l’emprunteur vend le bien sous-jacent : le produit de la vente est utilisé pour rembourser le solde restant du prêt. Les paiements ballon sont également souvent utilisés dans les prêts hypothécaires commerciaux, où la banque peut exiger un paiement ballon et un refinancement du prêt après un certain nombre d’années.
Défaut de paiement et saisie immobilière
Si vous ne parvenez pas à effectuer vos paiements d’intérêts, la banque peut saisir votre logement. Cela signifie que la propriété légale du bien est transférée à votre prêteur, qui vous expulse du logement et le revend pour récupérer sa perte. Si la vente du logement rapporte plus d’argent que le montant que vous deviez, le prêteur vous reversera l’excédent.
Ventes à découvert
Faire saisir votre logement est généralement un « pire scénario ». La banque veut vendre le bien le plus rapidement possible, elle le met donc généralement en vente bien en dessous du prix normal du marché, simplement pour conclure la transaction rapidement. Cela signifie qu’il reste généralement très peu, voire pas du tout, d’argent pour vous. Si vous avez du mal à payer vos mensualités hypothécaires, il sera toujours préférable de vendre le bien vous-même et d’effectuer un paiement ballon plutôt que de laisser la banque saisir le logement.
Restructuration du prêt
La plupart des prêteurs peuvent en théorie saisir votre logement dès que vous manquez un seul paiement. En réalité, la saisie est pour la banque une procédure longue et coûteuse, et elle préférerait que vous continuiez à effectuer vos paiements.
Une partie de cela s’appelle la « restructuration de prêt », où vous collaborez avec votre prêteur pour mettre en place un nouveau plan de paiement, généralement avec une baisse temporaire des taux d’intérêt afin d’aider en période de difficulté. Presque tous les prêteurs disposent d’un programme de restructuration de prêt hypothécaire ; si vous avez du mal à honorer vos paiements, c’est le premier appel que vous devriez passer.
Variantes de prêts hypothécaires
Outre un prêt hypothécaire classique pour acheter une maison, il existe aussi deux autres types de prêts hypothécaires courants dont vous avez peut-être entendu parler : les seconds prêts hypothécaires et les prêts hypothécaires inversés.
Deuxièmes hypothèques
Lorsqu’un emprunteur contracte un prêt hypothécaire sur son logement, la « valeur nette » du bien (ou sa valeur totale) est répartie entre l’emprunteur et le prêteur. Par exemple, avec un apport initial de 20 %, l’emprunteur détient au départ 20 % de valeur nette et le prêteur 80 %.
Au fur et à mesure que le prêt hypothécaire est remboursé, l’emprunteur accumule davantage de valeur nette, ce qui fait évoluer l’équilibre. Cette valeur nette a une valeur monétaire : le prix du marché du logement, multiplié par le pourcentage de valeur nette.
La valeur nette est un actif ; ainsi, la valeur nette accumulée dans votre logement peut servir à contracter un second prêt hypothécaire. Avec un second prêt hypothécaire, vous contractez un nouveau prêt sur la valeur nette que vous avez accumulée. Cela vous ramène en quelque sorte à la case départ : vous disposez d’un peu d’argent grâce au produit du prêt, et votre valeur nette redescend à 20 %.
Les seconds prêts hypothécaires sont souvent utilisés pour financer des rénovations ou des agrandissements de logement, car ceux-ci peuvent augmenter la valeur du bien davantage que le coût du prêt. Ils servent aussi souvent à rembourser d’autres dettes non garanties afin d’éviter la faillite, ou à transférer une dette de carte de crédit à taux élevé vers une dette hypothécaire à taux plus faible.
Hypothèques inversées
Les prêts hypothécaires inversés sont des types particuliers de prêts hypothécaires accessibles uniquement aux retraités. Avec un prêt hypothécaire inversé, l’emprunteur reçoit du prêteur un versement unique en capital, dont le montant est déterminé par la valeur nette de son logement et son âge. L’emprunteur n’effectue aucun paiement mensuel : le capital accumule simplement des intérêts chaque mois. Lorsque l’emprunteur vend son logement ou décède, la totalité du prêt, intérêts compris, est remboursée en un seul versement.
Les prêts hypothécaires inversés sont risqués, car le solde du prêt peut dépasser la valeur du logement. En même temps, ils peuvent permettre aux retraités de rembourser d’éventuelles dettes et de lisser leurs dépenses à la retraite.