Es probable que tu casa sea la compra más grande que hagas en tu vida. Comprar una vivienda no solo te ahorra dinero en alquiler, sino que también es un activo importante que puede apreciarse con el tiempo. Como las casas son tan caras, casi nadie las compra al contado. En su lugar, normalmente se adquieren con un tipo especial de préstamo llamado “hipoteca”.
¿Qué es una hipoteca?
Una hipoteca es un tipo de préstamo con garantía, en el que se utiliza un bien inmueble o una casa como aval. Esto significa que harás un acuerdo con tu banco, cooperativa de crédito o entidad de ahorro y préstamo para pedir prestada una gran suma de dinero, respaldada por una propiedad como garantía.
Esto significa que, si incumples el préstamo (es decir, si dejas de pagarlo), el banco puede vender la propiedad para obtener dinero en efectivo. Si esto ocurre, el banco se queda con el saldo pendiente del préstamo y tú recibes el resto.
Comprar una vivienda con una hipoteca
En teoría, las hipotecas pueden utilizarse para comprar casi cualquier cosa (siempre que la garantía sea una propiedad), pero lo más común es asociarlas con la compra de una vivienda. Hay varias buenas razones para ello, entre ellas el importe del préstamo, la tasa de interés de la propiedad hipotecada y la duración del préstamo.
Monto del préstamo
Las casas son caras, así que comprar una requiere un préstamo grande. La mayoría de las personas que compran su primera vivienda no tienen una gran cantidad de otros activos que cuenten para su patrimonio neto, pero una hipoteca facilita mucho pedir prestada la cantidad necesaria.
Cuando sacas una hipoteca por primera vez, el valor de tu casa será exactamente la cantidad que necesitas pedir prestada para pagarla. Desde la perspectiva del banco, no hay mucho riesgo: si incumples, simplemente venden la casa a otra persona y recuperan su dinero. Esto significa que el banco puede prestarte mucho más dinero para comprar una casa que para cualquier otro tipo de préstamo; la única limitación es asegurarse de que puedas hacer los pagos mensuales.
Tasa de interés
Las tasas de interés de las hipotecas también son mucho más bajas que las de cualquier otro tipo de préstamo. Esto se debe a la misma razón que los importes más altos de los préstamos: los bancos ven las hipotecas como préstamos menos arriesgados, por lo que el costo del dinero prestado es menor.
Imagina tener un límite extremadamente alto en tu tarjeta de crédito: teóricamente podrías comprar tu casa solo con crédito, o podrías contratar una hipoteca. Las tarjetas de crédito son préstamos sin garantía, así que dejar de pagar tu tarjeta no haría que perdieras automáticamente tu casa (aunque esto sí ocurriría si te obligan a declararte en bancarrota). A cambio, la tasa de interés de tu tarjeta de crédito será entre 2 y 3 veces más alta que la de una hipoteca, porque la compañía de tu tarjeta de crédito lo ve como un riesgo de impago mucho mayor, ya que no puede simplemente vender la casa y recuperar su dinero.
Plazo del préstamo
Aunque la tasa de interés de tu vivienda pueda ser más baja, seguirás pagando una cantidad muy grande de intereses a lo largo del préstamo. Esto se debe a que las hipotecas suelen tener plazos muy largos: 15, 20 o 30 años son los más comunes. Así es como los bancos ganan dinero con las hipotecas: una cadena muy larga de pagos de intereses pequeños, pero de bajo riesgo.
La mayoría de los otros tipos de préstamos con garantía no tienen ni de lejos una duración tan larga, porque la mayoría asumen la depreciación del activo subyacente, no su apreciación. Compáralo con un préstamo para un coche: tu auto podría ser chatarra total en 30 años y no valer casi nada, pero la mayoría de las casas tendrán un gran aumento de valor.
Requisitos y cargos
Como las hipotecas son grandes y se supone que tienen bajo riesgo, existen algunos requisitos estrictos que cualquier prestatario debe cumplir para poder acceder a ellas.
Pago inicial y PMI
Las hipotecas suelen requerir un pago inicial del 20% o más. Para las personas que compran su 2º o 3rd vivienda, esta cantidad normalmente provendría de las ganancias obtenidas al vender su vivienda anterior, pero a veces es más difícil de ahorrar para quienes compran por primera vez.
Si un prestatario quiere obtener una hipoteca con un pago inicial inferior al 20%, los prestamistas suelen exigir un seguro, llamado seguro hipotecario privado (PMI). El PMI es un tipo de seguro que protege a tu prestamista en caso de que incumplas rápidamente el préstamo. Por ejemplo, si contratas una hipoteca e incumples dentro de los primeros 12 meses, es probable que el valor de tu casa no haya aumentado lo suficiente como para cubrir todos los costos de cierre, tanto de la compra inicial como del momento en que el banco necesita ejecutar la hipoteca para recuperar su dinero. El PMI cubre la diferencia para tu prestamista, asegurándose de que no sufra una gran pérdida si entras en incumplimiento demasiado pronto.
El PMI suele pagarse de una sola vez (es decir, un pago inicial más pequeño, además de un pago único de PMI), o en 12 cuotas mensuales, añadidas a su pago hipotecario normal durante el primer año.
Préstamos FHA
La Administración Federal de Vivienda también ofrece programas para ciertas familias de bajos ingresos que compran su primera vivienda. La FHA proporciona el seguro hipotecario, de modo que el prestatario puede hacer un pago inicial (tan bajo como del 5%), con el gobierno asegurando la hipoteca.
Seguro para propietarios de vivienda
El seguro de propietario casi siempre es obligatorio con cualquier hipoteca residencial. Los bancos lo exigen en caso de incendios u otros daños. Esto significa que, si su casa se destruye en un incendio, puede reconstruirse, devolviendo el valor a su propiedad (y asegurando el interés del banco a través de su hipoteca).
Si su seguro de propietario vence mientras todavía está pagando la hipoteca, por lo general su prestamista contratará su propia póliza para asegurarse contra pérdidas y le cobrará una penalización.
Pagos e intereses
En una hipoteca tradicional a 30 años, el prestatario realiza pagos iguales cada mes durante 30 años. Esto es cada vez menos común, por lo que los prestatarios deben conocer los distintos tipos de hipotecas disponibles y las opciones de pago.
Tasa de interés fija vs. variable
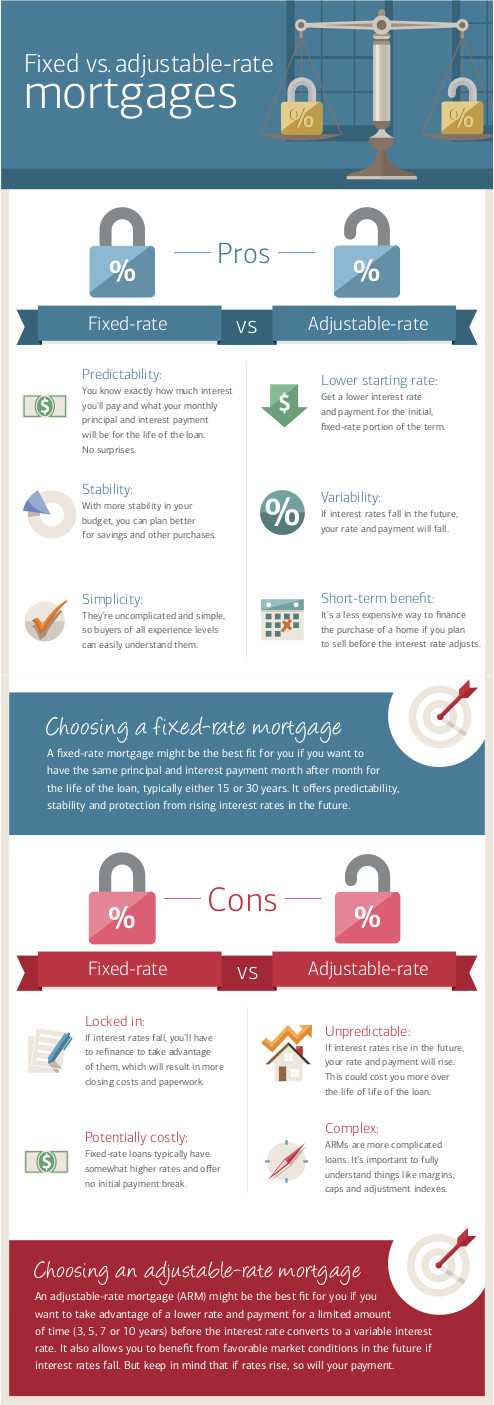
Las hipotecas pueden tener una tasa de interés “fija”, lo que significa que el interés se mantiene igual durante todo el plazo, o “variable”, en cuyo caso puede subir o bajar según un índice. Desde la perspectiva del prestamista, los préstamos a tasa fija son más riesgosos que los variables, porque no saben cómo será la inflación más adelante. Si tiene una hipoteca con un interés del 3,5 %, pero la inflación es del 4 %, desde el punto de vista del prestamista están perdiendo un 0,5 %.
Las hipotecas a tasa de interés variable se crearon para trasladar ese riesgo de vuelta al comprador. Con una hipoteca a tasa variable, su interés sube y baja cada mes, cada 6 meses o cada año, en función de un índice de mercado que sigue la inflación y el riesgo de impago. Si la inflación sube, su tasa de interés también subirá. Como los bancos consideran que estas son menos “arriesgadas”, por lo general ofrecen tasas de interés iniciales más bajas para una hipoteca a tasa variable.
Hoy en día, muchos préstamos son una combinación de ambos: ofrecen una tasa de interés fija durante los primeros 5 años y luego una tasa variable después. Esto le da al prestatario más seguridad a corto plazo, pero aun así permite que el interés “flote” con los mercados en general.
Pagos globales
No todos los prestatarios conservarán la hipoteca durante todo su plazo. En su lugar, algunos realizan lo que se conoce como un “pago global”. Con los pagos globales, el prestatario hace pagos mensuales regulares de intereses durante cierto tiempo y luego liquida todo el saldo restante en un solo pago.
Los pagos globales ocurren con mayor frecuencia cuando el prestatario vende la propiedad subyacente: el dinero obtenido de la venta se utiliza para pagar el saldo pendiente del préstamo. Los pagos globales también se usan con frecuencia en hipotecas comerciales, donde el banco puede exigir un pago global y una refinanciación del préstamo después de cierto número de años.
Impago y ejecución hipotecaria
Si no realiza sus pagos de intereses, el banco puede ejecutar la hipoteca sobre su vivienda. Esto significa que la titularidad legal de la casa pasa a su prestamista, quien lo desaloja de la propiedad y la revende para recuperar su pérdida. Si la venta de la vivienda genera más dinero del que usted debía, el prestamista le devolverá el excedente.
Ventas cortas
Que le embarguen la vivienda suele ser un «peor escenario posible». El banco quiere vender la propiedad lo antes posible, así que normalmente la vende muy por debajo del precio de mercado solo para cerrar la operación rápidamente. Esto significa que, por lo general, apenas le queda efectivo, o nada, a usted. Si le cuesta hacer frente a las cuotas de la hipoteca, siempre le irá mejor vender la propiedad por su cuenta y hacer un pago final que dejar que el banco la ejecute.
Reestructuración de préstamos
En teoría, la mayoría de los prestamistas pueden ejecutar la hipoteca de su casa en cuanto deja de hacer un solo pago. En la práctica, la ejecución hipotecaria es un proceso largo y costoso para el banco, y preferirían que usted siguiera pagando.
Parte de esto se llama «reestructuración del préstamo», en la que usted trabaja con su prestamista para crear un nuevo plan de pago, normalmente con tipos de interés temporalmente más bajos para ayudar en momentos de dificultad. Casi todos los prestamistas tienen un programa de reestructuración de préstamos hipotecarios, así que, si le cuesta cumplir con los pagos, esta es la primera llamada que debería hacer.
Variantes de la hipoteca
Además de una hipoteca básica para comprar una vivienda, también hay otras dos hipotecas comunes de las que quizá haya oído hablar: las segundas hipotecas y las hipotecas inversas.
Segundas hipotecas
Cuando un prestatario solicita una hipoteca sobre su vivienda, el «capital acumulado» de la vivienda (o su valor total) se divide entre el prestatario y el prestamista. Por ejemplo, con un pago inicial del 20 %, el prestatario empieza con un 20 % de capital y el prestamista tiene el 80 %.
A medida que se amortiza la hipoteca, el prestatario va acumulando más capital, desplazando el equilibrio. Ese capital tiene un valor en dólares: el precio de mercado de la vivienda, multiplicado por el porcentaje de capital.
El capital acumulado es un activo, por lo que el valor que ha acumulado en su vivienda puede utilizarse para solicitar una segunda hipoteca. Con una segunda hipoteca, usted solicita un nuevo préstamo sobre el capital que ha acumulado. Esto, en la práctica, le devuelve al punto de partida: tiene algo de dinero en efectivo procedente del préstamo, y su capital vuelve a bajar al 20 %.
Las segundas hipotecas se utilizan a menudo para financiar reformas o ampliaciones de la vivienda, ya que estas pueden aumentar el valor de la casa más que el coste del préstamo. También se usan con frecuencia para pagar otras deudas sin garantía y evitar la quiebra, o para transferir deudas de tarjeta de crédito con intereses altos a deudas hipotecarias con intereses bajos.
Hipotecas inversas
Las hipotecas inversas son tipos especiales de hipoteca disponibles solo para jubilados. Con una hipoteca inversa, el prestatario recibe un pago único a tanto alzado del prestamista, determinado por el capital acumulado en su vivienda y su edad. El prestatario no realiza ningún pago mensual: simplemente el principal acumula intereses cada mes. Cuando el prestatario vende su casa o fallece, se devuelve todo el préstamo más los intereses en un único pago.
Las hipotecas inversas son arriesgadas, ya que el saldo del préstamo puede crecer más que el valor de la vivienda. Al mismo tiempo, pueden servir como una forma de que los jubilados paguen cualquier deuda pendiente y estabilicen sus gastos durante la jubilación.