Qu’est-ce qu’un état des flux de trésorerie ?
L’état des flux de trésorerie est l’un des quatre états financiers exigés par la SEC sur la base des PCGR américains (principes comptables généralement reconnus). Selon la SEC, les états des flux de trésorerie « présentent les entrées et les sorties de trésorerie d’une entreprise ». En d’autres termes, cet état montre d’où proviennent la trésorerie et ses équivalents, et comment ils sont affectés.
Pourquoi l’état des flux de trésorerie est-il important ?
Comprendre l’état des flux de trésorerie peut être utile pour appréhender les finances d’une entreprise. L’état des flux de trésorerie est important parce qu’il retrace toutes les activités monétaires d’une société. En d’autres termes, il mesure d’où vient la trésorerie réelle et où elle va. Il permet aux lecteurs de déterminer comment une entreprise gère et affecte sa trésorerie à ses dettes, ses investissements et ses dépenses. Ainsi, pour la direction, les investisseurs et les créanciers, il est essentiel d’examiner l’état des flux de trésorerie afin de s’assurer que l’entreprise est financièrement rentable.
Qui s’intéresse à ces états et pourquoi ?
De nombreux acteurs s’intéressent aux états des flux de trésorerie :
- Investisseurs
- Les investisseurs actuels et futurs examineront l’état des flux de trésorerie pour évaluer la capacité de l’entreprise à générer des liquidités et à honorer ses obligations.
- Prêteurs/Créanciers
- Les prêteurs et les créanciers examineront le tableau des flux de trésorerie afin de déterminer si l’entreprise sera en mesure de rembourser ses dettes.
- Management
- Qu’il s’agisse des comptables ou du PDG de l’entreprise, la direction devra déterminer si elle peut couvrir la rémunération du personnel et les autres dépenses.
À quoi ressemble un état des flux de trésorerie ? Quelles en sont les composantes ?
|
ABC Inc. État des flux de trésorerie Pour l’exercice clos le 31 décembre 2999 |
||
| Flux de trésorerie des activités d’exploitation | ||
| Résultat net | $x,xxx,xxx | |
| Dépréciation | xx,xxx | |
| Augmentation des créances clients | (xx,xxx) | |
| Diminution des dettes fournisseurs | xx,xxx | |
| Augmentation des stocks | (xx,xxx) | |
| Trésorerie nette générée par les activités d’exploitation | xxx,xxx | |
| Flux de trésorerie des activités d’investissement | ||
| Vente d’équipement et de machines | xxx,xxx | |
| Achat de terrain | (xx,xxx) | |
| Trésorerie nette générée par les activités d’investissement | xxx,xxx | |
| Flux de trésorerie des activités de financement | ||
| Effets à payer | xx,xxx | |
| Émission de nouveaux capitaux propres | xxx,xxx | |
| Trésorerie nette générée par les activités de financement | xxx,xxx | |
| Variation nette de la trésorerie | xxx,xxx | |
| Solde de trésorerie initial | xx,xxx | |
| Solde de trésorerie final | xxx,xxx | |
Les principales composantes des états des flux de trésorerie sont les flux de trésorerie liés aux activités opérationnelles, d’investissement et de financement :
- Les flux de trésorerie issus des activités d’exploitation correspondent à toutes les transactions liées aux opérations commerciales de l’entreprise. Cela implique qu’il faut ajuster le résultat net en tenant compte de toutes les transactions sans effet de trésorerie. Par exemple, une augmentation des comptes clients signifie qu’aucune trésorerie n’a été reçue, mais simplement une créance sur les clients ; il faut donc soustraire cette valeur du résultat net, car vous ne détenez pas la trésorerie physique correspondante. La même logique s’applique à toutes les transactions opérationnelles.
- Les flux de trésorerie issus des activités d’investissement correspondent à toutes les transactions liées aux investissements de l’entreprise dans des ressources destinées à la croissance et à la production. Par exemple, un paiement en trésorerie pour une nouvelle machine ou une usine est considéré comme un flux de trésorerie négatif dans la section « activités d’investissement ».
- Les flux de trésorerie issus des activités de financement comprennent toutes les transactions relatives à la manière dont l’entreprise a जुटé son capital ainsi que les paiements versés à ses investisseurs/créanciers. Les dividendes en numéraire, l’émission ou le rachat d’actions supplémentaires, ainsi que l’entrée de fonds provenant d’une émission de dette sont des exemples d’activités de financement.
Où puis-je trouver l’état des flux de trésorerie d’une entreprise spécifique ?
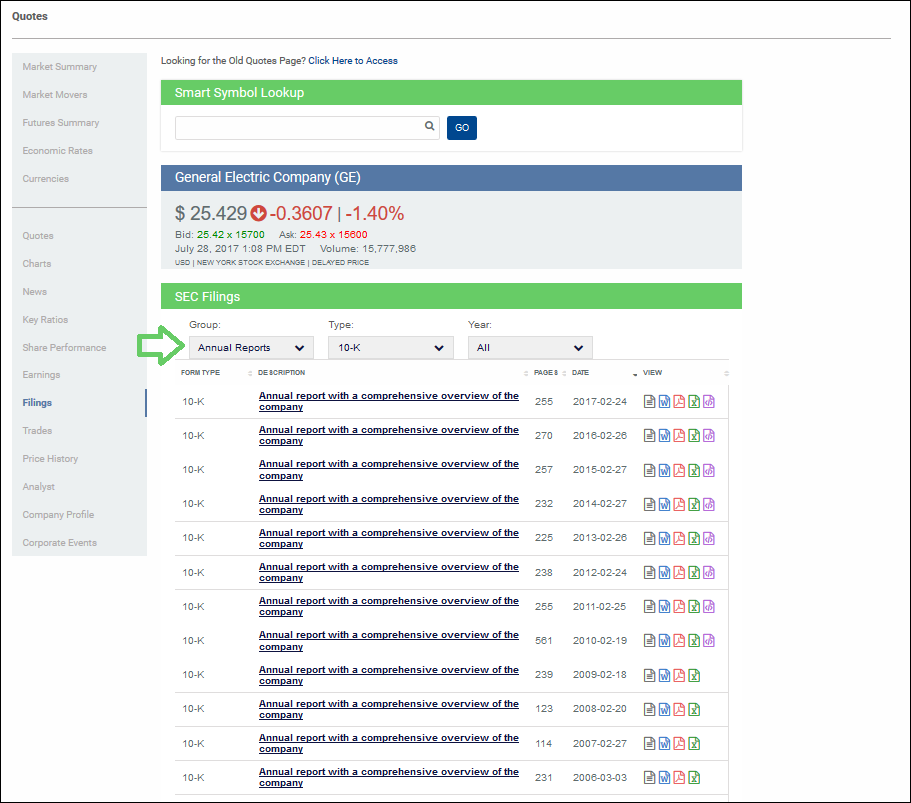
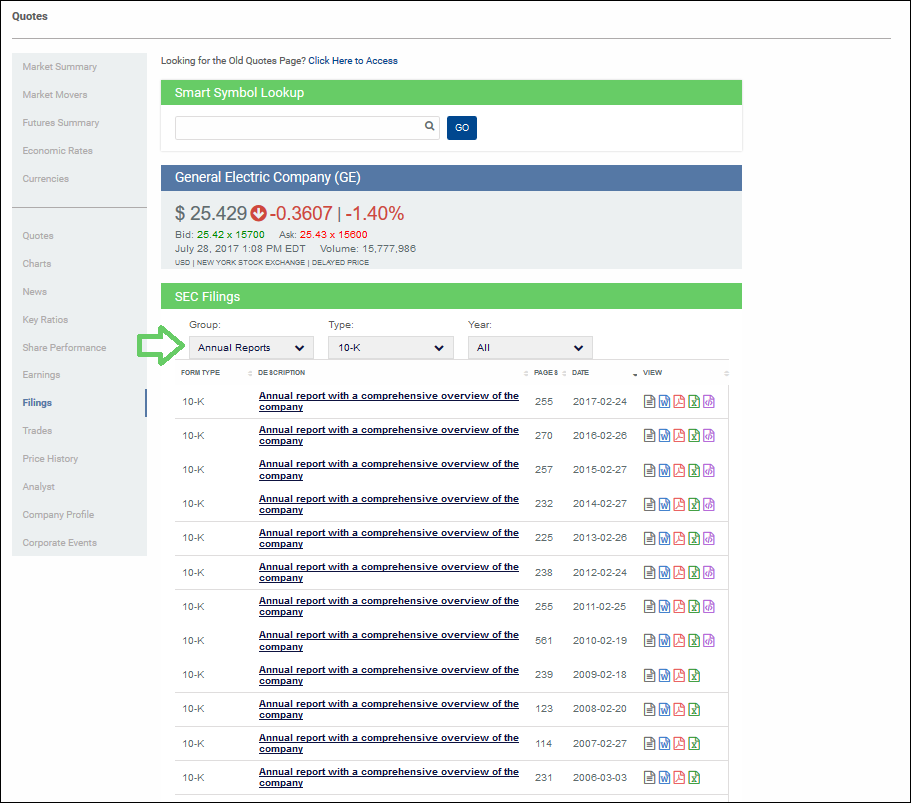
Vous pouvez trouver les états des flux de trésorerie de toute entreprise aux États-Unis dans notre outil de cotations :
 Quiz
 Quiz
Il semble que ce quiz ne soit pas configuré correctement.