Financement à court terme
Le financement « à court terme » consiste à contracter un prêt pour effectuer un achat, généralement avec une durée de remboursement inférieure à un an. Il existe de nombreux types de financement à court terme, parmi lesquels les plus courants sont le « Acheter maintenant, payer plus tard », les « prêts personnels non garantis » et les « prêts sur salaire ».
Financement à court terme contre cartes de crédit
Le financement à court terme présente de nombreuses similitudes avec les cartes de crédit : il y a généralement une période de grâce, un taux d’intérêt fixe et des paiements minimums à effectuer.
La plus grande différence est que les cartes de crédit fonctionnent avec un crédit renouvelable, ce qui signifie que vous pouvez commencer à rembourser votre solde impayé, puis continuer à utiliser votre carte de crédit. En fait, votre société de carte de crédit appréciera que vous conserviez un solde impayé, puisque vous lui verserez continuellement des intérêts (c’est ainsi que les sociétés de cartes de crédit gagnent de l’argent).
En revanche, le financement à court terme est généralement utilisé pour un achat précis ou pour une somme unique, qui doit ensuite être remboursée sur une période relativement courte. En tant qu’emprunteur, vous n’utiliseriez probablement pas la même source de financement à court terme plus d’une ou deux fois ; si c’est le cas, cela devrait être un signal d’alerte.
Types de financement à court terme
Il existe trois grands types de financement à court terme : Acheter maintenant, payer plus tard, les prêts personnels non garantis et les prêts sur salaire.
Achetez maintenant, payez plus tard
 De nombreux magasins proposent des prêts Acheter maintenant, payer plus tard, en magasin comme en ligne. Avec ce type de financement, vous pouvez généralement repartir immédiatement avec votre achat, puis le payer plus tard, soit en plusieurs versements, soit après une période définie. Ces prêts peuvent être attrayants si vous manquez de liquidités, car ils permettent de satisfaire un besoin immédiat.
Comment fonctionnent-ils ?
Comme les cartes de crédit, beaucoup de ces prêts comportent aussi une « période de grâce » qui vous permet de rembourser la totalité du solde avant que des intérêts ne soient facturés, ce qui constitue généralement leur principal argument de vente (par exemple : « Aucun paiement pendant 3 mois ! »).
À la fin de la période de grâce, des intérêts vous seront facturés pour toute la durée de cette période, et vous devrez effectuer au moins des mensualités minimales jusqu’au remboursement intégral du prêt. La principale différence entre ce type de financement et l’utilisation d’une carte de crédit est que la période de grâce est généralement plus longue, et qu’il vous sera demandé de rembourser la totalité du prêt après un délai déterminé.
Devrais-je utiliser ces prêts ?
Si un vendeur vous propose ce type de financement, il gagne généralement de l’argent en vous vendant l’article que vous achetez, et non grâce aux intérêts du prêt lui-même. Ces vendeurs préféreraient donc que vous remboursiez la totalité du montant pendant la période de grâce. Cela ne signifie pas pour autant qu’il s’agit toujours d’une solution sûre, car le vendeur préférera toujours que vous payiez davantage d’intérêts en plus du montant du prêt.
Si vous conservez le prêt après la période de grâce, vos frais d’intérêts s’accumuleront plus vite que si vous aviez effectué le même achat avec une carte de crédit. En effet, avec une carte de crédit, la période de grâce est plus courte, donc vous devez commencer à rembourser le montant emprunté plus rapidement. Avec une période de grâce plus longue, les intérêts peuvent s’accumuler sur la totalité du montant du prêt pendant plus longtemps, ce qui vous amène à payer davantage sur la durée du prêt.
Ces prêts sont généralement proposés aux acheteurs ayant une cote de crédit faible ou mauvaise, et qui n’ont peut-être pas d’autre moyen de financement à disposition. En fin de compte, si vous hésitez entre acheter quelque chose avec votre carte de crédit ou utiliser le « Acheter maintenant, payer plus tard », vous aurez probablement intérêt à utiliser votre carte de crédit.
Prêts personnels non garantis
 Les prêts personnels non garantis désignent tout prêt que vous contractez sans fournir de garantie. En fait, les cartes de crédit sont un type de prêt personnel non garanti. Vous pouvez aussi vous adresser à votre banque ou à une autre institution financière pour obtenir un prêt personnel non garanti ponctuel, qui fonctionne un peu comme une avance de fonds sur votre carte de crédit.
Comment fonctionnent-ils ?
Obtenir un prêt personnel non garanti est relativement simple : vous allez à votre banque ou chez un autre prêteur, et vous demandez une ligne de crédit à court terme. Vous serez généralement approuvé pour une ligne de crédit déterminée, par exemple 5 000 $, en fonction de votre historique de crédit et de vos revenus.
Ce type de financement à court terme est le plus courant pour les dépenses imprévues d’urgence, comme les réparations automobiles ou les frais médicaux. Ces types de prêts ont généralement un délai de grâce plus court, à peu près équivalent ou inférieur à celui d’une carte de crédit. Le taux d’intérêt varie, mais il est généralement à peu près égal ou supérieur à celui d’une carte de crédit.
Devrais-je utiliser ces prêts ?
Souscrire un prêt non garanti à court terme n’est généralement pas une décision facile à prendre, car vous serez très probablement confronté à ce type de prêt en cas d’urgence, pour des dépenses supérieures à la limite de paiement de votre carte de crédit. Si vous le pouvez, il est généralement préférable de mettre ces achats sur votre carte de crédit, qui peut offrir un délai de grâce plus long et un taux d’intérêt plus bas.
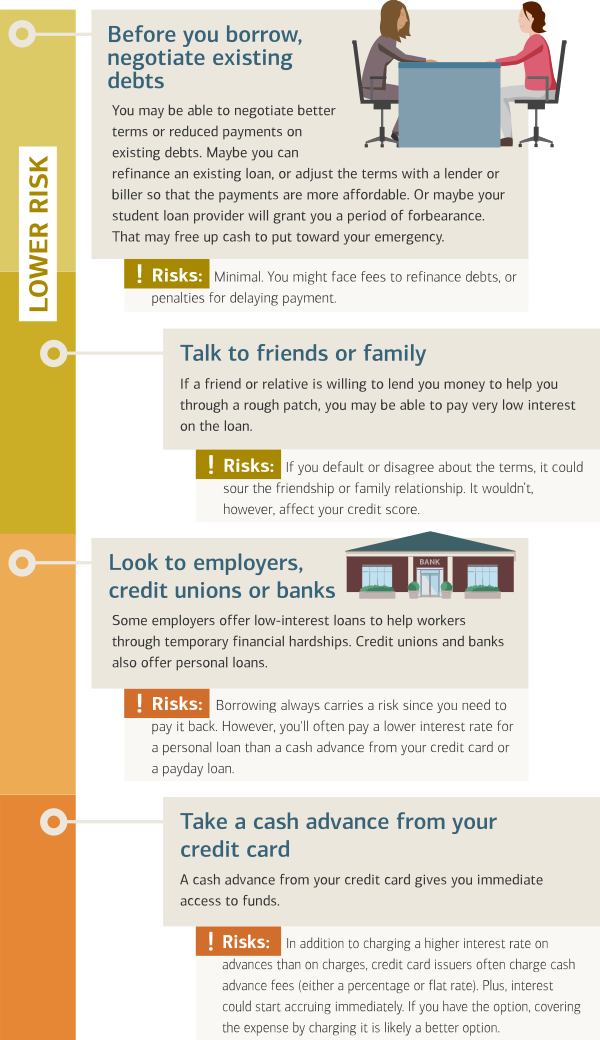
Si le montant que vous devez emprunter est supérieur à la limite de crédit de votre carte de crédit, vous aurez plutôt intérêt à emprunter de l’argent à vos amis et à votre famille, ou à contracter un prêt non garanti auprès d’une banque commerciale, d’une coopérative de crédit ou d’une caisse d’épargne et de crédit, plutôt que de vous tourner vers des créanciers alternatifs. N’oubliez pas : plus un créancier fait de publicité pour dire qu’il travaille avec des personnes ayant un crédit faible ou mauvais, plus l’offre que vous obtiendrez sera probablement défavorable.
Prêts sur salaire
 Les prêts sur salaire sont le type de prêt le plus risqué que vous puissiez contracter. Ces prêts sont généralement proposés comme un « pont » entre une dépense (comme le loyer) et votre prochain salaire, avec une durée de remboursement habituellement inférieure à un mois. Ces prêts peuvent être non garantis ou garantis ; les prêts sur salaire garantis exigent généralement le titre de propriété d’une voiture en garantie.
Ces prêts offrent des taux d’intérêt extrêmement élevés (souvent supérieurs à 1000 % TAEG), généralement avec peu ou pas de délai de grâce. En théorie, vous pourriez n’avoir à payer qu’une faible commission financière si vous contractiez le prêt et le remboursiez immédiatement dans la semaine ou les deux semaines suivantes, mais plus de 80 % des prêts sur salaire sont « reconduits ».
Le renouvellement d’un prêt sur salaire correspond au cas où vous ne pouvez pas rembourser la totalité du montant à la date d’échéance (en moyenne d’environ deux semaines). Les bureaux de prêt sur salaire tirent l’essentiel de leurs revenus de ces frais financiers liés aux reconductions.
Par exemple, si vous contractez un prêt sur salaire de 500 $ avec un remboursement sur 2 semaines et des frais financiers de 50 $, vous devrez payer 550 $ dans 2 semaines. Si vous reconduisez le prêt après 2 semaines, vous pouvez payer seulement les 50 $, puis encore 550 $ deux semaines plus tard. Ce prêt est passé d’un intérêt de 10 % à 20 % facturés, ce qui s’accumule rapidement.
Devrais-je utiliser ces prêts ?
Non. Du point de vue des finances personnelles, il n’est jamais judicieux d’utiliser des prêts sur salaire. Si vous pensez en avoir besoin pour payer un loyer ou une facture de services publics, votre propriétaire ou votre fournisseur d’énergie vous facturera des pénalités de retard inférieures aux intérêts que vous paierez.
Les bureaux de prêt sur salaire apparaissent généralement plus souvent dans les communautés qui manquent de banques commerciales, de coopératives de crédit et d’institutions d’épargne et de crédit. Cela signifie que ces communautés sont souvent privées de prêts non garantis provenant de ce type d’établissements, ne laissant comme seule source de crédit à court terme pour les urgences que les bureaux de prêt sur salaire.
Même si vous vous retrouvez dans cette situation, souvenez-vous : du point de vue des finances personnelles, vous avez presque certainement intérêt à ne pas payer du tout plutôt que de contracter un prêt sur salaire.
Financement à court terme – L’essentiel
En fin de compte, si vous avez besoin d’un financement à court terme, votre meilleure option sera probablement votre carte de crédit plutôt que l’une de ces solutions. Si vous avez une dépense urgente que votre carte de crédit ne peut pas couvrir, voyez si votre banque peut vous aider, ou tournez-vous vers vos amis et votre famille. Si vous voulez garder des finances personnelles saines, évitez complètement les formules « achetez maintenant, payez plus tard » et les prêts sur salaire.
Quiz
Il semble que ce quiz ne soit pas configuré correctement.