Financiación a corto plazo
La financiación «a corto plazo» significa solicitar un préstamo para hacer una compra, por lo general con un plazo inferior a un año. Existen muchos tipos distintos de financiación a corto plazo, entre los más comunes se encuentran «Compra ahora, paga después», «préstamos personales sin garantía» y «préstamos de día de pago».
Financiación a corto plazo vs. tarjetas de crédito
La financiación a corto plazo tiene muchas similitudes con las tarjetas de crédito: por lo general, hay un período de gracia, una tasa de interés fija y pagos mínimos que realizar.
La mayor diferencia es que las tarjetas de crédito funcionan con crédito revolvente, lo que significa que puedes empezar a reducir tu saldo pendiente y seguir usando tu tarjeta. De hecho, a la empresa emisora de tu tarjeta de crédito le encantará que mantengas algún saldo pendiente, ya que seguirás pagando intereses (que es como ganan dinero las compañías de tarjetas de crédito).
En cambio, la financiación a corto plazo suele utilizarse para una compra concreta o una sola suma de dinero, que luego se espera pagar en un período de tiempo relativamente breve. Como prestatario, probablemente no usarías la misma fuente de financiación a corto plazo más de una o dos veces; si lo haces, esto debería ser una señal de alerta.
Tipos de financiación a corto plazo
Existen tres tipos principales de financiación a corto plazo: Compra ahora, paga después, préstamos personales sin garantía y préstamos de día de pago
Compra ahora, paga después
 Muchas tiendas ofrecen préstamos de Compra ahora, paga después, tanto en persona como en línea. Con este tipo de financiación, normalmente puedes salir de la tienda con tu compra de inmediato y luego pagarla más tarde, ya sea en cuotas o después de un período de tiempo establecido. Estos préstamos pueden resultar atractivos si tienes poco dinero en efectivo, ya que permiten una gratificación inmediata.
¿Cómo funcionan?
Al igual que las tarjetas de crédito, muchos de estos préstamos también tienen un «período de gracia» que te permite pagar el saldo total antes de que se cobren intereses, lo cual suele ser su principal argumento de venta (como «¡Sin pagos durante 3 meses!»).
Al final del período de gracia, se te cobrará interés por todo el período de gracia y se te exigirá hacer al menos pagos mensuales mínimos hasta que se liquide por completo el saldo del préstamo. La principal diferencia entre este tipo de financiación y el uso de una tarjeta de crédito es que el período de gracia suele ser más largo, y se espera que pagues el importe total del préstamo después de un período de tiempo establecido.
¿Debería usar estos préstamos?
Si un vendedor te ofrece este tipo de financiación, por lo general gana dinero vendiéndote el artículo que estás comprando, no con los intereses del préstamo en sí, así que a esos vendedores les convendría que pagaras el importe total dentro del período de gracia. Eso no significa que siempre sea seguro utilizarlos, ya que al vendedor siempre le convenirá que pagues más intereses además del importe del préstamo.
Si mantienes el préstamo después del período de gracia, los cargos por intereses aumentarán más rápido que si realizaras la misma compra con una tarjeta de crédito. Esto se debe a que, con una tarjeta de crédito, tienes un período de gracia más corto, por lo que debes empezar a reducir el importe del préstamo más rápido. Con un período de gracia más largo, los intereses pueden acumularse sobre el importe total del préstamo durante más tiempo, por lo que acabas pagando más a lo largo de la vida del préstamo.
Estos préstamos suelen anunciarse a compradores con crédito bajo o malo, y puede que no tengan ninguna otra forma de financiación disponible. En resumen, si estás eligiendo entre comprar algo con tu tarjeta de crédito o usar «Compra ahora, paga después», probablemente te convenga más usar tu tarjeta de crédito.
Préstamos personales sin garantía
 Los préstamos personales sin garantía son cualquier préstamo que solicites sin aportar una garantía. De hecho, las tarjetas de crédito son un tipo de préstamo personal sin garantía. También puedes acudir a tu banco u otra institución financiera para obtener un préstamo personal sin garantía de una sola vez, que funciona de manera similar a sacar un adelanto en efectivo de tu tarjeta de crédito.
¿Cómo funcionan?
Solicitar un préstamo personal sin garantía es bastante sencillo: vas a tu banco o a cualquier otro prestamista y pides una línea de crédito a corto plazo. Normalmente te aprobarán una línea de crédito fija, por ejemplo, 5.000 dólares, en función de tu historial crediticio y tus ingresos.
Este tipo de financiación a corto plazo es más común para gastos imprevistos de emergencia, como reparaciones del coche o gastos médicos. Este tipo de préstamos suele tener un período de gracia más corto, aproximadamente igual o inferior al de una tarjeta de crédito. La tasa de interés varía, pero por lo general es similar o más alta que la de una tarjeta de crédito.
¿Debería usar estos préstamos?
Tomar un préstamo sin garantía a corto plazo no suele ser una decisión fácil, porque lo más probable es que tengas que enfrentarte a él en momentos de emergencia para gastos superiores al límite de pago de tu tarjeta de crédito. Si puedes, normalmente te convendrá más hacer estas compras con tu tarjeta de crédito, que puede tener un período de gracia más largo y una tasa de interés más baja.
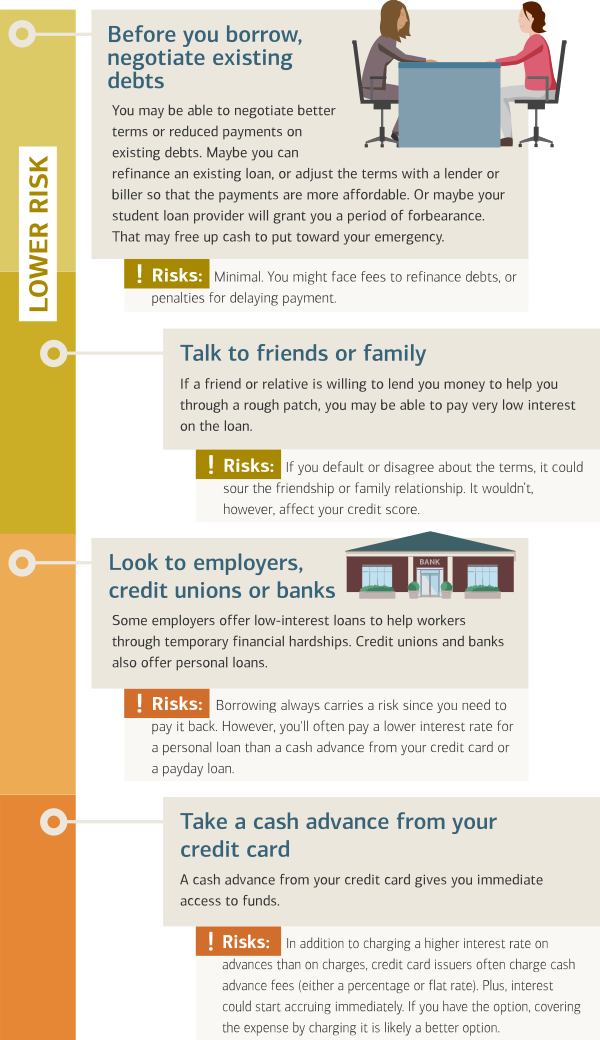
Si la cantidad que necesitas pedir prestada es superior a tu límite de crédito en la tarjeta, te convendrá más pedir dinero prestado a amigos y familiares o solicitar un préstamo sin garantía en un banco comercial, una cooperativa de crédito o una caja de ahorros y préstamos que acudir a prestamistas alternativos. Recuerda: cuanto más anuncie el prestamista que trabaja con personas con crédito bajo o malo, peor trato probablemente obtendrás.
Préstamos de día de pago
 Los préstamos de día de pago son el tipo de préstamo más arriesgado que puedes tomar. Estos préstamos suelen ofrecerse como un “puente” entre un gasto (como el alquiler) y tu próximo sueldo, normalmente con plazos de menos de 1 mes. Estos préstamos pueden ser sin garantía o con garantía; los préstamos de día de pago con garantía suelen requerir el título del coche como aval.
Estos préstamos ofrecen tasas de interés extremadamente altas (a menudo superiores al 1000% de TAE), por lo general con poco o ningún período de gracia. En teoría, solo pagarías una pequeña comisión financiera si solicitas el préstamo y lo reembolsas de inmediato en la semana o dos siguientes, pero más del 80% de los préstamos de día de pago se “renuevan”.
Renovar un préstamo de día de pago es lo que ocurre si no puedes devolver el importe total en la fecha de vencimiento (por término medio, unas 2 semanas). Las oficinas de préstamos de día de pago obtienen la mayor parte de sus ingresos de estos cargos financieros por renovación.
Por ejemplo, si solicitas un préstamo de día de pago de 500 dólares con devolución en 2 semanas y una comisión financiera de 50 dólares, tendrías que pagar 550 dólares en 2 semanas. Si renuevas el préstamo después de 2 semanas, puedes pagar solo los 50 dólares y luego otros 550 dólares en otras 2 semanas. Este préstamo pasó de un interés cobrado del 10% al 20%, lo que se acumula rápidamente.
¿Debería usar estos préstamos?
No. Desde el punto de vista de las finanzas personales, nunca es una buena idea usar préstamos de día de pago. Si crees que necesitas uno para pagar el alquiler o los servicios públicos, tu arrendador o la compañía de servicios te cobrará menos por demora de lo que tú pagarás en intereses.
Las oficinas de préstamos de día de pago suelen aparecer con más frecuencia en comunidades con escasez de bancos comerciales, cooperativas de crédito e instituciones de ahorro y préstamo. Esto significa que esas comunidades a menudo quedan sin acceso a préstamos sin garantía de ese tipo de instituciones, dejando a las oficinas de préstamos de día de pago como la única fuente de crédito a corto plazo para emergencias.
Incluso si te encuentras en esta situación, recuerda: desde el punto de vista de las finanzas personales, casi con toda seguridad te conviene más no hacer el pago en absoluto que tomar un préstamo de día de pago.
Financiación a corto plazo: en resumen
En última instancia, si necesitas financiación a corto plazo, tu mejor opción probablemente será tu tarjeta de crédito en lugar de cualquiera de estos métodos. Si tienes un gasto urgente que tu tarjeta de crédito no puede cubrir, averigua si tu banco puede ayudarte, o recurre a amigos y familiares. Si quieres mantener sanas tus finanzas personales, evita por completo los esquemas de compra ahora, paga después y los préstamos de día de pago.
Cuestionario
Parece que este cuestionario no está configurado correctamente.