L’assurance santé est généralement l’assurance la plus complexe et la plus coûteuse dont vous ayez besoin. Malheureusement, c’est aussi généralement la plus importante, ce qui rend très difficile d’éviter ce coût.
À quelques exceptions près, l’assurance santé est obligatoire pour tous les citoyens aux États-Unis, mais la façon dont vous serez assuré variera considérablement selon votre âge, votre revenu et l’entreprise pour laquelle vous travaillez.
Types d’assurance santé
L’assurance santé se divise en trois grandes catégories :
Assurance publique
L’État fournit directement une assurance publique à certaines personnes. Cela comprend Medicare (soins de santé pour les personnes âgées) et Medicaid (soins de santé pour les familles et les enfants à très faible revenu). Cela comprend aussi une couverture santé pour certains anciens combattants. Les cotisations salariales financent Medicare et Medicaid. La couverture santé publique n’est pas gratuite : les personnes couvertes doivent généralement payer une certaine somme de leur poche avant que l’assurance publique ne prenne effet.
Environ 50 % de toutes les dépenses de santé aux États-Unis passent par des programmes d’assurance publique (en particulier Medicare).
Assurance collective
Les employeurs proposent une assurance collective à leurs employés. Avec l’assurance santé collective, l’entreprise partage le coût de la couverture santé avec ses employés. Les employés admissibles doivent généralement participer au programme, sauf s’ils disposent déjà d’une meilleure couverture ailleurs. L’assurance collective est généralement la moins chère pour tout le monde. Cela s’explique par le fait qu’elle regroupe de nombreuses personnes de différents groupes d’âge et niveaux de risque, puis partage le coût avec l’employeur. Les grandes polices collectives ont aussi un pouvoir de négociation qui permet d’obtenir de meilleures conditions auprès de l’assureur. Environ 60 % des Américains bénéficient d’une couverture santé par l’intermédiaire de leur employeur.
Couverture individuelle
Vous devrez peut-être souscrire vous-même une assurance santé directement auprès d’un assureur si vous ne pouvez pas l’obtenir par le biais de votre travail. Le coût moyen est généralement plus élevé lorsque vous la souscrivez vous-même, car vous ne partagez pas le coût avec votre employeur. Il existe certaines subventions et des plateformes d’échange d’assurances gérées par les États qui peuvent rendre cette option moins chère. Environ 9 % des Américains sont couverts par des plans d’assurance santé individuels.
Terminologie de l’assurance santé
L’assurance santé repose sur les mêmes concepts fondamentaux de primes et franchisesque toutes les autres formes d’assurance. La « prime » est le montant mensuel que vous payez pour bénéficier d’une couverture santé. Votre franchise est le montant total que vous devrez payer de votre poche en frais médicaux avant que votre assurance commence à en prendre une partie en charge. Comme pour tous les contrats d’assurance, il existe un équilibre entre les primes que vous payez, les franchises que vous devrez régler en cas de problème et le niveau de couverture que vous recevrez.
L’assurance santé comporte aussi de nombreux autres concepts qui n’apparaissent généralement pas dans les autres types d’assurance.
Tickets modérateurs et coassurance
Les tickets modérateurs et la coassurance signifient que, même après avoir payé l’intégralité de la franchise, vous devrez encore assumer une partie de vos frais médicaux.
Ticket modérateur fonctionnent un peu comme une franchise, mais s’appliquent à chaque utilisation plutôt qu’à un total annuel. Par exemple, vous pouvez avoir un ticket modérateur de 50 $ pour une consultation chez le médecin. Cela signifie que vous devrez payer les 50 premiers dollars de votre poche pour chaque visite, et que votre assurance prendra le reste en charge.
Coassurance remplace le montant fixe par un pourcentage. Avec une coassurance de 10 %, vous devrez payer 10 % de toute dépense médicale engagée. Votre assureur prend en charge les 90 % restants.
Limites de couverture et plafonds
Les contrats d’assurance santé peuvent aussi fixer un plafond sur le montant total qu’ils rembourseront pour des frais médicaux sur une année, ou un montant maximal que vous devrez payer de votre poche.
Limites de couverture est le plafond : c’est le montant total qu’une compagnie d’assurance versera pour un contrat donné au cours de l’année, ou dans certains cas à vie. Toutes les dépenses supplémentaires au-delà de ce montant seront entièrement à la charge de l’assuré.
Plafond de dépenses personnelles est l’inverse : il s’agit du montant maximal que vous devrez payer vous-même avant que l’assurance ne couvre 100 % du reste des frais. Un exemple courant consiste à équilibrer franchise, primes et coassurance : pour maintenir des primes et une franchise faibles, vous pouvez avoir un taux de coassurance très élevé, mais aussi un plafond de dépenses personnelles afin de vous éviter d’être ruiné par des urgences médicales très coûteuses.
Réseaux, autorisations et urgences
Vous avez peut-être remarqué que l’assurance santé peut être assez complexe. Malheureusement, cela se complique un peu à partir d’ici !
Les compagnies d’assurance santé cherchent à réduire leurs coûts, ce qui signifie aussi que vos paiements de coassurance sont plus faibles. Pour ce faire, elles concluent souvent des accords spécifiques avec des hôpitaux, des médecins et d’autres prestataires de soins afin de fixer des tarifs standard pour les actes courants. Elles négocient aussi les prix des actes plus complexes. En tant qu’assuré, vous n’avez pas nécessairement à vous soucier de ces négociations et de ces contrats spécifiques, mais vous devez savoir avec quels médecins et hôpitaux votre assureur a des accords, et avec lesquels il n’en a pas.
Réseau et hors réseau
Réseau Les prestataires de soins sont ceux avec lesquels votre compagnie d’assurance a conclu ces contrats et accords. Si vous consultez un médecin ou un hôpital du réseau, vos frais seront beaucoup plus faibles. Si vous consultez un prestataire hors réseau, vos frais seront généralement beaucoup plus élevés, et votre assurance santé peut refuser de payer quoi que ce soit, sauf si vous pouvez prouver qu’il n’existait aucune alternative valable dans le réseau. Il existe aussi un système similaire pour les médicaments sur ordonnance : votre assurance santé ne couvre pas forcément tous les médicaments. Vous pouvez appeler votre assureur avant de vous rendre dans un centre de soins pour savoir s’il fait partie du réseau.
Autorisation préalable
Pour certains examens et actes plus coûteux, votre compagnie d’assurance peut exiger que vous obteniez son autorisation avant de faire réaliser l’acte. Cela se fait généralement en demandant à un médecin du réseau de confirmer que l’acte ou l’examen est nécessaire. Si votre assureur refuse d’autoriser vos soins, vous pouvez faire appel de sa décision auprès d’un tiers indépendant chargé d’examiner votre dossier.
Soins d’urgence
Soins d’urgence est l’exception, à la fois pour votre réseau et pour l’autorisation de l’assurance. Si vous êtes blessé ou très malade, vous avez le droit d’utiliser les services d’urgence de presque n’importe quel prestataire de soins, et votre assurance les couvrira.
Assurance santé complémentaire
L’assurance maladie classique ne couvre pas de nombreux problèmes de santé ne mettant pas la vie en danger. Il existe des assurances complémentaires pour combler cette lacune.
Complément de coassurance
Dans l’exemple ci-dessus, nous avons expliqué comment une police peut prévoir un plafond de dépenses à la charge de l’assuré avec un taux de coassurance élevé afin de réduire les primes et les franchises. Certaines entreprises peuvent également ajouter une police complémentaire, qui couvre les paiements de coassurance et fixe une limite de couverture au même niveau que le plafond de dépenses à la charge de l’assuré de la police principale.
Cela signifie en pratique que le reste à charge pour l’assuré se limite aux primes et à la franchise. Séparer la police entre une partie « principale » et une partie « complémentaire » peut parfois réduire le coût total, car les différentes polices présentent des niveaux de risque différents.
Assurance vision et dentaire
La plupart des contrats d’assurance maladie ne couvrent pas les lunettes, les lentilles de contact, les examens de la vue de routine, ni les soins dentaires. Vous aurez besoin d’une assurance complémentaire Assurances vision et/ou dentaire pour les couvrir. Certaines sont conçues pour prendre en charge tous les soins (à l’exception des primes et des franchises), tandis que d’autres n’offrent pas de couverture explicite, mais fournissent un « réseau de prestataires » à tarifs réduits. Cela fonctionne comme le réseau de prestataires que vous obtiendriez avec une assurance maladie. Le réseau de votre assurance dentaire ou visuelle négocie avec les ophtalmologues et les dentistes pour faire baisser les prix pour toutes les personnes qu’il couvre.
Couverture des maladies spécifiques
Il est aussi parfois possible d’obtenir une couverture explicite pour une maladie précise. Par exemple, si votre famille a des antécédents de cancer du sein, il peut être possible d’obtenir un complément spécifique d’assurance maladie pour le cancer du sein.
Ces compléments « spécifiques à une maladie » mettent généralement l’accent sur la prévention et le dépistage précoce. Cela permet de détecter ces maladies plus tôt, ce qui améliore à la fois les taux de survie et réduit le coût total. Le fait de bénéficier d’une couverture pour une maladie précise peut réduire les primes de votre couverture principale. En effet, cela diminue le risque que votre assureur principal doive prendre en charge les problèmes liés à cette maladie particulière, coûteuse.
Pourquoi l’assurance santé est-elle si chère ?
L’équilibre fondamental de l’assurance maladie réside dans le rapport entre les primes que vous payez et la couverture que vous recevez. Pour que les compagnies d’assurance puissent fonctionner, elles doivent percevoir, sur l’ensemble de leur clientèle, davantage d’argent en primes et autres frais qu’elles n’en versent en frais médicaux.
Les urgences médicales sont souvent extrêmement coûteuses et peuvent parfois durer très longtemps, accumulant des centaines de milliers de dollars de factures médicales. Cela signifie que même si votre risque de faire une urgence médicale peut être relativement faible, le coût potentiel est extrêmement élevé. C’est la principale raison pour laquelle les polices sont si chères, mais d’autres facteurs contribuent également à faire augmenter les coûts.
Le problème de l’auto-sélection
Par le passé, l’assurance maladie n’était pas obligatoire pour tous les citoyens. La plupart des gens étaient assurés par l’entreprise pour laquelle ils travaillaient, ou étaient couverts par une assurance publique. Ceux qui n’étaient pas couverts par ces options devaient décider s’ils achetaient eux-mêmes une assurance médicale.
Parce que l’assurance médicale est si coûteuse, cela signifiait que la plupart des personnes qui s’y inscrivaient par elles-mêmes étaient celles qui présentaient le plus de risques de problèmes de santé. Cela a entraîné une hausse des primes : le coût moyen que les compagnies d’assurance devaient payer par assuré augmentait lui aussi. Empêcher ce problème de « sélection adverse » est la principale raison pour laquelle l’assurance maladie est désormais obligatoire. Intégrer davantage de personnes à faible risque dans le pool d’assurance devrait faire baisser la prime moyenne.
L’un des obstacles à la concrétisation de cet objectif est la manière dont l’« assurance obligatoire » est appliquée. Si vous n’avez pas d’assurance maladie alors que vous êtes légalement tenu d’en avoir une, vous devez actuellement payer une amende. Dans de nombreux cas, l’amende reste inférieure aux primes que vous paieriez auprès de la plupart des compagnies d’assurance maladie. Cela continue d’inciter les personnes les plus en bonne santé à payer simplement l’amende et maintient le coût des primes à un niveau élevé.
Le problème des urgences
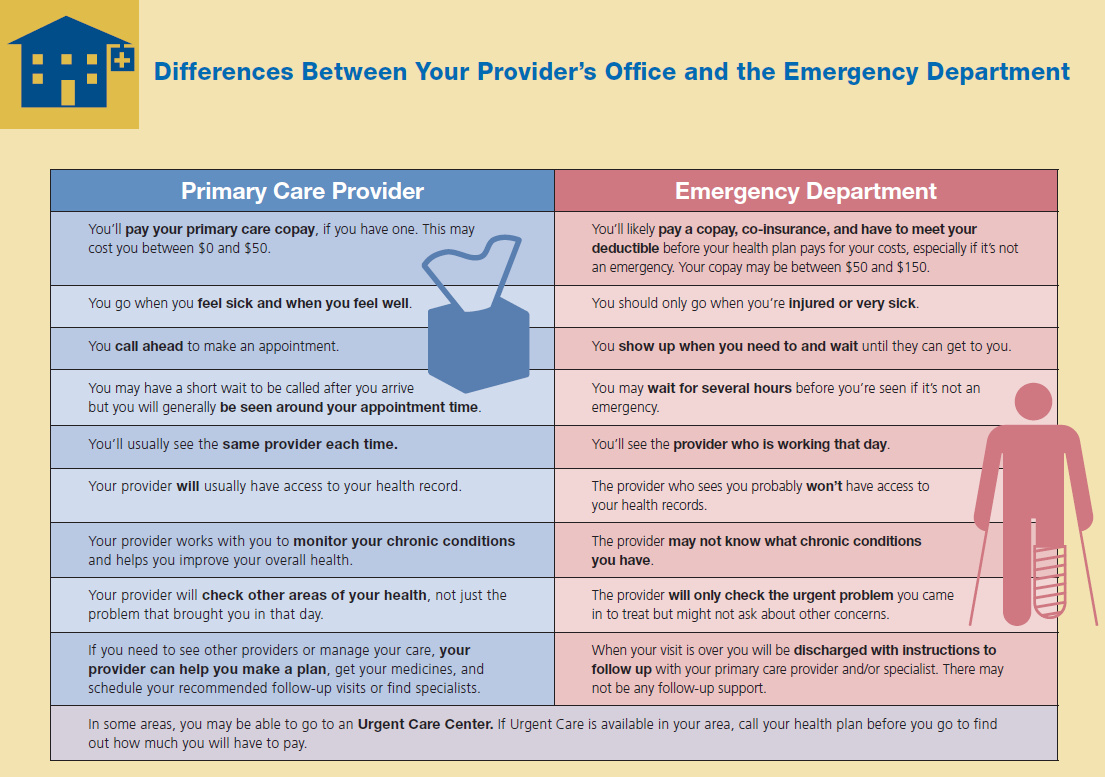
Se faire soigner aux urgences est de loin la façon la plus coûteuse d’être traité, et celle qui risque le plus d’entraîner d’autres consultations nécessaires par la suite. En revanche, les services d’urgence sont tenus de soigner chaque patient qui se présente. Cela signifie qu’une personne non assurée, avec peu d’économies et un problème de santé chronique, est souvent contrainte d’attendre que son état devienne critique. Une fois que son problème de santé est considéré comme une « urgence », elle se rend aux urgences pour recevoir les soins nécessaires à sa survie. Les urgences fournissent le traitement, mais la personne non assurée est généralement incapable de payer l’intégralité de la facture médicale.
Le coût de la prise en charge ne s’évapore pas si la personne est incapable de payer la facture. Au lieu de cela, ce coût est réparti entre tous les autres patients de l’hôpital qui sont en mesure de payer. Cela signifie que le coût de tous les autres types de soins à l’hôpital augmente. C’est pourquoi vous avez peut-être entendu parler des célèbres histoires de Tylenol à 15 $ à l’hôpitalou d’autres coûts de soins tout aussi exorbitants.
Cela crée une boucle : à mesure que le coût de tous les autres traitements augmente, d’autres personnes non assurées (et les personnes ayant une couverture limitée) se retrouvent dans l’incapacité de payer leurs propres factures, ce qui fait encore monter tous les autres prix. La plupart des personnes assurées n’ont pas à trop se soucier de ces coûts : les compagnies d’assurance négocient généralement directement avec les hôpitaux pour faire baisser ces montants. Cela signifie donc que l’essentiel de la facture retombe d’abord sur les personnes non assurées, qui paient ce qu’elles peuvent jusqu’à épuisement de leurs économies. Le reste est pris en charge par l’État (par l’intermédiaire des patients bénéficiant d’une couverture publique) : l’État ne négocie généralement pas autant les prix que les assureurs privés.
Le problème de la stabilité réglementaire
Vous avez peut-être entendu parler de certains des grands changements qui ont traversé le Congrès au cours des deux dernières années concernant les soins de santé. En général, le gouvernement cherche à décider dans quelle mesure l’assurance sera subventionnée, quels niveaux de soins sont obligatoires et combien de personnes pourraient être couvertes par des régimes d’assurance publique. Pour les compagnies d’assurance santé, tous ces changements posent de très gros problèmes. Il devient extrêmement difficile de planifier sur le long terme lorsqu’il faut décider combien facturer en primes à ses clients actuels.
Lorsque la réglementation de l’assurance est constamment réécrite et soumise à de grandes réformes successives, la structure des frais devient instable. Les assureurs santé augmentent souvent leurs primes pour se prémunir contre d’importants changements dans leur portefeuille d’assurés. Par exemple, le gouvernement accorde actuellement une subvention pour encourager les assureurs à couvrir davantage de familles à faible revenu. Mais cette subvention pourrait disparaître à un moment donné au cours des prochaines années. Cela signifierait que de nombreuses familles en bonne santé se retireraient du dispositif, ce qui augmenterait leur coût moyen. Cela signifierait aussi qu’ils perdraient une partie de leurs revenus provenant des familles qui restent sans subvention. Pour se protéger contre cela, ils augmentent légèrement les primes à court terme afin de servir de tampon.