El seguro médico suele ser el seguro más complejo y caro que necesitas. Por desgracia, también suele ser el más importante, lo que hace que sea muy difícil evitar ese costo.
Con muy pocas excepciones, el seguro médico es obligatorio para todos los ciudadanos de Estados Unidos, pero la forma en que obtienes cobertura cambiará drásticamente según tu edad, tus ingresos y la empresa para la que trabajes.
Tipos de seguro médico
El seguro médico se divide en tres grandes categorías:
Seguro público
El gobierno proporciona directamente seguro público a algunas personas. Esto incluye Medicare (atención médica para personas mayores) y Medicaid (atención médica para familias y niños de muy bajos ingresos). También incluye cierta cobertura de seguro médico para veteranos. Los impuestos sobre la nómina financian Medicare y Medicaid. La cobertura médica pública no es gratuita: las personas cubiertas suelen tener que pagar una parte de su bolsillo antes de que entre en vigor el seguro público.
Aproximadamente el 50 % de todo el gasto en atención médica en Estados Unidos se realiza a través de programas de seguro público (especialmente Medicare).
Seguro colectivo
Los empleadores ofrecen seguro colectivo a sus empleados. Con el seguro médico colectivo, una empresa comparte el costo de la cobertura médica con sus empleados. Por lo general, los empleados elegibles están obligados a participar en el programa, a menos que ya tengan una cobertura mejor en otro lugar. El seguro colectivo suele ser el más barato para todos. Esto se debe a que agrupa a muchas personas de distintos grupos de edad y niveles de riesgo, y reparte el costo con el empleador. Las pólizas colectivas grandes también tienen poder de negociación para conseguir mejores condiciones con la aseguradora. Aproximadamente el 60 % de los estadounidenses tiene cobertura médica a través de su empleador.
Cobertura individual
Es posible que tengas que comprar el seguro médico directamente a una aseguradora por tu cuenta si no puedes obtenerlo a través del trabajo. El costo promedio suele ser más alto cuando lo compras por tu cuenta porque no compartes el costo con tu empleador. Existen algunos subsidios y mercados de seguros administrados por el estado que pueden hacerlo más barato. Aproximadamente el 9 % de los estadounidenses está cubierto mediante planes de salud individuales.
Terminología del seguro médico
El seguro médico se basa en los mismos conceptos fundamentales de primas y deducibles, como todas las demás formas de seguro. La “prima” es el cargo mensual que pagas para tener cobertura de seguro médico. Tu deducible es el monto total que tendrás que pagar de tu bolsillo en gastos médicos antes de que tu seguro empiece a cubrir una parte. Como en todas las pólizas de seguro, existe un equilibrio entre las primas que pagas, los deducibles que tendrás que pagar en caso de problema y el nivel de cobertura que recibirás.
El seguro médico también tiene muchos otros conceptos que normalmente no aparecen en otros tipos de seguro.
Copagos y coseguro
Los copagos y el coseguro significan que, incluso después de haber pagado por completo el deducible, seguirás siendo responsable de pagar parte de tus gastos médicos.
Copagos funcionan de manera similar a un deducible, pero se aplican por uso en lugar de como un total anual. Por ejemplo, podrías tener un copago de 50 dólares por una visita al médico. Esto significa que tendrás que pagar los primeros 50 dólares de tu bolsillo por cada visita, y tu seguro cubrirá el resto.
Coseguro cambia la cantidad en dólares por un porcentaje. Con un coseguro del 10 %, tendrías que pagar el 10 % de cualquier gasto médico que recibas. Tu aseguradora cubriría el 90 % restante.
Límites y máximos de cobertura
Las pólizas de seguro médico también pueden poner un tope a cuánto pagarán en total por gastos médicos en un año, o un importe máximo que te obligan a pagar de tu bolsillo.
Límites de cobertura es el tope: este es el importe total que una compañía de seguros pagará por una sola póliza a lo largo del año, o en algunos casos durante toda la vida. Cualquier gasto adicional por encima de esta cantidad se trasladará por completo al asegurado.
Máximos de gastos de bolsillo es lo contrario: sería el máximo que tendrías que pagar tú mismo antes de que el seguro cubra el 100 % del coste restante. Un ejemplo habitual de esto en la práctica es equilibrar deducibles, primas y coseguro: para mantener bajas las primas y los deducibles, puede que tengas un porcentaje de coseguro muy alto, pero también un máximo de gastos de bolsillo para asegurarte de que una emergencia médica muy costosa no te arruine.
Redes, autorización y emergencias
Quizá hayas notado que el seguro médico puede ser bastante complejo. Por desgracia, a partir de aquí se complica un poco más.
Las compañías de seguros médicos trabajan para mantener bajos sus costes, lo que también significa que tus pagos de coseguro sean menores. Para ello, a menudo firman acuerdos específicos con hospitales, médicos y otros proveedores de atención sanitaria para fijar precios estándar para los procedimientos rutinarios. También negocian precios para procedimientos más complejos. Como asegurado, no necesariamente necesitas preocuparte por estas negociaciones y contratos específicos, pero sí debes saber con qué médicos y hospitales tiene acuerdos tu aseguradora y con cuáles no.
Dentro y fuera de la red
Dentro de la red Los proveedores de atención sanitaria son aquellos proveedores con los que tu aseguradora tiene estos contratos y acuerdos. Si acudes a un médico u hospital dentro de la red, tus costes serán mucho menores. Si acudes a un proveedor fuera de la red, tus costes suelen ser mucho más altos, y es posible que tu aseguradora se niegue a pagar nada a menos que puedas demostrar que no había una alternativa viable dentro de la red. También existe un sistema similar para los medicamentos con receta: es posible que tu seguro médico no cubra todos los medicamentos. Puedes llamar a tu aseguradora antes de acudir a un centro de salud para saber si está dentro de la red.
Autorización previa
Para algunas pruebas y procedimientos más caros, tu aseguradora puede exigir que obtengas su autorización antes de que se realice. Por lo general, esto se hace pidiendo a un médico de la red que confirme que el procedimiento o la prueba es necesaria. Si su proveedor de seguros se niega a autorizar su atención, puede apelar ante un tercero independiente para que revise su caso.
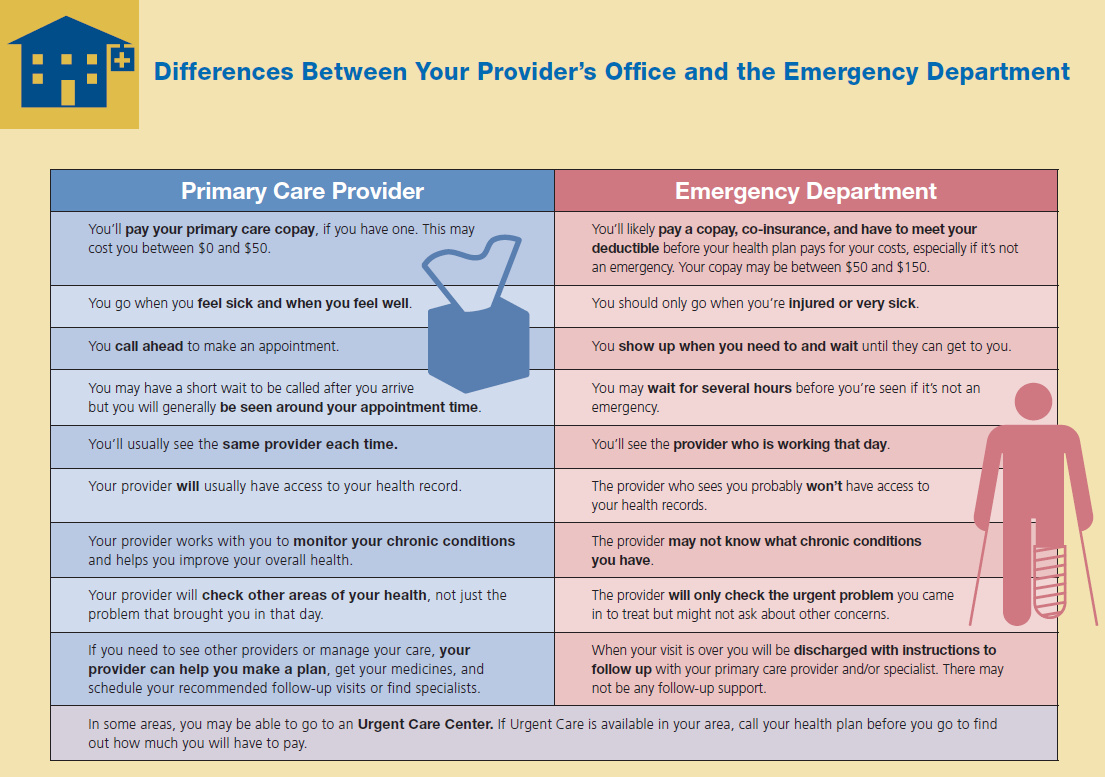
Atención de urgencias
Atención de urgencias es la excepción tanto a su red como a la autorización del seguro. Si usted sufre una lesión o está muy enfermo, tiene derecho a utilizar los servicios de urgencias de casi cualquier proveedor de atención médica, y su seguro lo cubrirá.
Seguro médico complementario
La cobertura normal del seguro médico no cubre muchos problemas de salud que no ponen en peligro la vida. Existen pólizas de seguro complementarias para cubrir esta brecha.
Complemento de coseguro
En el ejemplo anterior, explicamos cómo una póliza puede tener un máximo de gastos de bolsillo con un porcentaje alto de coseguro para reducir las primas y los deducibles. Algunas compañías también pueden añadir una póliza complementaria, que cubre los pagos de coseguro y un límite de cobertura de la póliza fijado al mismo nivel que el máximo de gastos de bolsillo de la póliza principal.
Esto, en la práctica, significa que el costo de bolsillo para el asegurado es simplemente las primas y el deducible. Dividir la póliza entre “principal” y “complementaria” a veces puede reducir el costo total, ya que las distintas pólizas tienen diferentes niveles de riesgo.
Seguro de visión y dental
La mayoría de las pólizas de seguro médico no cubren gafas, lentes de contacto, exámenes rutinarios de la vista ni nada relacionado con los dientes. Necesitará cobertura complementaria Planes de seguro de visión y/o dental para cubrir estos gastos. Algunas están diseñadas para cubrir el costo de toda la atención (menos primas y deducibles), mientras que otras no ofrecen una cobertura explícita, pero proporcionan una “red de proveedores” con precios reducidos. Esto funciona igual que la red de proveedores que obtendría con una póliza de seguro médico. Su proveedor de la red dental o visual negocia con oftalmólogos y dentistas para bajar los precios para todos los que cubre.
Cobertura para enfermedades específicas
A veces también es posible obtener cobertura explícita para una enfermedad concreta. Por ejemplo, si en su familia hay antecedentes de cáncer de mama, puede ser posible obtener un complemento específico de seguro médico para cáncer de mama.
Estos complementos de “enfermedad específica” suelen hacer hincapié en la atención preventiva y las pruebas tempranas. Esto ayuda a detectar estas enfermedades a tiempo (lo que mejora las tasas de supervivencia y reduce el costo total). Contar con cobertura para una enfermedad específica puede reducir las primas de su cobertura principal. Esto se debe a que disminuye el riesgo de que su aseguradora principal tenga que cubrir problemas derivados de esa enfermedad concreta y costosa.
¿Por qué el seguro de salud es tan caro?
El equilibrio fundamental del seguro médico está entre las primas que usted paga y la cobertura que recibe. Para que las compañías de seguros puedan operar, necesitan recaudar más dinero en primas y otras tarifas de su base total de clientes del que pagan en gastos médicos.
Las emergencias sanitarias suelen ser extremadamente costosas y, a veces, pueden prolongarse durante mucho tiempo, acumulando cientos de miles de dólares en facturas médicas. Esto significa que, aunque su riesgo de sufrir una emergencia médica pueda ser relativamente bajo, el costo potencial es extremadamente alto. Esta es la principal razón por la que las pólizas son tan caras, pero también hay algunos otros factores que elevan los costos.
El problema de la autoselección
En el pasado, el seguro médico no era obligatorio para todos los ciudadanos. La mayoría de las personas estaban aseguradas a través de las empresas para las que trabajaban o estaban cubiertas por un seguro público. Quienes no estaban cubiertos por estas opciones debían decidir si comprarían un seguro médico por su cuenta.
Debido a que el seguro médico es tan caro, esto significaba que la mayoría de las personas que se inscribían por su cuenta eran precisamente las que tenían mayor riesgo de sufrir problemas de salud. Esto hizo que las primas empezaran a subir: el costo promedio que las aseguradoras debían pagar por persona asegurada también estaba aumentando. Evitar este problema de «selección adversa» es la principal razón por la que ahora el seguro médico es obligatorio. Incluir a más personas de bajo riesgo en el grupo asegurado debería reducir la prima promedio.
Un problema para impedir que esto se convierta en realidad es cómo se hace cumplir el «seguro obligatorio». Si no tienes seguro médico (pero legalmente deberías tenerlo), actualmente debes pagar una multa. En muchos casos, la multa seguirá siendo menor que las primas que pagarías con la mayoría de las aseguradoras de salud. Esto sigue incentivando a las personas más sanas a simplemente pagar la multa y mantiene altos los costos de las primas.
El problema de la sala de urgencias
Recibir tratamiento en la sala de urgencias es, con diferencia, la forma más cara de obtener atención, y también la que tiene más probabilidades de dar lugar a visitas posteriores necesarias. Por otro lado, las salas de urgencias están obligadas a atender a todo paciente que llegue. Esto significa que una persona sin seguro y con pocos ahorros que padece un problema de salud crónico a menudo se ve obligada a esperar hasta que su estado se vuelva crítico. Una vez que su problema médico se considera una «emergencia», acude a urgencias para recibir el tratamiento que necesita para sobrevivir. La sala de urgencias proporciona el tratamiento, pero la persona sin seguro por lo general no puede pagar la factura médica completa.
Ese costo de prestar la atención no desaparece si la persona no puede pagar la factura. En su lugar, el costo se redistribuye entre todos los demás pacientes del hospital que sí pueden pagar. Esto significa que aumenta el costo de cualquier otro tipo de atención en el hospital. Por eso quizá hayas oído las infames historias de la Tylenol hospitalario de 15 dólares, o de otros costes igualmente altísimos por la atención médica.
Esto provoca un círculo vicioso: a medida que suben los costos de todos los demás tratamientos, otras personas sin seguro (y personas con niveles bajos de cobertura) se encuentran incapaces de pagar sus propias facturas, lo que empuja todos los demás precios aún más arriba. La mayoría de las personas con seguro no tienen que preocuparse demasiado por estos costos: las aseguradoras suelen negociar directamente con los hospitales para reducirlos de nuevo. Esto significa que la mayor parte de la factura recae primero sobre las personas sin seguro, que pagan lo que pueden hasta agotar sus ahorros. El resto lo paga el gobierno (a través de pacientes con cobertura pública); por lo general, el gobierno no negocia los precios tanto como las aseguradoras privadas.
El problema de la estabilidad regulatoria
Quizá hayas oído hablar de algunos de los grandes cambios que han ido avanzando en el Congreso durante los últimos años en relación con la atención sanitaria. Por lo general, el gobierno intenta decidir cuánto se subvencionará el seguro, qué niveles de atención serán obligatorios y cuántas personas podrían estar cubiertas por programas públicos de seguro. Para las aseguradoras de salud, todos estos cambios suponen problemas muy importantes. Hace extremadamente difícil planificar a largo plazo al decidir cuánto cobrar de primas a sus clientes actuales.
Cuando las normas de los seguros se reescriben constantemente y pasan por sucesivas reformas importantes, la estructura de tarifas se vuelve inestable. Las aseguradoras de salud suelen subir sus primas para protegerse de grandes cambios en su grupo asegurado. Por ejemplo, actualmente el gobierno ofrece una subvención para incentivar a las aseguradoras a cubrir a más familias de bajos ingresos. Es posible que esa subvención desaparezca en algún momento en los próximos años. Esto significaría que muchas familias sanas abandonarían el plan (lo que aumentaría su costo promedio). También significaría que perderían parte de sus ingresos procedentes de las familias que permanecieran inscritas sin subvención. Para protegerse de ello, suben ligeramente las primas a corto plazo como colchón.