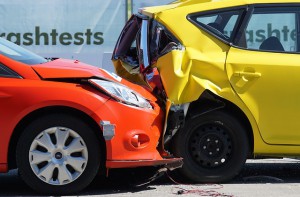
Si vous conduisez une voiture, vous devez être couvert par une forme ou une autre d’assurance auto. Vous avez sans doute vu des dizaines de publicités de compagnies d’assurance prétendant vous aider à faire baisser vos tarifs, à améliorer votre couverture ou simplement à comparer les offres, mais avant de souscrire votre première assurance (ou de changer de prestataire), la première étape consiste à comprendre précisément comment fonctionne l’assurance auto.
Types d’assurance automobile
Il existe plusieurs types d’assurance auto, chacun couvrant un coût potentiel différent.
Couverture de responsabilité civile
La garantie responsabilité civile est la partie obligatoire pour conduire – ce type d’assurance prend en charge les frais de réparation et les frais médicaux de l’autre conducteur en cas d’accident. Si vous causez des dommages matériels en percutant un bâtiment ou une clôture, la responsabilité civile les couvrira aussi.
La garantie responsabilité civile ne vous couvre pas, ni votre voiture. Cela signifie que si vous avez un accident, si vous êtes percuté par un autre conducteur sans assurance, ou si votre voiture subit un autre dommage et que vous n’avez qu’une assurance responsabilité civile, vous devrez payer vous-même 100 % des réparations (et des frais médicaux).
Couverture collision
La garantie collision est un niveau au-dessus de la responsabilité civile – en cas d’accident, ce type d’assurance auto couvre également les dommages à votre véhicule, même si vous êtes à l’origine de l’accident.
Protection contre les dommages corporels
La garantie collision prend en charge les dommages causés à votre véhicule, mais pas les frais médicaux. Pour couvrir les frais médicaux résultant d’un accident, vous aurez besoin d’une protection contre les dommages corporels. À noter – si l’autre conducteur était entièrement responsable de l’accident, sa garantie responsabilité civile prendra en charge à la fois les réparations de votre voiture et vos frais médicaux.
Couverture des automobilistes non assurés
Il existe deux types de garantie contre les automobilistes non assurés – « blessures corporelles » et « dommages matériels ». Souscrire une garantie contre les automobilistes non assurés couvrira vos frais médicaux et de réparation si quelqu’un vous percute sans assurance. Le type « blessures corporelles » couvrira toutes les factures médicales, la perte de revenus et les frais liés à la douleur et à la souffrance.
Si vous avez une couverture pour les dommages matériels, elle prendra en charge les coûts de réparation de votre voiture, mais peut aussi s’étendre à vos autres biens (comme votre maison, ou tout ce qui se trouvait dans votre voiture et a été endommagé par la collision).
Couverture tous risques
La garantie tous risques est conçue pour assurer votre voiture contre les dommages et les réparations qui ne sont pas causés causés par des accidents. Cela signifie que la garantie tous risques vous couvrira pour des choses comme le vol, les dommages causés par un incendie, le choc avec un animal pendant la conduite, la chute d’une branche sur votre voiture, ou même un pare-brise fissuré.
Même si vous avez tous les types d’assurance à la fois, vous ne serez toujours pas couvert pour les réparations mécaniques courantes – elles seront toujours à votre charge.
Responsabilité civile ou sans faute
Chaque État réglemente l’assurance auto indépendamment, ce qui signifie que les types d’assurance ci-dessus varieront selon l’endroit où vous vous trouvez. Les règles des États se répartissent généralement en deux catégories : « Tort » et « Sans faute ».
États fondés sur la responsabilité civile
Un État « Tort » est un État qui attribue la responsabilité de chaque accident de voiture, généralement selon une échelle progressive (par exemple, 40 % pour le conducteur A, 60 % pour le conducteur B). Ce pourcentage de responsabilité déterminera combien chaque partie doit payer. Par exemple, si vous êtes responsable à 40 % d’une collision, votre assurance n’a rien à verser à l’autre conducteur, mais l’autre conducteur n’a à payer que 20 % de vos dommages.
La plupart des États sont des États « tort ». L’avantage du système de responsabilité délictuelle est qu’il est perçu comme plus « équitable » : les conducteurs (et donc les assureurs) ne sont responsables que des dommages qu’ils causent, ni plus ni moins. Son inconvénient est qu’un grand nombre d’accidents se retrouvent devant les tribunaux, qui doivent alors déterminer qui est en tort et quel montant accorder. Cela est extrêmement coûteux, tant en frais juridiques pour les conducteurs impliqués que pour le système judiciaire, qu’il surcharge lourdement.
États sans faute
L’inverse du système tort est le système sans faute. Les États sans faute ne cherchent généralement pas à déterminer qui était responsable d’une collision : les frais de réparation et les dépenses médicales sont pris en charge uniquement par votre propre assureur. Il existe généralement un seuil, au-delà duquel les collisions causant d’importants dégâts peuvent tout de même être portées devant les tribunaux pour déterminer la responsabilité et engager une action en justice, mais les conducteurs ne peuvent pas poursuivre pour des dommages en dessous de ce seuil.
Cela signifie que la garantie responsabilité civile et la garantie automobiliste non assuré deviennent moins importantes (même si elles restent utiles pour les accidents plus graves), tandis que la garantie collision et la protection contre les dommages corporels sont généralement obligatoires.
Il existe actuellement 14 États « sans faute » : la Floride, Hawaï, le Kansas, le Kentucky, le Massachusetts, le Michigan, le Minnesota, le New Jersey, New York, le Dakota du Nord, la Pennsylvanie et l’Utah, ainsi que Porto Rico et Washington D.C. Plusieurs autres États proposent des contrats d’assurance « sans faute » en plus des contrats de type tort.
Les partisans de l’assurance sans faute soutiennent qu’elle simplifie et accélère le dépôt d’une demande d’indemnisation et l’obtention d’une réparation, tout en allégeant considérablement le système judiciaire. Ses opposants affirment au contraire qu’elle ne dissuade pas suffisamment les conducteurs d’adopter un comportement imprudent et qu’elle peut entraîner des primes plus élevées.
Conduite entre les États
Si un conducteur d’un État « sans faute » se rend dans un État « tort » et a un accident, il peut devoir verser une somme importante à l’autre conducteur s’il ne dispose pas d’une couverture responsabilité civile suffisante. À l’inverse, de nombreux contrats d’assurance dans les États « tort » traitent les conducteurs venant d’États « sans faute » comme s’ils n’étaient pas assurés, de sorte que la garantie automobiliste non assuré couvrirait les dommages.
Franchises et primes
La garantie responsabilité civile est la couverture minimale requise pour conduire dans la plupart des États. Cela a créé un mythe, particulièrement répandu chez les jeunes acheteurs à court d’argent, selon lequel vous aurez toujours les primes mensuelles les plus basses si vous choisissez simplement une couverture responsabilité civile.
À l’autre extrémité de l’échelle, beaucoup de soi-disant « experts » en finances personnelles conseillent à tous les conducteurs de souscrire le niveau de couverture maximal qu’ils peuvent se permettre. Ce conseil est particulièrement nuisible, car il est généralement donné pour tous les types d’assurance, sans indication sur la manière d’arbitrer entre les compromis.
De nombreux facteurs influencent vos primes mensuelles, mais le principal levier sur lequel vous pouvez jouer est l’équilibre entre votre franchise (c’est-à-dire le montant que vous devez payer de votre poche avant que votre assurance n’entre en jeu) et votre prime (ce que vous payez chaque mois pour votre couverture).
Plus votre franchise est élevée, plus vos primes sont basses, et vice versa. Cela vous donne un meilleur contrôle sur le coût total de votre assurance. Par exemple, vous pouvez vouloir une couverture complète en responsabilité civile, collision, automobiliste non assuré et protection contre les dommages corporels en cas de catastrophe, mais choisir une franchise très élevée pour maintenir vos primes mensuelles à un niveau bas. Cela peut signifier que vous devrez payer une somme importante de votre poche si vous avez un accident, mais vous pourriez au final avoir des mensualités plus faibles que quelqu’un qui n’a qu’une couverture responsabilité civile, mais une franchise très basse.
Ce qui augmentera vos tarifs
En plus de choisir votre niveau de couverture et l’équilibre entre primes et franchises, de nombreux facteurs détermineront le montant que vous devrez payer pour votre assurance.
Type et année du véhicule
Les voitures de sport rapides sont beaucoup plus chères à assurer, simplement parce qu’elles coûtent plus cher à réparer en cas d’accident. Les voitures neuves sont plus onéreuses pour la même raison, mais les assureurs facturent aussi davantage les véhicules de plus de 15 ans. Cela s’explique par le fait que les voitures plus anciennes tombent plus souvent en panne que les modèles récents, ce qui augmente le risque qu’un problème survienne sur la route et provoque un accident.
La criminalité joue aussi un rôle dans le coût de votre assurance : si votre modèle de voiture est fréquemment volé, souscrire une garantie tous risques sera nettement plus cher. Les voitures les plus souvent volées ne sont généralement pas les plus chères, mais celles que les voleurs peuvent démonter pour en revendre les pièces séparément à un meilleur prix.
Votre âge et votre sexe
Les hommes ont généralement plus d’accidents que les femmes, donc ces dernières bénéficient habituellement d’un léger avantage sur leurs primes d’assurance auto. Les conducteurs plus jeunes paient aussi davantage que les conducteurs d’âge moyen, mais les retraités voient leurs tarifs repartir à la hausse à mesure qu’ils vieillissent.
Votre lieu de résidence
Les zones urbaines enregistrent beaucoup plus de collisions que les zones rurales, donc si vous vivez en ville, attendez-vous à payer davantage pour votre assurance.
Autres conducteurs utilisant votre voiture
Si vous avez un conjoint qui utilise aussi votre voiture, vous paierez plus cher pour l’assurer. À l’inverse, si vous conduisez souvent d’autres véhicules (comme la voiture de votre conjoint ou d’un ami), vous devrez peut-être souscrire une couverture pour cela, ou vous pourriez être considéré comme un conducteur non assuré si leur assurance ne couvre pas les autres conducteurs. Si vous utilisiez la voiture de vos parents à l’adolescence, gardez à l’esprit qu’ils ont vu leurs primes augmenter fortement lorsque vous avez commencé à conduire.
Utilisation de votre voiture pour le travail
Si vous utilisez votre voiture dans le cadre de votre travail, par exemple pour des livraisons de repas ou pour vous déplacer à des rendez-vous commerciaux, votre assurance personnelle habituelle ne vous couvrira probablement pas si vous avez un accident dans le cadre de votre activité professionnelle. Vous aurez besoin d’une catégorie spéciale d’assurance professionnelle pour être couvert. La bonne nouvelle, c’est que votre employeur vous indemnisera généralement, et sinon, vous pouvez déduire cette dépense de vos impôts.
Déposer une réclamation
Si vous devez déposer fréquemment des réclamations auprès de votre compagnie d’assurance, même pour des accidents dont vous n’êtes pas responsable, vos primes augmenteront.
Amendes et contraventions
Si vous recevez des contraventions pour excès de vitesse ou pour conduite dangereuse, vos tarifs commenceront à augmenter rapidement.
Ce qui fera baisser vos tarifs
Il existe aussi de nombreux facteurs qui peuvent faire baisser vos tarifs d’assurance, mais attention : si vous dites à votre compagnie d’assurance que vous êtes admissible à ces avantages et qu’elle découvre que vous l’avez induite en erreur, votre contrat sera résilié et vous pourriez même être poursuivi pour fraude.
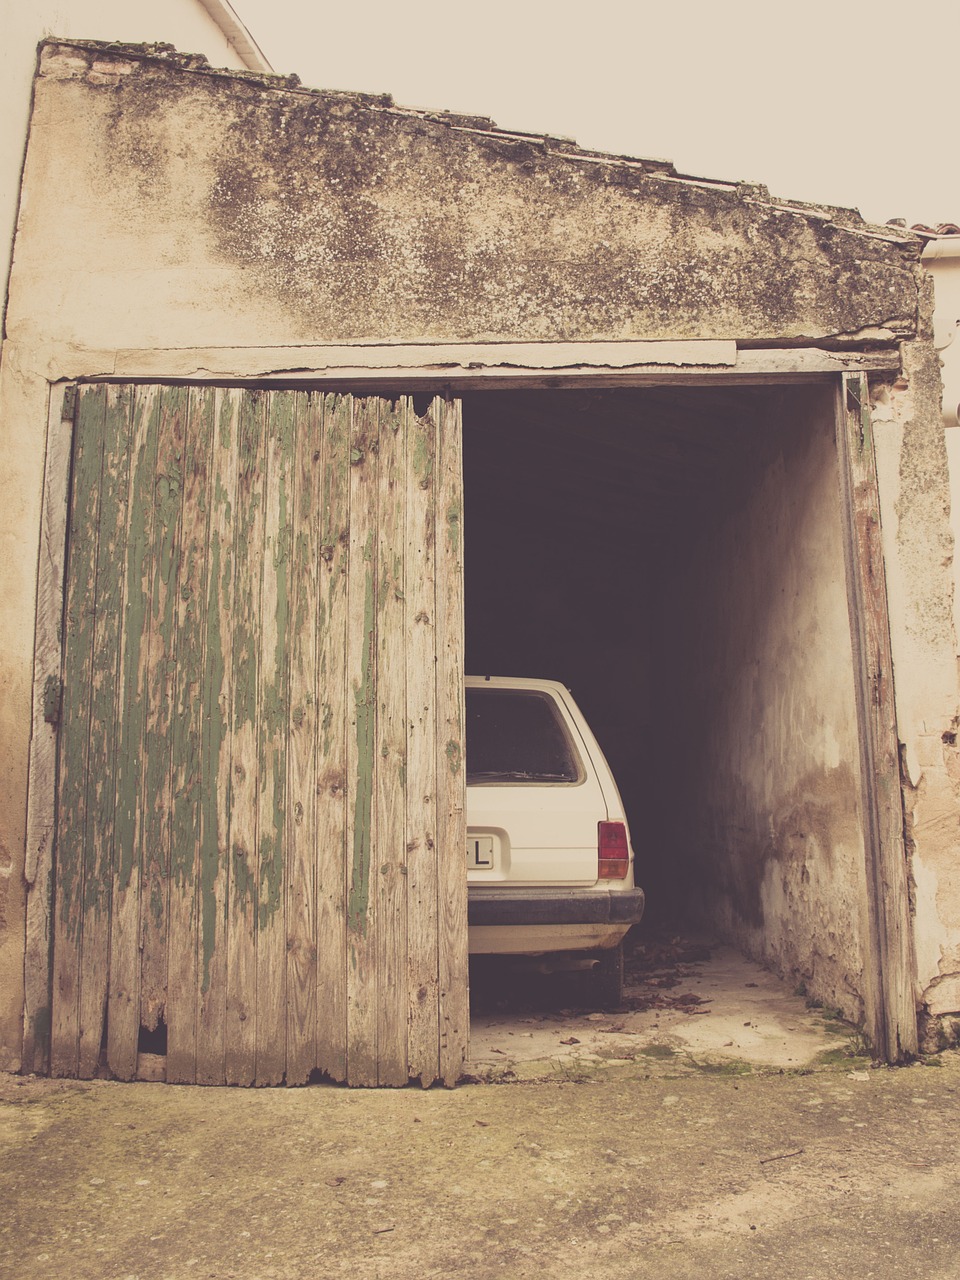
Voiture garée dans un garage
Si vous garez votre voiture dans un garage chaque nuit, vous pouvez obtenir une forte réduction sur vos primes mensuelles. En effet, les voitures garées dans un garage subissent moins d’« usure » due aux intempéries comme la pluie et la neige, sont moins endommagées par le vandalisme et les débris, et risquent beaucoup moins d’être heurtées par d’autres conducteurs pendant qu’elles sont stationnées.
Formule groupée
Si vous avez une assurance locataire, une assurance habitation ou tout autre type d’assurance responsabilité civile, votre assureur pourrait proposer des formules groupées pour récupérer l’ensemble de votre contrat. Cela peut réduire d’environ 15 % vos primes pour les deux contrats.
Moins de sinistres
Si vous ne déposez pas de réclamations fréquemment, voire pas du tout, vos primes commenceront à baisser après quelques années.
Stages de conduite sécuritaire
Vous pouvez peut-être suivre un cours de « conducteur prudent » et obtenir une légère réduction sur votre assurance chaque mois. De nombreuses compagnies d’assurance l’exigeront après un certain nombre d’excès de vitesse ou de contraventions afin d’éviter une forte hausse des primes.
Comparer les offres
Le montant que vous payez chaque mois dépend en partie de votre historique de sinistres, mais vous pouvez aussi économiser beaucoup en comprenant bien le fonctionnement de l’assurance. Lorsque vous souscrivez une police, votre compagnie d’assurance vous intègre à un groupe de dizaines, voire de centaines, d’autres conducteurs présentant les mêmes caractéristiques (âge, nombre de sinistres, type de véhicule, etc.). Les compagnies d’assurance utilisent ensuite la moyenne des indemnisations qu’elles doivent verser chaque année pour ce groupe afin de déterminer le montant qui vous est facturé.
Les critères qui déterminent votre appartenance à un groupe donné varient d’une compagnie à l’autre, et le groupe dans lequel vous pouvez vous retrouver change d’une année à l’autre. Toutefois, votre compagnie d’assurance ne vous fera probablement pas passer dans un groupe moins cher, même si vous y êtes admissible (cela est généralement déterminé lors de votre première souscription, puis réexaminé seulement tous les quelques années). Même avec des groupes strictement identiques, différentes compagnies d’assurance peuvent verser en moyenne des montants différents simplement par hasard, ce qui influencera les primes qu’elles facturent aux nouveaux clients d’un groupe donné.
Cela signifie que vous pourriez économiser des centaines d’euros simplement en comparant régulièrement les offres de différentes compagnies d’assurance. Même si vos tarifs ne changent pas d’une année sur l’autre avec une compagnie, ils peuvent être radicalement différents si vous faites une demande 12 mois plus tard auprès d’une autre, c’est pourquoi la plupart des experts recommandent de rechercher de nouveaux devis d’assurance auto au moins une fois tous les deux ans.