Si conduces un coche, necesitas estar cubierto por algún tipo de seguro de automóvil. Seguramente has visto decenas de anuncios de compañías aseguradoras que dicen ayudarte a reducir tus tarifas, mejorar tu cobertura o simplemente comparar opciones, pero antes de contratar tu primer seguro (o cambiar de proveedor), el primer paso es saber exactamente cómo funciona el seguro de coche.
Tipos de seguro de automóvil
Hay varios tipos diferentes de seguro de coche, y cada uno cubre un coste potencial distinto.
Cobertura de responsabilidad civil
La cobertura de responsabilidad civil es la parte obligatoria para poder conducir; este tipo de seguro pagará los costes de reparación y las facturas médicas del otro conductor en caso de accidente. Si causas daños materiales al chocar contra un edificio o una valla, la cobertura de responsabilidad civil también lo pagará.
La cobertura de responsabilidad civil no te cubre a ti ni a tu coche. Esto significa que, si tienes un accidente, te golpea otro conductor sin seguro o tu coche sufre cualquier otro daño y solo cuentas con cobertura de responsabilidad civil, tendrás que pagar de tu bolsillo el 100 % de las reparaciones (y las facturas médicas).
Cobertura por colisión
La cobertura por colisión está un paso por encima de la cobertura de responsabilidad civil: si hay un accidente, este tipo de seguro de coche también cubrirá los daños de tu vehículo, incluso si tú fuiste quien causó el accidente.
Protección contra lesiones personales
La cobertura por colisión pagará los daños de tu vehículo, pero no los gastos médicos. Para cubrir los gastos médicos derivados de un accidente, necesitarás la Protección contra Lesiones Personales. Nota: si el otro conductor fue totalmente culpable del accidente, su cobertura de responsabilidad civil pagará tanto las reparaciones de tu coche como los gastos médicos.
Cobertura para conductores sin seguro
Hay dos tipos de cobertura para conductores sin seguro: “Lesiones corporales” y “Daños materiales”. Contratar cobertura para conductores sin seguro cubrirá tus gastos médicos y de reparación si alguien te golpea y no tiene seguro. El tipo de “Lesiones corporales” cubrirá cualquier factura médica, salarios perdidos y gastos por dolor y sufrimiento.
Si tienes cobertura por daños materiales, cubrirá los costes de reparar tu coche, pero también puede extenderse a otros bienes tuyos (como tu casa, o cualquier objeto que estuviera en tu coche y que resultara dañado por la colisión).
Cobertura integral
La cobertura a todo riesgo está diseñada para asegurar tu coche frente a daños y reparaciones que no estén causados causados por accidentes. Esto significa que la cobertura a todo riesgo te cubrirá en casos como robo, daños por incendios, si un animal choca contigo mientras conduces, si la rama de un árbol cae sobre tu coche o incluso si se te agrieta el parabrisas.
Aunque tengas todos los tipos de seguro al mismo tiempo, seguirás sin estar cubierto para reparaciones mecánicas generales; estas siempre tendrás que pagarlas de tu bolsillo.
Responsabilidad civil vs. sin culpa
Cada estado regula el seguro de coche de forma independiente, lo que significa que los tipos de seguro mencionados arriba variarán según dónde te encuentres. Las normas estatales generalmente se dividen en dos categorías: “Tort” y “Sin culpa”.
Estados de responsabilidad civil
Un estado “Tort” es aquel que asigna la responsabilidad de cada accidente de coche, normalmente en una escala proporcional (por ejemplo, 40 % para el conductor A y 60 % para el conductor B). Este porcentaje de culpa determinará cuánto debe pagar cada parte. Por ejemplo, si tienes un 40 % de culpa en una colisión, tu seguro no tendrá que pagar nada al otro conductor, pero el otro conductor solo tendrá que pagar el 20 % de tus daños.
La mayoría de los estados son de tipo “Tort”. La ventaja del sistema tort es que se percibe como más “justo”: los conductores (y, por tanto, las aseguradoras) solo son responsables del daño que causan, ni más ni menos. La desventaja es que un gran número de accidentes acaba en los tribunales, y entonces los jueces tienen que determinar quién tuvo la culpa y cuánto se debe indemnizar. Esto resulta extremadamente costoso tanto en honorarios legales para los conductores implicados en el accidente como por la enorme carga que supone para el sistema judicial.
Estados sin culpa
Lo opuesto al sistema de responsabilidad civil es el sistema sin culpa. Los estados sin culpa, por lo general, no hacen ningún esfuerzo por determinar quién fue responsable de una colisión: los costos de las reparaciones y los gastos médicos los paga únicamente su propia aseguradora. Suele haber un umbral, en el que las colisiones que ocasionan cantidades enormes de daños todavía pueden ir a juicio para determinar quién tuvo la culpa y presentar una demanda, pero los conductores no pueden demandar por daños por debajo de ese límite.
Esto significa que la cobertura de responsabilidad civil y la cobertura para conductores sin seguro se vuelven menos importantes, aunque siguen entrando en juego en accidentes más graves, mientras que la cobertura por colisión y la protección contra lesiones personales suelen ser obligatorias.
Actualmente hay 14 estados “sin culpa”: Florida, Hawái, Kansas, Kentucky, Massachusetts, Míchigan, Minnesota, Nueva Jersey, Nueva York, Dakota del Norte, Pensilvania y Utah, además de Puerto Rico y Washington D. C. Varios otros estados ofrecen la opción de pólizas de seguro “sin culpa” además de las pólizas de responsabilidad civil.
Quienes apoyan el seguro sin culpa sostienen que hace más sencillo y rápido presentar una reclamación y obtener una compensación por las reparaciones, y que elimina una enorme carga del sistema legal; quienes se oponen dicen que no desincentiva adecuadamente que los conductores actúen de forma imprudente y que puede dar lugar a primas más altas.
Conducir entre estados
Si un conductor de un estado “sin culpa” visita un estado “con responsabilidad civil” y sufre un accidente, puede verse obligado a pagar una suma considerable al otro conductor si no tiene suficiente cobertura de responsabilidad civil. Por el contrario, muchas pólizas de estados “con responsabilidad civil” tratan a los conductores de estados “sin culpa” como si fueran automovilistas sin seguro, por lo que la cobertura para conductores sin seguro pagaría los daños.
Deducibles y primas
La cobertura de responsabilidad civil es la cobertura mínima exigida para conducir en la mayoría de los estados. Esto ha creado el mito, especialmente muy creído por compradores jóvenes y con poco dinero, de que siempre tendrás las primas mensuales más bajas si eliges solo la cobertura de responsabilidad civil.
En el otro extremo, muchos supuestos “expertos” en finanzas personales aconsejarán a todos los conductores contratar la máxima cobertura que puedan permitirse. Este consejo es especialmente perjudicial, ya que normalmente se da para todo tipo de seguro sin orientar sobre cómo equilibrar las compensaciones.
Hay muchos factores que influirán en tus primas mensuales, pero el factor principal que puedes negociar es el equilibrio entre tu franquicia, es decir, la cantidad que debes pagar de tu bolsillo antes de que entre en vigor tu seguro, y tu prima, es decir, cuánto pagas cada mes por la cobertura.
Cuanto más alta sea tu franquicia, más bajas serán tus primas, y viceversa. Esto te da un mayor control sobre el total que pagas por el seguro. Por ejemplo, quizá quieras una cobertura completa de responsabilidad civil, colisión, conductor sin seguro y protección contra lesiones personales en caso de desastre, pero elegir una franquicia muy alta para mantener bajas tus primas mensuales. Esto puede significar que tengas que pagar una cantidad enorme de tu bolsillo si sufres un accidente, pero podrías terminar con pagos mensuales más bajos que alguien que solo tiene cobertura de responsabilidad civil, pero una franquicia muy baja.
Qué hará que suban tus tarifas
Además de elegir tu nivel de cobertura y el equilibrio entre primas y franquicias, hay muchos factores que determinarán cuánto tendrás que pagar por el seguro.
Tipo y año del vehículo
Los coches deportivos rápidos tienen tarifas de seguro mucho más altas, simplemente porque son más caros de reparar si sufren un accidente. Los coches nuevos son más caros por la misma razón, pero las aseguradoras también cobrarán más por los coches de más de 15 años. Esto se debe a que los coches más antiguos tienen tasas de fallo más altas que los más nuevos, lo que significa que es más probable que algo se averíe en la carretera y provoque un accidente.
La delincuencia también influye en lo caro que puede ser tu seguro: si tu modelo de coche se roba con frecuencia, contratar una cobertura a todo riesgo será significativamente más caro. Los coches que más suelen robar no suelen ser los más caros, sino aquellos que los ladrones pueden desarmar para vender sus piezas por separado a un precio más alto.
Tu edad y género
Los hombres suelen sufrir más accidentes que las mujeres, así que las mujeres normalmente obtienen un pequeño descuento en sus primas de seguro de coche. Los conductores más jóvenes también pagan más que los conductores de mediana edad, pero los jubilados empiezan a ver cómo sus tarifas vuelven a subir a medida que envejecen.
Tu ubicación
Las zonas urbanas tienen muchas más colisiones que las zonas rurales, así que si vives en una ciudad, espera pagar más por el seguro.
Otros conductores que usan tu coche
Si tienes un cónyuge que también usa tu coche, pagarás más para asegurarlo. Por el contrario, si sueles conducir muchos otros vehículos (como el coche de tu cónyuge o de un amigo), es posible que necesites contratar cobertura para ello, o podrías ser considerado un conductor sin seguro si la póliza de esa persona no cubre a otros conductores. Si usaste el coche de tus padres de adolescente, ten en cuenta que ellos vieron un enorme aumento en sus primas cuando empezaste a conducir.
Usar tu coche para trabajar
Si utilizas tu coche como parte de tu trabajo, por ejemplo para repartir comida o para desplazarte a reuniones de ventas, es probable que tu seguro personal normal no te cubra si sufres un accidente durante el trabajo. Necesitarás una categoría especial de seguro profesional para estar cubierto. La buena noticia es que, por lo general, tu empleador te compensará y, si no, puedes desgravar ese gasto en tus impuestos.
Presentar reclamaciones
Si tienes que presentar reclamaciones a tu aseguradora con frecuencia, incluso por accidentes que no han sido culpa tuya, tus primas subirán.
Multas y sanciones
Si recibes multas por exceso de velocidad o conducción temeraria, tus tarifas empezarán a subir rápidamente.
Qué hará que bajen tus tarifas
También hay muchos factores que pueden reducir tus tarifas de seguro, pero ten cuidado: si le dices a tu aseguradora que cumples los requisitos para obtener estas ventajas y luego descubren que los estabas engañando, tu póliza será cancelada e incluso podrías ser procesado por fraude.
Coche aparcado en garaje
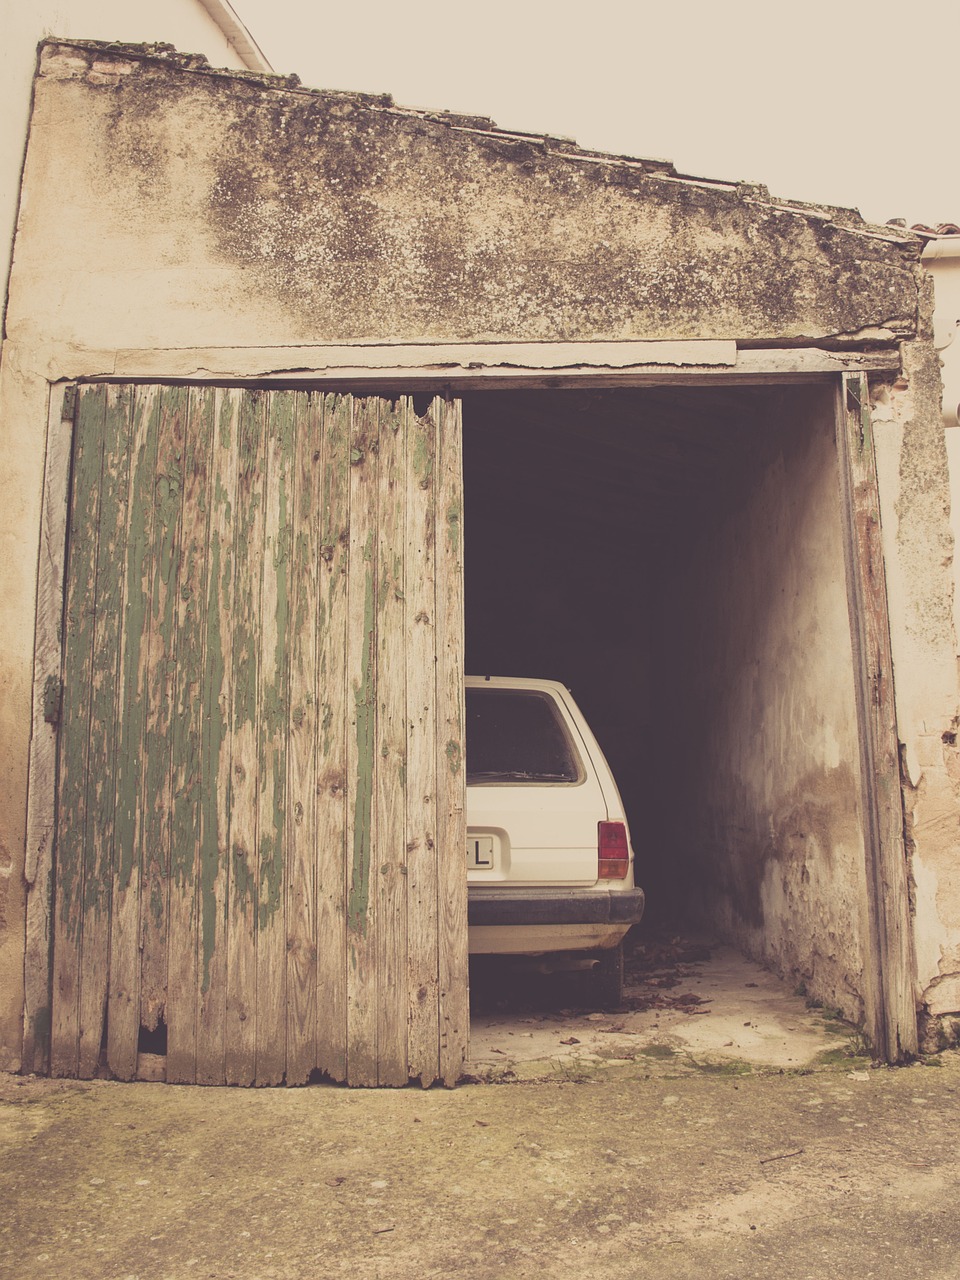
Si aparcas tu coche cada noche en un garaje, puedes obtener una gran reducción en tus primas mensuales. Esto se debe a que los coches aparcados en un garaje sufren menos desgaste por las inclemencias del tiempo, como la lluvia y la nieve, reciben menos daños por vandalismo y escombros, y tienen muchas menos probabilidades de ser golpeados por otros conductores mientras están estacionados.
Paquete de pólizas
Si tienes un seguro de alquiler, un seguro de hogar o cualquier otro tipo de seguro de responsabilidad civil, tu proveedor podría ofrecerte paquetes para quedarse con toda tu póliza. Esto puede rebajar tus primas de ambas pólizas alrededor de un 15%.
Menos reclamaciones
Si no presentas reclamaciones con frecuencia, o no las presentas en absoluto, tus primas empezarán a bajar después de unos años.
Cursos de conducción segura
Puede que puedas hacer un curso de "conductor seguro" y conseguir que te descuenten unos euros de tu seguro cada mes. Muchas aseguradoras lo exigirán después de cierto número de multas por exceso de velocidad o infracciones para evitar un gran aumento de las primas.
Comparar opciones
Lo que pagas cada mes se determina en parte por tu historial de reclamaciones, pero también puedes ahorrar mucho si entiendes bien cómo funciona el seguro. Cuando contratas una póliza, tu aseguradora te incluirá en un grupo con decenas o incluso cientos de otros conductores con las mismas características (edad, número de reclamaciones, tipo de vehículo, etc.). Luego, las aseguradoras usan el promedio que esperan pagar en reclamaciones cada año para ese grupo para determinar cuánto te cobran.
Los criterios para determinar a qué grupo perteneces cambian de una compañía a otra y el grupo en el que puedas quedar puede variar de un año a otro. Sin embargo, es probable que tu aseguradora no te mueva a un grupo más barato aunque cumplas los requisitos (esto suele determinarse cuando contratas el seguro por primera vez y solo se revisa cada pocos años). Incluso con grupos completamente idénticos, distintas aseguradoras podrían pagar una cantidad diferente de media simplemente por azar, lo que afectará a lo que cobran en primas a los nuevos clientes de un grupo determinado.
Esto significa que podrías acabar ahorrando cientos de dólares simplemente comparando regularmente distintas aseguradoras. Aunque tus tarifas no cambien de un año a otro con una compañía, podrían ser radicalmente distintas si solicitas presupuesto 12 meses después con otra, así que la mayoría de los expertos recomienda buscar nuevas cotizaciones de seguro de coche al menos una vez cada dos años.