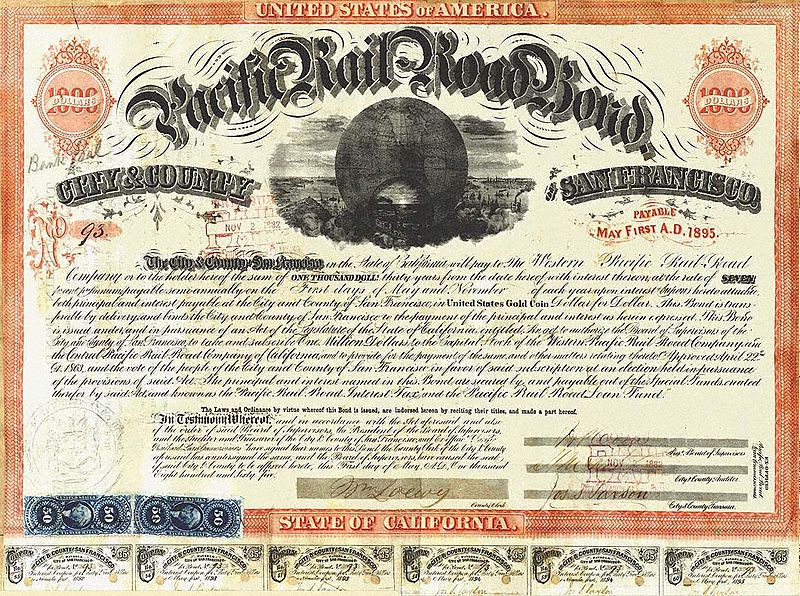
Los bonos son, en esencia, un pagaré mucho más formal, utilizado para pedir dinero prestado. Compras el bono a cambio de intereses durante un período determinado. Cuando una empresa o un gobierno necesita dinero, emite bonos que la gente compra. A su vez, el emisor (la persona que vende el bono) recibe el dinero. Sin embargo, nadie compraría algo si no recibiera algo a cambio, así que el emisor ofrecerá no solo devolver el dinero en una fecha específica, sino también pagar algo de interés por el camino.
Hay dos tipos principales de bonos:
Bonos gubernamentales
Estos bonos los emiten gobiernos que quieren recaudar dinero en efectivo. Puede hacerlo cualquier nivel de gobierno; las grandes ciudades suelen emitir bonos para financiar proyectos públicos, mientras que los gobiernos nacionales emiten bonos para financiar al gobierno. Cuando oigas hablar de la deuda nacional de un país, normalmente se refiere al importe de bonos que tiene emitidos en ese momento.
Los bonos del gobierno pueden ser negociados por inversores normales, pero también pueden comprarse y venderse entre países (si oyes a un comentarista mencionar que el gobierno de Estados Unidos le debe dinero a otro país, como China, casi siempre es porque ese país compró una gran cantidad de bonos del gobierno), o incluso entre distintas partes del gobierno.
En Estados Unidos, por ejemplo, la Reserva Federal compra y vende bonos del Tesoro de EE. UU. para influir en los tipos de interés vigentes.
Bonos corporativos
Las empresas también pueden vender bonos, lo que en esencia equivale a pedir dinero prestado a un gran grupo de inversores. Las empresas más pequeñas por lo general pueden simplemente solicitar préstamos a un banco, pero si la empresa es muy grande (como Apple (AAPL)), utiliza más efectivo del que los bancos suelen conceder en un solo préstamo. En su lugar, emite bonos a los inversores, con la promesa de devolver el dinero en una fecha determinada con intereses.
Los bonos son una de las dos formas que las empresas utilizan con frecuencia para obtener dinero extra que emplean en inversión y expansión; la otra es emitir acciones. Sin embargo, hay diferencias muy importantes entre ambas:
- Si compras un bono, le estás prestando dinero a una empresa y ella se compromete a devolvértelo más adelante con intereses
- Si compras una acción, estás comprando una parte de esa empresa y tienes derecho a una parte de sus beneficios (en forma de dividendos).
- El valor del bono proviene de cuánto dinero le prestaste a la empresa y de la tasa de interés que te pagarán al devolvértelo
- El valor de una acción proviene de cuánto vale la empresa en sí (incluidos todos sus activos y su negocio)
- Los bonos vencen; en la fecha de vencimiento recibes de vuelta la cantidad que prestaste
- Las acciones no vencen
Detalles:
Los bonos pueden comprarse y venderse igual que las acciones, o pueden comprarse una sola vez y mantenerse hasta su vencimiento, momento en el que expiran y devuelven su valor nominal. En esencia, cuando compras un bono y lo mantienes hasta su vencimiento, recibirás una determinada tasa de interés predeterminada (o cupón).
Recuerda que, aunque un bono representa una cantidad de dinero que prestaste a un gobierno o a una empresa, todavía puede comprarse o venderse entre inversores como las acciones. Esto significa que puedes comprar un bono de Google (GOOG) y luego venderlo más tarde a otro inversor, que seguirá cobrando los intereses y recibirá la cantidad que prestaste inicialmente a Google cuando compraste el bono. Del mismo modo, puedes comprar bonos a otros inversores en lugar de comprarlos directamente a la empresa que los emitió.
Los inversores suelen comprar bonos cuando son muy «reacios al riesgo», lo que significa que prefieren el pago garantizado de intereses regulares antes que hacer inversiones más «arriesgadas» como las acciones, cuyo valor puede subir y bajar mucho con el tiempo.
Aquí hay algunos términos importantes al analizar los bonos:
Valor nominal
El valor nominal, también conocido como valor par o principal, es la cantidad de dinero que recibirás cuando el bono venza. Casi siempre es de $1000, pero puede haber excepciones.
Cupón
Esta es la cantidad de interés que recibes por tu bono cada año. Por lo general, se expresa en términos de la tasa cupón (en porcentaje). Luego multiplicas tu tasa cupón por el valor nominal, que en la mayoría de los casos será de $1000, para obtener tu cupón. Por ejemplo, si un bono cotiza al 4,00 %, recibirás $40 cada año. Los bonos también pueden pagarse varias veces al año y, por lo general, son semestrales (dos veces al año). En este caso, tu tasa cupón se mantiene en 4,00 %, pero recibirías dos cupones de $20 en lugar de un cupón de $40.
Vencimiento
La fecha de vencimiento es cuando el bono expira. Si mantienes el bono en la fecha de vencimiento, entonces el emisor del bono te pagará el valor nominal del bono, que casi siempre es diferente de lo que pagaste inicialmente por él. Además del valor nominal del bono, si tu bono tenía cupón, también recibirás un último pago por cualquier interés acumulado desde que se realizó el último pago. Después de este punto, la deuda del emisor del bono con el tenedor del bono se considera liquidada.
Rentabilidad
Como los bonos se compran y se venden entre inversores igual que las acciones, el valor por el que se compran y se venden en el mercado puede no ser exactamente el mismo que los pagos de interés que quedan hasta que el bono vence y el valor nominal. Este es un concepto muy difícil de entender para muchos inversores, pero esencialmente es el rendimiento que obtienes al considerar el precio que pagaste por tu bono. El precio del bono se ve afectado por la tasa libre de riesgo y la propia tasa del bono, así como por muchos otros factores. Cuanto mayor sea el rendimiento, mejor se ve el bono en comparación con otras inversiones.
Interés devengado
Los pagos de interés de los bonos no se pagan a diario; por lo general, se pagan una o dos veces al año (según el bono). Sin embargo, el emisor del bono debe intereses a quien lo posea durante todo el tiempo que lo haya tenido; si solo eres propietario de un bono durante un día, aun así tienes derecho a un día de intereses.
Esto es importante para los inversores que compran y venden bonos con frecuencia; si eres dueño de un bono que paga intereses una vez al año el 1 de julio, pero lo vendes a otra persona el 15 de junio, tienes derecho a la mayor parte del pago de intereses que recibirá del emisor del bono el 1 de julio.
Por ejemplo, supongamos que John compró un bono semestral a 10 años con un 5 % el día en que se emitió y espera un año y 2 meses antes de venderlo a Kelly. Esto significa que John recibió dos cupones de $25 durante el primer año y tiene derecho a otros $8,33 del emisor del bono además del precio por el que vendió el bono. Esto se debe a que lo mantuvo durante dos meses más; por tanto, 2/6 * $25 = $8,33.
Interés acumulado con precios
Al analizar los intereses devengados, estos tienen un gran impacto en los precios de los bonos. Los inversores los consideran en términos del “precio sucio” y el “precio limpio” de un bono. El precio sucio es el precio al que se negocia el bono en los mercados (si, por ejemplo, compraste un bono a otro inversor). Este precio no resta el interés acumulado del valor del bono. El precio limpio es el precio con ese interés acumulado excluido.
Precio sucio = Precio limpio + Intereses devengados
Cuando recibes una cotización de un bono, casi siempre se te cotiza el “precio limpio”, pero cuando lo compras siempre pagarás el “precio sucio”.
Calificación
Se asigna una calificación a los bonos para determinar su nivel de riesgo. Por lo general, la realizan firmas auditoras de terceros como Standard and Poor's, Moody's o Fitch. Los sistemas de calificación varían de una empresa a otra, pero es importante conocer la diferencia entre las distintas calificaciones de bonos. Las calificaciones de bonos más comunes son las siguientes:
AAA: calificación de calidad más alta; tiene un riesgo de impago muy, muy bajo.
AA+ a AA-: grado de inversión de muy alta calidad.
A+ a BBB-: grado de inversión de calidad media.
BB+ a BB-: bonos de baja calidad (sin grado de inversión), “bonos basura”, con alto riesgo de impago.
CCC+ a C: bonos especulativos con muy alto riesgo de impago.
D: bonos en impago por no pagar el principal y/o los intereses.
Cartera
Casi toda cartera equilibrada debería reservar un lugar para los bonos, aunque solo sea por su gran seguridad sin dejar de batir a la inflación. Los bonos también pueden ser muy arriesgados, como los bonos basura (bonos emitidos por gobiernos o empresas que es muy probable que no puedan devolver el dinero), que pueden pagar cupones altos pero tienen un alto riesgo de impago. También existen muchos tipos distintos de bonos, como los bonos convertibles, que pueden convertirse en acciones, o los bonos protegidos contra la inflación, que simplemente siguen la tasa de inflación.
ETF de bonos
También puedes exponerte a los bonos a través de ETF de bonos, como BND o LQD. Tienen algunas diferencias importantes con respecto a los bonos en lo que se refiere a impuestos y rentabilidad, pero son mucho más fáciles de negociar.
Negociación de bonos
Si están permitidos en tu concurso, puedes usar la [link name=”bonds” dest=”/trading/bonds”]Página de negociación de bonos[/link].
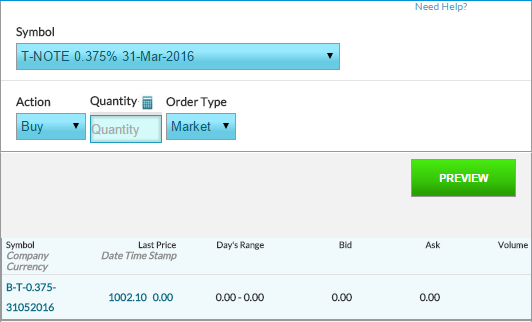
Notas para operar con bonos:
- Todos los bonos, corporativos y del Tesoro, que admitimos están en una lista maestra. Solo tenemos bonos de EE. UU. (Haga clic aquí para una lista maestra)
- No puedes vender bonos en corto
- Solo puedes usar órdenes de mercado
- Sí pagamos intereses y hacemos vencer los bonos (y devolvemos el cupón)
- No hay reglas de límite de volumen en los bonos