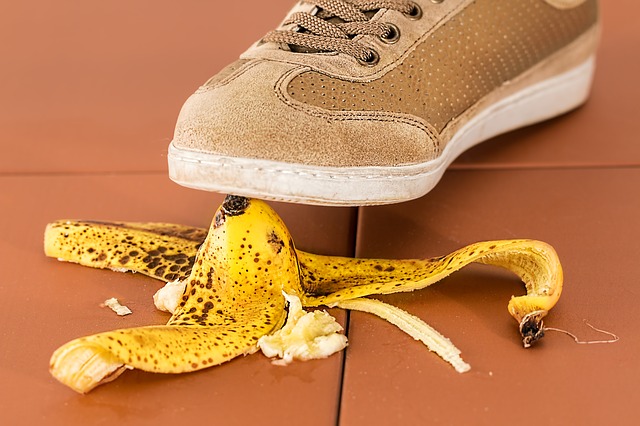
La idea detrás del seguro es que hay imprevistos negativos —y costosos— que le pueden ocurrir a casi cualquiera. Accidentes de coche, urgencias médicas y otros problemas pueden arruinar sus planes de ahorro e inversión personal si ocurren.
¿Cómo funciona el seguro?
 Para protegerse contra esto, las compañías de seguros trabajan para reunir los recursos de muchas personas en un solo grupo. Cada miembro del grupo aporta una cantidad, lo que se denomina prima. Si a los miembros del grupo les ocurre el problema contra el que el seguro está diseñado para proteger, el fondo del seguro utilizará las primas de todos los demás miembros para ayudar a pagarlo. En otras palabras, el seguro es una forma de protegerse contra el riesgo.
Por lo general, el seguro no cubre el 100 % del coste: la persona que presenta una reclamación debe pagar por su cuenta una cierta cantidad antes de que la cobertura del seguro «entre en vigor». Esta cantidad se llama franquicia.
Hay distintos tipos de seguros diseñados para proteger frente a diferentes tipos de riesgo, pero por lo general se agrupan en 4 categorías: seguro de automóvil, seguro de propiedad, seguro de salud y seguro de vida.
Seguro de automóvil
El seguro de automóvil, o cobertura de auto, es el seguro que se contrata para protegerse contra los riesgos al conducir. Hay cuatro tipos de seguro de automóvil: responsabilidad civil, lesiones personales, colisión y protección contra conductores sin seguro. Todas las pólizas de seguro de automóvil son una combinación de estos cuatro tipos.
Cobertura de responsabilidad civil
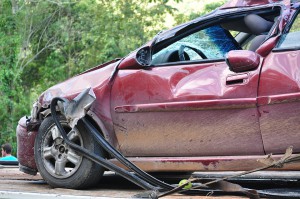 La cobertura de «responsabilidad civil» es obligatoria en la mayoría de los estados si quiere conducir. Esta cobertura sirve para pagar los costes de reparación y atención médica de cualquier bien o persona dañados en un accidente que haya sido su culpa. La cobertura de responsabilidad civil es obligatoria porque reduce el riesgo para los demás conductores: si choca contra otra persona, esta sabe que los costes de reparación estarán cubiertos por su compañía de seguros. Si tiene un accidente con alguien que no tiene cobertura de responsabilidad civil, y fue culpa de esa persona, su única opción es demandar directamente al otro conductor (y probablemente ni siquiera tenga dinero para pagar los daños).
La cobertura de responsabilidad civil no le cubre a usted ni a su propio vehículo; solo cubre los daños que usted cause al conducir. Si otro conductor con seguro de responsabilidad civil le golpea, su cobertura pagará sus costes de reparación, sus facturas médicas y otros gastos, en lugar de su propio seguro, según el grado de responsabilidad de la otra persona. Por ejemplo, si ambas personas en un accidente de coche tienen la misma responsabilidad, la cobertura de responsabilidad civil de cada una pagará la mitad de los gastos de la otra.
Lesiones personales
La cobertura por lesiones personales existe para cubrir tus propios gastos médicos en caso de accidente de coche, independientemente de quién tenga la culpa. La cobertura por lesiones personales es opcional, pero si eres incluso un 10 % responsable del choque, tendrás que pagar de tu bolsillo el 10 % de tus facturas médicas si no tienes cobertura por lesiones personales.
Cobertura por colisión
La cobertura por colisión cubre el coste de reparación o sustitución de tu vehículo, independientemente de quién tenga la culpa. Por lo general, la cobertura por colisión es menos importante que la cobertura por lesiones personales, pero si tienes un coche caro, es más probable que contrates cobertura por colisión para protegerte frente a posibles costes de reparación.
Protección contra conductores sin seguro
[rich] Esta cobertura es menos costosa en lugares donde el seguro de responsabilidad civil es obligatorio para todos los conductores, ya que es menos probable que tengas un accidente con un conductor sin seguro.[/rich] Todo lo demás en el seguro se basa en la idea de que, si otro conductor te golpea, su cobertura de responsabilidad civil pagará tus daños. Sin embargo, si el otro conductor no está asegurado, podrías tener muchos problemas para recuperar ese dinero de verdad. La protección contra conductores sin seguro está diseñada específicamente para protegerte si te golpea un conductor sin seguro: tu aseguradora te cubrirá de inmediato e intentará recuperar por sí misma sus costes, en lugar de hacerte perseguir al otro conductor.
Cómo determinar las primas de su seguro de automóvil
Las primas de tu seguro de coche dependen de muchos factores, pero básicamente se reducen a esto: cuanto más probable crea la aseguradora que serás un coste para ella, más te cobrará. Esto significa que, si perteneces a un grupo de edad con más probabilidades de sufrir un accidente (como un conductor joven), tienes un coche muy caro (cuyo arreglo cuesta más) o tienes un historial de muchos accidentes, tus primas subirán.
Por otro lado, tus primas bajarán si hay muchos factores que indiquen que es poco probable que tengas que presentar una reclamación. Esto incluye tener un historial como conductor prudente, poseer un coche seguro para circular y barato de reparar, y vivir en una zona con baja delincuencia (de modo que sea menos probable que te lo dañen o te lo roben) y con pocos accidentes.
Seguro de propiedad
El seguro de propiedad empezó como pólizas de seguro para proteger contra incendios, pero hoy también ayuda a proteger frente a robos, construcciones defectuosas, rayos y otros desastres potencialmente costosos.
Seguro para propietarios de vivienda
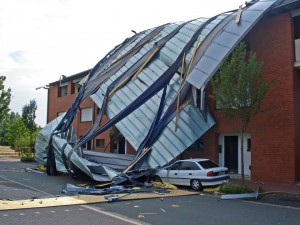 Si eres propietario de tu vivienda, probablemente querrás un seguro de hogar. Si tienes una hipoteca sobre tu vivienda, es probable que tu banco o la entidad hipotecaria que tengas un seguro de hogar para ayudar a proteger tu inversión. te exija
El seguro de hogar cubre básicamente todo lo que hay en tu casa. Incluso si rompes accidentalmente un plato, es probable que tu seguro de hogar lo cubra (aunque aun así tendrás que pagar la franquicia, que probablemente sea mucho más cara que simplemente reemplazar el plato).
Un problema al presentar una reclamación suele surgir al demostrar que, para empezar, poseías algo en tu casa. Las aseguradoras de hogar suelen recomendar que la gente recorra su casa con una videocámara una vez al año para documentarlo todo en el hogar; así, el vídeo puede utilizarse después para demostrar que algo estaba en la vivienda antes de que fuera robado o destruido.
El seguro de hogar suele encarecerse en edificios antiguos con instalaciones eléctricas y fontanería obsoletas o inseguras, o en viviendas situadas en zonas con más delincuencia. El seguro de hogar sale más barato para las viviendas con aislamiento, cableado y fontanería más actualizados, barrios más seguros, mejores equipos de seguridad contra incendios (como muchos detectores de humo e incluso rociadores) y mejores cerraduras y medidas de protección contra robos.
Seguro de inquilinos
 El seguro de inquilinos es muy parecido al seguro de hogar, pero solo para propiedades alquiladas. Esto significa que el seguro de inquilinos suele ser mucho más barato (ya que, por lo general, el inquilino no es responsable de todos los daños del edificio; lo es el propietario) y más fácil de gestionar. Si un edificio sufre un incendio, por ejemplo, el seguro del propietario cubriría la reparación del edificio, pero el inquilino no recibiría compensación por sus propias pertenencias salvo que tenga un seguro de inquilinos aparte.
El seguro de inquilinos no necesita cubrir el edificio en sí, pero la probabilidad de que tus pertenencias se destruyan en un incendio o te las roben en un allanamiento hace que la mayoría de los mismos factores que abaratan o encarecen el seguro de hogar también afecten al seguro de inquilinos. Sin embargo, si estás en la planta baja de un edificio, tu seguro de inquilinos probablemente será más caro que el de alguien que vive en la décima planta, ya que tu vivienda tendría más probabilidades de sufrir un robo.
Seguro de salud
El seguro médico está diseñado para cubrir tus gastos si enfermas, incluidos todos los medicamentos y la atención hospitalaria. El seguro médico es importante: sin él, podrías acabar endeudándote por decenas o incluso cientos de miles de dólares si ocurre una emergencia médica imprevista.
El seguro médico suele proporcionarlo tu empleador, pero muchos contratistas independientes y empleos peor remunerados tienen que comprarlo por su cuenta (normalmente a través de un sistema de intercambio). Toda persona que pueda permitirse un seguro médico está obligada por ley a tenerlo (desde 2014), salvo que pueda demostrar que gana por debajo de cierta cantidad al año y que no puede pagarlo.
Para las personas mayores, Medicare es un programa nacional de seguro médico que cubre todos los gastos médicos de las personas mayores de 65 años. Para las personas con bajos ingresos, Medicaid es un programa nacional que proporciona seguro médico a quienes ganan por debajo de cierto umbral.
Seguro de vida
[rich]Estos tipos de pólizas de seguro de vida son habituales tanto en la planificación familiar como en la de la jubilación.[/rich]El seguro de vida se creó originalmente para atender a la familia de una persona fallecida si moría, principalmente para cubrir el funeral y proporcionar algo de dinero con el que vivir hasta que los familiares supervivientes encontraran otras formas de apoyo. El seguro de vida sigue cumpliendo esta función, pero también existen pólizas que tienen valor en efectivo; según el tiempo que mantengas una póliza, puede pagar una cierta cantidad de dinero al “vencimiento” de la póliza.
Por ejemplo, podrías tener una póliza con una prima de 20 dólares al mes, que paga 200.000 dólares a tus beneficiarios si falleces. Sin embargo, si llegas a los 65 años y haces pagos durante 25 años, la póliza “se cobra” y te paga una suma global de 50.000 dólares para usarla en tu cuenta de jubilación.