Los informes de crédito son, básicamente, un informe que contiene tu historial crediticio, tanto lo bueno como lo malo. Si ves la televisión a altas horas de la noche, seguramente has visto algunos anuncios que ofrecen informes de crédito gratuitos, así que quizá sepas que son importantes. Sin embargo, la mayoría de las personas no sabe realmente qué papel tan importante puede desempeñar un informe de crédito.
¿Qué es un informe de crédito?
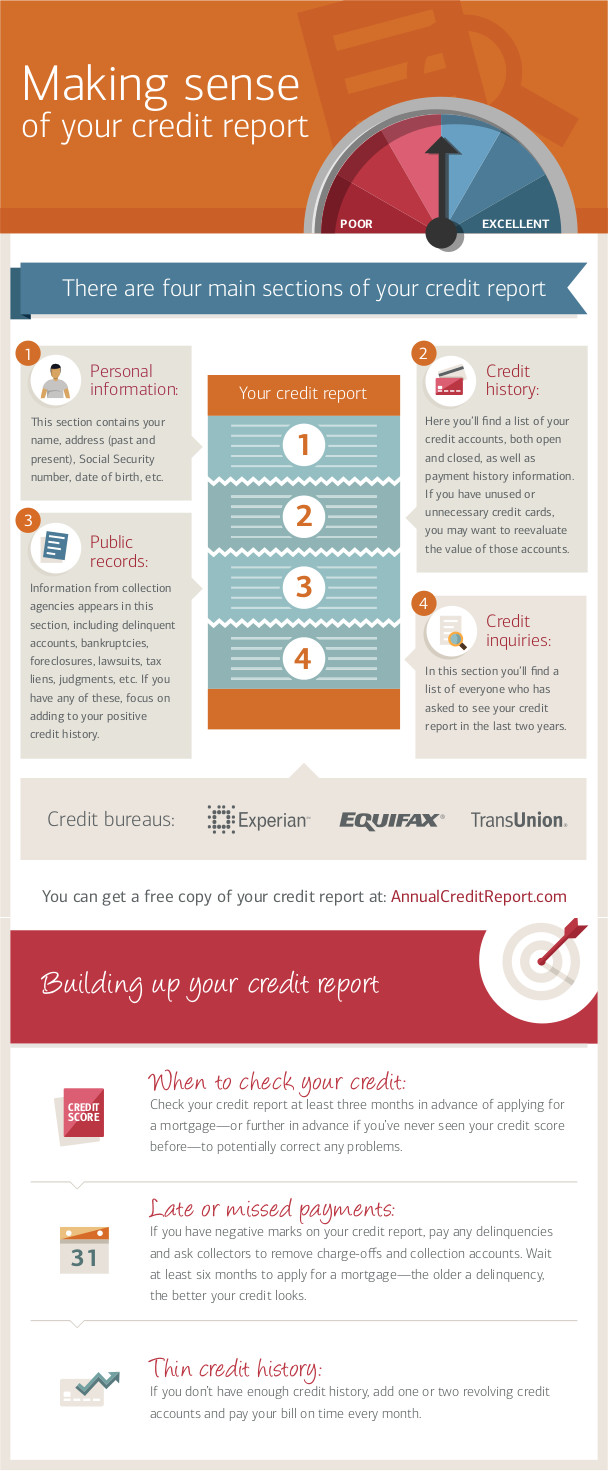
 Un informe de crédito, en esencia, es un documento que lleva un registro de (la mayoría de) los pagos habituales de tus facturas. En Estados Unidos hay tres organizaciones principales que elaboran informes de crédito: Experian, TransUnion y Equifax.
Cada una de estas organizaciones cuenta con una licencia especial para recopilar información sobre todas las personas en EE. UU. relacionada con su historial crediticio y de pagos, antecedentes penales, quiebras y demandas. Tu «informe de crédito» es, básicamente, el expediente que tienen sobre todas estas actividades de los últimos 7 a 10 años.
Las empresas y organizaciones de las que solicitas crédito pueden pedir entonces a una de esas tres agencias una copia de tu informe crediticio para ayudarles a evaluar tu solicitud de crédito. Esto incluiría cualquier momento en que quieras abrir una tarjeta de crédito, pedir un préstamo, contratar un seguro o alquilar una vivienda. A veces incluso los posibles empleadores pueden solicitar una copia de tu informe crediticio, aunque en este caso necesitas dar tu consentimiento.
¿Cuál es la diferencia entre un «informe de crédito» y una «puntuación de crédito»?
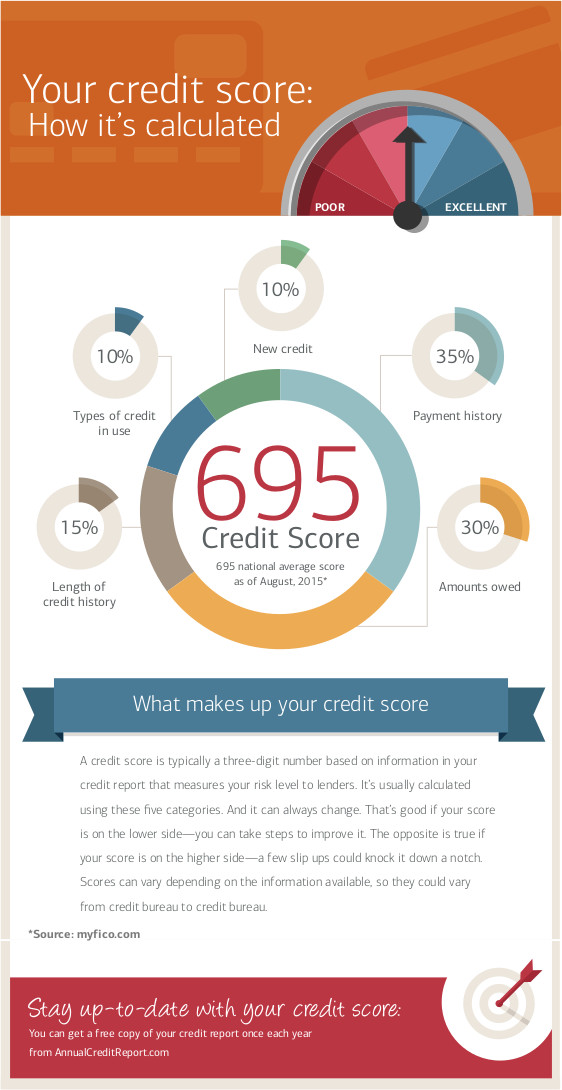
Tu informe crediticio es un historial crediticio completo, es decir, las facturas que has pagado (o que no pagaste) y sus importes. Una «puntuación crediticia» es un solo número.
Como un informe crediticio puede contener mucha información distinta de diferentes fuentes, esta se consolida mediante lo que se conoce como la «puntuación FICO». La «puntuación FICO» básicamente reduce todo tu historial crediticio a un número: cuanto más alto sea ese número, más probable cree la agencia de crédito que pagarás tus facturas a tiempo. Si tienes un informe crediticio impecable, tendrás una puntuación crediticia alta. Por otro lado, si tienes una puntuación crediticia baja, probablemente tengas muchos pagos atrasados o reclamaciones en tu informe crediticio.
Tus ingresos no afectan a tu puntuación crediticia, pero las solicitudes repetidas para consultar tu puntuación sí tienen un impacto negativo, ya que las agencias de calificación crediticia asumen que, si intentas obtener mucho crédito de muchos lugares diferentes, tu situación financiera podría ser inestable.
¿Por qué debo preocuparme?
Tu informe crediticio y tu puntuación crediticia son importantes y pueden tener un enorme impacto en tu vida financiera. Cualquiera que necesite evaluar tu solvencia probablemente estará consultando tu informe crediticio, así que sin duda te conviene mantenerlo en buen estado.
Solicitar una tarjeta de crédito
 La primera vez que tu informe crediticio puede entrar en juego es cuando solicitas una tarjeta de crédito. Según la duración historial crediticio (es decir, el tamaño total de tu informe crediticio), tu puntuación crediticia, lo bien que has cumplido con cualquier pago anterior y tus ingresos, tendrás a tu disposición una amplia gama de opciones de crédito.
En términos generales, las personas con un historial crediticio deficiente tienen límites de gasto más bajos, tipos de interés más altos y menos probabilidades de obtener concesiones por parte de la entidad emisora de su tarjeta de crédito, como la condonación de pagos atrasados o ventajas adicionales. Por otro lado, si tu informe crediticio tiene buen aspecto, tendrás una amplia selección de distintas compañías de tarjetas de crédito que ofrecerán condiciones cada vez más atractivas para captar tu negocio.
Solicitar una hipoteca
[rich]Si tu historial crediticio es malo, es posible que tengas dificultades para conseguir financiación para una vivienda.[/rich]Cuando quieras comprar una casa, verás los mismos tipos de condiciones que cuando solicitas una tarjeta de crédito, pero con mucho más en juego. Esto significa que habrá más bancos y prestamistas dispuestos a concederte un préstamo desde el principio, mejores tipos de interés (lo que puede ahorrarte decenas de miles de dólares durante la vida del préstamo) y pagos iniciales más flexibles.
Alquilar un apartamento
Cuando alquilas un apartamento, tu posible arrendador probablemente consultará tu informe crediticio. Los propietarios suelen usar el informe crediticio para comparar distintos candidatos y determinar el importe del depósito de garantía. Recuerda: a una persona que alquila un apartamento le preocupa principalmente asegurarse de que el alquiler se pague a tiempo. Si tienes un informe crediticio deficiente, puede que prefieran esperar al siguiente solicitante antes que correr el riesgo.
Obtener un seguro
Aunque quizá no desempeñe un papel tan importante como las líneas de crédito directas, las aseguradoras también consultan tu informe crediticio cuando determinan tus primas y deducibles. Esto se debe a que quieren asegurarse de que todos sus clientes pagan a tiempo. La idea misma del seguro es que la compañía aseguradora ingrese al menos tanto dinero en primas como el que paga en reclamaciones, por lo que necesitan asegurarse de que todos sus clientes paguen sus primas a tiempo.
Si la aseguradora sospecha que dejarás que tu cobertura venza y que solo te pondrás al día justo antes de presentar una reclamación, es probable que te cobre primas más altas para compensarlo.
Solicitar un empleo
 Cada vez más empleadores solicitan el historial crediticio de los posibles candidatos. Esta tendencia comenzó en la industria financiera y bancaria, pero también se ha ido extendiendo a otros sectores. Los posibles empleadores ven tu historial crediticio como un reflejo de tu fiabilidad profesional general, especialmente si tienes un largo historial de pagos atrasados.
¿Qué incluye exactamente mi informe?
Tu informe de crédito refleja tu historial básico de pagos a los acreedores. Esto incluye:
- Pagos con tarjeta de crédito
- Pagos de telefonía móvil
- Pagos de cable e internet
- Financiación en tienda para compras grandes
- Multas de estacionamiento impagadas
- Si lo han demandado
- Cualquier otra deuda pendiente
- Pagos de la hipoteca
- Alquiler
- Servicios básicos (gas, teléfono, agua)
- Pagos del coche
- Impuestos impagados
- Si ha declarado bancarrota
- Pagos de préstamos de día de pago
Los elementos de tu informe de crédito no permanecen allí para siempre, así que incluso si cometes errores crediticios cuando eres joven, es posible que no tengas que sufrir las consecuencias para siempre. Por lo general, los pagos omitidos, las cuentas en cobranza y la mayoría de los demás elementos caducan después de 7 años. Las quiebras y otras sentencias civiles (como impuestos impagos) suelen tener una vigencia mayor, de hasta 10 años.
¿Cómo llega esta información a mi informe de crédito?
[rich]Por lo general, cuanto más utiliza una empresa los informes de crédito como parte de su decisión de hacer negocios contigo, más probable es que proporcione información que se incluirá en informes futuros.[/rich]Las tres agencias de informes crediticios obtienen toda esta información de tus acreedores, lo que significa que todo lo que aparece en tu informe fue proporcionado por alguien con quien hiciste negocios (o que te demandó). No todos los acreedores suministran esta información. Por ejemplo, si alquilas un apartamento, los pagos podrían no aparecer en tu informe de crédito a menos que tu arrendador se encargue de informarlos. A veces esto es desequilibrado, ya que los arrendadores no siempre informan los pagos puntuales (ni siquiera los atrasados), pero casi con toda seguridad sí informarán las sentencias y las cuentas en cobranza.
Tus acreedores informan esta información, que está vinculada a ti a través de tu número de Seguro Social y tu dirección. El número de Seguro Social es la principal forma en que se vincula, pero la dirección también se usa para ayudar a prevenir el fraude y el robo de identidad.
La Ley de Informes de Crédito Justos
Todos estos detalles han sido útiles hasta ahora para los acreedores y los empleadores, pero también tienes cierto control sobre tu informe de crédito gracias a la Ley de Informes de Crédito Justos. Esta es una ley que otorga a todos los consumidores ciertos derechos sobre su informe de crédito, junto con restricciones para las empresas sobre lo que pueden incluir en el informe y cómo pueden usar esa información.
Derechos del consumidor
[rich]El derecho más fundamental que tienes es que cada persona puede obtener una copia gratuita de su informe de crédito de las 3 principales agencias una vez al año. Esto se hace a través de[/rich] annualcreditreport.com. [/rich]Una vez que tengas tu informe de crédito, también puedes disputar cualquier cargo que aparezca en él si consideras que no es legítimo. Esto significa que puedes llamar a la agencia que proporcionó el informe y presentar una «disputa». También debes ponerte en contacto con el prestamista que hizo el informe para pedirle que emita una corrección si es inexacto. Si el cargo se debió a un error, se eliminará de tu informe.
 Incluso si un cargo no es un error, puedes ponerte en contacto con la empresa que presentó el cargo e intentar que lo eliminen; si la persona que presenta el cargo lo retira, también se elimina de tu informe. Esto suele ocurrir cuando las personas se mudan de su casa sin pagar las facturas finales de servicios públicos. Si te pones en contacto con la empresa de servicios públicos y pagas las facturas pendientes (más una tarifa), es posible que retiren por completo el cargo de tu informe. Si tienes alguno de estos cargos, siempre te conviene localizarlos y ocuparte de ellos lo antes posible, ya que afectarán tu capacidad general para obtener crédito. Para obtener más información sobre cómo disputar cargos, visita http://consumer.ftc.gov.
Si un posible empleador quiere ver tu informe de crédito, necesita obtener tu permiso por escrito, usarlo solo para los fines de contratarte (e informarte cuáles son exactamente esos fines), darte una copia del informe si decide no contratarte (o despedirte) y darte la oportunidad de disputar cualquier cargo pendiente antes de tomar su decisión final.
Si le deniegan crédito (o un empleo) por el contenido de su informe crediticio, también tiene derecho a obtener una copia gratuita para su propia referencia.
Responsabilidades del usuario
Las empresas que solicitan informes crediticios también tienen límites sobre cómo pueden utilizarlos. En general, una empresa que solicita un informe crediticio debe:
- Utilice el informe solo para decidir las condiciones de su acuerdo financiero
- Notifíquele a alguien si algo en su informe crediticio afectó su decisión final
- Dígale al consumidor de qué empresa obtuvo el informe para que pueda verificarlo.
Responsabilidades del proveedor de datos
Las personas y las empresas que proporcionan los datos incluidos en los informes crediticios también tienen sus propias responsabilidades. La más importante es asegurarse de que toda la información que reportan sea precisa y esté actualizada.
Esto significa que, si presenta una disputa, el proveedor de datos tiene 30 días para verificar que la reclamación sea correcta; de lo contrario, se elimina de su informe hasta que lo haga. El proveedor de datos también debe tomar algunas medidas de seguridad para evitar el robo de datos. Por eso requieren tanto un número de seguro social como una dirección, para poder cruzar esta información y comprobar si hay robo de identidad.
Los proveedores de datos también deben informar a los consumidores antes de que presenten una reclamación y darles la oportunidad de resolverla antes de que aparezca en su informe crediticio.
Cómo corregir errores
Mira este gran video de Bank of America mostrar cómo encontrar errores en su informe crediticio y conseguir que se corrijan.
La conclusión
Su informe crediticio es importante, así que no lo olvide. Tiene una revisión gratuita de su informe crediticio cada año (nota: este informe NO incluye su puntuación crediticia), así que debería aprovecharla. Algunos estudios han demostrado que hasta el 30 % de los informes crediticios contienen información incorrecta, y siempre le conviene resolver estas incidencias cuanto antes.
Cuestionario
Parece que este cuestionario no está configurado correctamente.