Les rapports de crédit sont, en gros, des documents qui contiennent votre historique de crédit — le bon comme le mauvais. Si vous regardez la télévision tard le soir, vous avez probablement vu quelques publicités proposant des rapports de crédit gratuits ; vous savez donc peut-être que c’est important. La plupart des gens, toutefois, ne réalisent pas à quel point un rapport de crédit peut jouer un rôle important.
Qu’est-ce qu’un rapport de crédit ?
 À la base, un rapport de crédit est un document qui consigne (la plupart) de vos paiements habituels de factures. Aux États-Unis, trois grands organismes fournissent des rapports de crédit : Experian, TransUnion et Equifax.
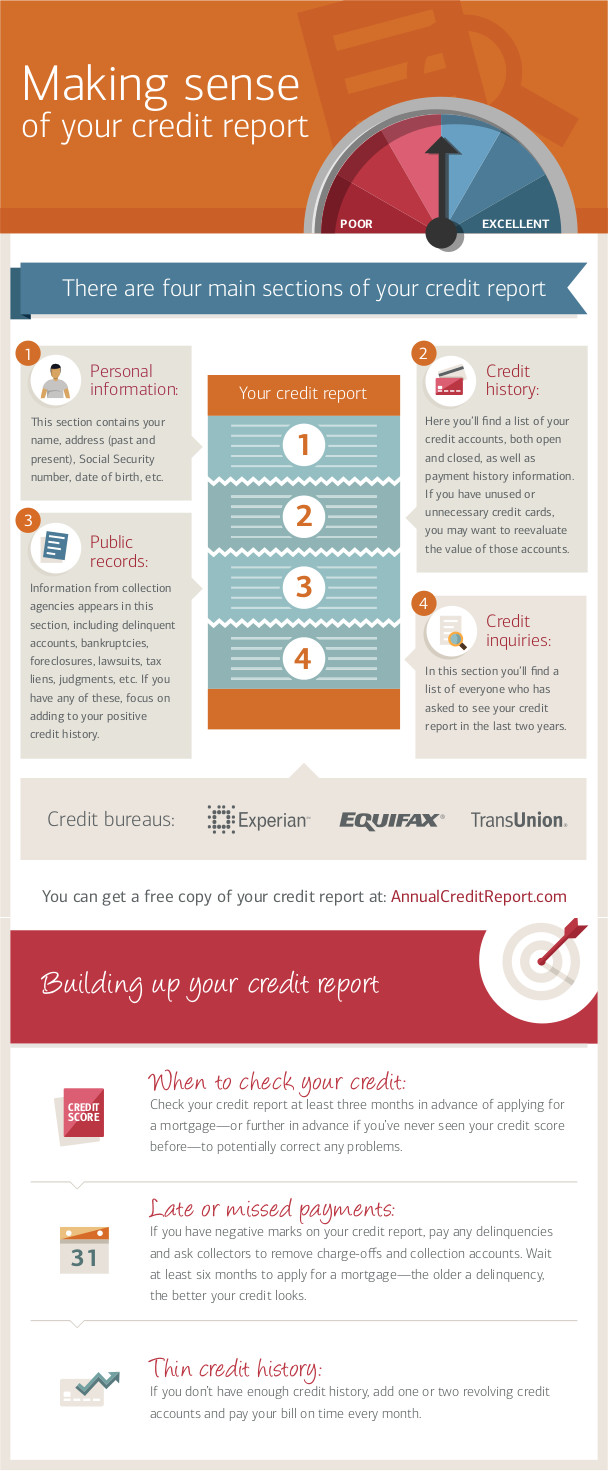
Chacun de ces organismes est spécialement autorisé à recueillir des informations sur toutes les personnes aux États-Unis concernant leur historique de crédit et de paiement, leur casier judiciaire, leurs faillites et leurs poursuites. Votre « rapport de crédit » est essentiellement le dossier qu’ils détiennent sur toutes ces activités au cours des 7 à 10 dernières années.
Les entreprises et organismes auprès desquels vous demandez un crédit peuvent ensuite demander à l’une de ces trois agences une copie de votre rapport de crédit afin de les aider à évaluer votre demande. Cela comprend toute situation où vous souhaitez ouvrir une carte de crédit, contracter un prêt, obtenir une assurance ou louer un logement. Parfois, des employeurs potentiels peuvent même demander une copie de votre rapport de crédit, bien que, dans ce cas, vous deviez donner votre consentement.
Quelle est la différence entre un « rapport de crédit » et un « score de crédit » ?
Votre rapport de crédit est un historique de crédit complet, c’est-à-dire les factures que vous avez payées (ou non payées) et leurs montants. Un « score de crédit » est un seul nombre.
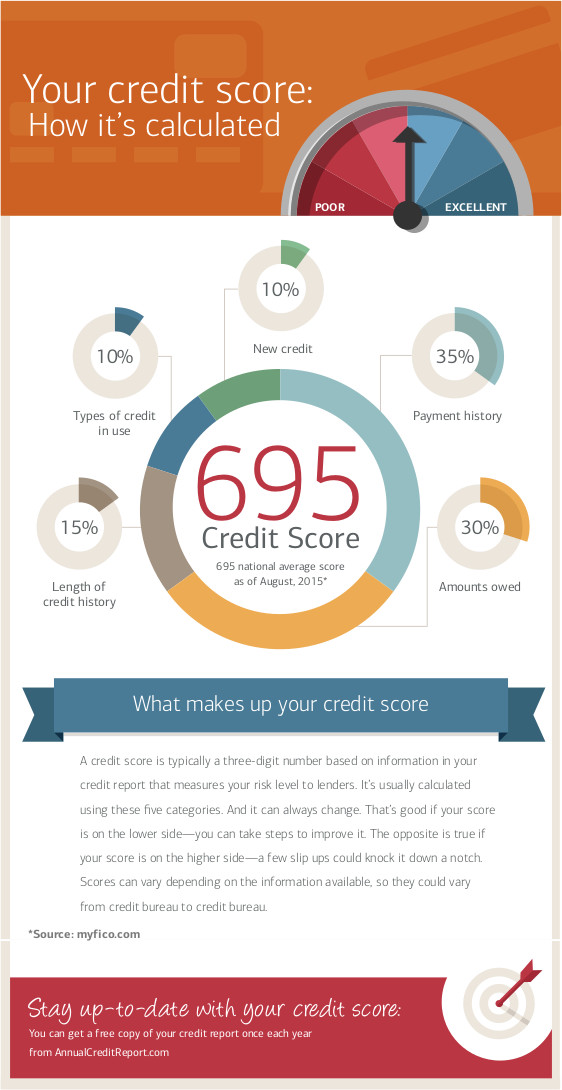
Comme un rapport de crédit peut contenir de nombreuses informations provenant de différentes sources, celles-ci sont regroupées au moyen de ce qu’on appelle le « score FICO ». Le « score FICO » résume essentiellement tout votre historique de crédit en un nombre : plus ce nombre est élevé, plus les agences de crédit estiment que vous paierez vos factures à temps. Si votre rapport de crédit est impeccable, vous aurez un score de crédit élevé. En revanche, si votre score de crédit est faible, vous avez probablement beaucoup de paiements en retard ou de réclamations dans votre rapport de crédit.
Vos revenus n’ont pas d’incidence sur votre score de crédit, mais des demandes répétées de consultation de votre score ont un impact négatif, car les agences de notation de crédit supposent que si vous cherchez à obtenir beaucoup de crédit auprès de nombreuses sources différentes, votre situation financière peut être instable.
Pourquoi dois-je m’en soucier ?
Votre rapport de crédit, ainsi que votre score de crédit, sont importants et peuvent avoir un énorme impact sur votre vie financière. Toute personne qui aurait besoin d’évaluer votre fiabilité financière regardera probablement votre rapport de crédit ; il est donc absolument dans votre intérêt de le garder en bon état.
Faire une demande de carte de crédit
 La première fois que votre rapport de crédit peut entrer en jeu, c’est lorsque vous faites une demande de carte de crédit. En fonction de la durée historique de crédit (c’est-à-dire de la taille totale de votre rapport de crédit), de votre score de crédit, de votre régularité dans vos paiements précédents et de vos revenus, un très large éventail d’options de crédit s’offrira à vous.
En règle générale, les personnes ayant un mauvais historique de crédit ont des plafonds de dépenses plus bas, des taux d’intérêt plus élevés et moins de chances d’obtenir un geste commercial de leur société de carte de crédit, comme une remise de frais de retard ou des avantages liés à la carte. En revanche, si votre rapport de crédit est bon, vous aurez un large choix d’émetteurs de cartes de crédit proposant des conditions de plus en plus attractives pour vous séduire.
Faire une demande de prêt hypothécaire
[rich]Si votre historique de crédit est mauvais, il se peut que vous ayez du mal à obtenir un financement pour acheter une maison, voire pas du tout.[/rich]Quand vous voulez acheter une maison, vous verrez les mêmes types de conditions que lorsque vous demandez une carte de crédit, mais avec des enjeux bien plus importants. Cela signifie davantage de banques et de prêteurs prêts à vous accorder un prêt dès le départ, de meilleurs taux d’intérêt (ce qui peut vous faire économiser des dizaines de milliers de dollars sur la durée du prêt) et des apports initiaux plus souples.
Louer un appartement
Quand vous louez un appartement, votre futur propriétaire consultera probablement votre dossier de crédit. Les bailleurs s’en servent souvent pour comparer différents candidats et déterminer le montant du dépôt de garantie. N’oubliez pas : une personne qui loue un appartement cherche avant tout à s’assurer que le loyer sera payé à temps. Si votre dossier de crédit est mauvais, elle préférera peut-être attendre le prochain candidat plutôt que de prendre un risque.
Obtenir une assurance
Même s’il n’a pas un rôle aussi important que les lignes de crédit directes, les assureurs examinent eux aussi votre dossier de crédit lorsqu’ils déterminent vos primes et vos franchises. C’est parce qu’ils veulent s’assurer que tous leurs clients paient à temps. L’idée même de l’assurance, c’est que l’assureur encaisse au moins autant d’argent en primes qu’il en verse en indemnisations ; il doit donc s’assurer que tous ses clients règlent leurs primes à temps.
Si la compagnie d’assurance soupçonne que vous laisserez votre contrat prendre fin, pour ensuite vous remettre à jour juste avant de déposer une réclamation, elle vous facturera probablement des primes plus élevées pour compenser.
Faire une demande d’emploi
 De plus en plus d’employeurs demandent l’historique de crédit des candidats à un poste. Cette tendance a commencé dans la finance et la banque, mais elle s’est aussi étendue à d’autres secteurs. Les employeurs potentiels considèrent votre historique de crédit comme un indicateur de votre fiabilité professionnelle globale, en particulier si vous avez un long historique de paiements en retard.
Que contient exactement mon rapport ?
Votre dossier de crédit retrace votre historique de paiement de base auprès des créanciers. Cela comprend :
- Paiements par carte de crédit
- Paiements de téléphone portable
- Paiements de câble et d’Internet
- Financement en magasin pour les gros achats
- Amendes de stationnement impayées
- Si vous avez été poursuivi en justice
- Toute autre dette impayée
- Paiements hypothécaires
- Loyer
- Services publics (gaz, téléphone, eau)
- Paiements de voiture
- Impôts impayés
- Si vous avez déclaré faillite
- Paiements de prêt sur salaire
Les éléments figurant dans votre dossier de crédit n’y restent pas éternellement ; ainsi, même si vous faites des erreurs de crédit quand vous êtes jeune, vous n’aurez peut-être pas à en souffrir toute votre vie. En règle générale, les paiements de factures manqués, les recouvrements de créances et la plupart des autres éléments expirent après 7 ans. Les faillites et autres jugements civils (comme des impôts impayés) ont généralement une durée plus longue, pouvant aller jusqu’à 10 ans.
Comment ces informations se retrouvent-elles dans mon rapport de crédit ?
[rich]En règle générale, plus une entreprise utilise les dossiers de crédit dans sa décision de faire affaire avec vous, plus elle est susceptible de fournir des informations qui figureront dans de futurs rapports.[/rich]Les trois agences de notation de crédit obtiennent toutes ces informations de vos créanciers, ce qui signifie que tout ce qui figure dans votre dossier leur a été communiqué par quelqu’un avec qui vous avez fait affaire (ou qui vous a poursuivi en justice). Tous les créanciers ne transmettent pas ces informations. Par exemple, si vous louez un appartement, les paiements peuvent ne pas apparaître dans votre dossier de crédit, à moins que votre propriétaire ne prenne soin de les signaler. C’est parfois déséquilibré, car les propriétaires ne signalent pas toujours les paiements effectués à temps (ni même les paiements en retard), mais ils signaleront presque certainement les jugements et les recouvrements de créances.
Vos créanciers communiquent ces informations, qui vous sont reliées par votre numéro de Sécurité sociale et votre adresse. Le numéro de Sécurité sociale est le principal moyen de rattachement, mais l’adresse est aussi utilisée pour aider à prévenir la fraude et le vol d’identité.
La loi sur le signalement équitable du crédit
Tous ces détails jusqu’ici ont été utiles aux créanciers et aux employeurs, mais vous disposez aussi d’un certain contrôle sur votre dossier de crédit grâce au Fair Credit Reporting Act. Il s’agit d’une loi qui accorde à tous les consommateurs certains droits concernant leur dossier de crédit, ainsi que des restrictions imposées aux entreprises sur ce qu’elles peuvent y inclure (et sur la manière dont elles peuvent utiliser ces informations).
Droits des consommateurs
[rich]Le droit le plus fondamental dont vous disposez est que chaque personne peut obtenir gratuitement une copie de son dossier de crédit auprès des 3 principales agences une fois par an. Cela se fait par l’intermédiaire de annualcreditreport.com. [/rich]Une fois que vous avez votre dossier de crédit, vous pouvez aussi contester toute information qu’il contient si vous estimez qu’elle n’est pas légitime. Cela signifie que vous pouvez appeler l’agence qui a fourni le rapport et déposer un « litige ». Vous devez également contacter le prêteur qui a établi le rapport pour lui demander d’émettre une correction si l’information est inexacte. Si l’information résulte d’une erreur, elle sera retirée de votre dossier.
 Même si une réclamation n’est pas une erreur, vous pouvez contacter l’entreprise qui l’a déposée et essayer de la faire supprimer — si la personne qui a déposé la réclamation la retire, elle est aussi supprimée de votre dossier. C’est le plus souvent le cas lorsque des personnes quittent leur logement sans régler les dernières factures de services publics. Si vous contactez le fournisseur de services publics et payez les sommes dues (plus des frais), il peut retirer complètement la réclamation de votre dossier. Si vous avez de telles réclamations, il est toujours dans votre intérêt de les repérer et de vous en occuper dès que possible, car cela aura une incidence sur votre capacité globale à obtenir du crédit. Pour en savoir plus sur la contestation des réclamations, consultez http://consumer.ftc.gov.
Si un employeur potentiel souhaite consulter votre dossier de crédit, il doit obtenir votre autorisation écrite, ne l’utiliser qu’aux fins de vous embaucher (et vous indiquer quelles sont exactement ces fins), vous remettre une copie du dossier s’il décide de ne pas vous embaucher (ou de vous licencier) et vous donner la possibilité de contester toute réclamation en cours avant de prendre sa décision finale.
Si l’on vous refuse un crédit (ou un emploi) en raison du contenu de votre dossier de crédit, vous avez également le droit d’en obtenir gratuitement une copie pour votre usage personnel.
Responsabilités de l’utilisateur
Les entreprises qui commandent des rapports de crédit ont elles aussi des limites quant à l’utilisation qu’elles en font. En règle générale, une entreprise qui commande un rapport de crédit doit :
- Utilisez le rapport uniquement pour déterminer les conditions de votre accord financier
- Informez quelqu’un si un élément de son rapport de crédit a influencé sa décision finale
- Dites au consommateur de quelle entreprise provient le rapport afin qu’il puisse le vérifier.
Responsabilités du fournisseur de données
Les particuliers et les entreprises qui fournissent les données incluses dans les rapports de crédit ont eux aussi leurs propres responsabilités. La plus importante consiste à s’assurer que toutes les informations qu’ils communiquent sont exactes et à jour.
Cela signifie que si vous déposez une contestation, le fournisseur de données dispose de 30 jours pour vérifier que la réclamation est exacte ; sinon, elle est retirée de votre dossier jusqu’à ce qu’il le fasse. Le fournisseur de données doit également prendre certaines mesures de protection pour prévenir le vol de données. C’est pourquoi il exige à la fois un numéro de Sécurité sociale et une adresse, afin que ces éléments puissent être recoupés pour vérifier l’absence d’usurpation d’identité.
Les fournisseurs de données doivent également informer les consommateurs avant de déposer une réclamation et leur donner la possibilité de la résoudre avant qu’elle n’apparaisse sur leur dossier de crédit.
Corriger les erreurs
Regardez cette excellente vidéo de Bank of America montrant comment repérer des erreurs dans votre dossier de crédit et les faire corriger.
En résumé
Votre dossier de crédit est important, alors ne l’oubliez pas. Vous avez droit à une consultation gratuite de votre dossier de crédit chaque année (remarque : ce rapport n’inclut PAS votre score de crédit), alors vous devriez en profiter. Certaines études ont montré que jusqu’à 30 % des dossiers de crédit comportent des informations inexactes, et il est toujours dans votre intérêt de les faire corriger le plus rapidement possible.
Quiz
Il semble que ce quiz ne soit pas configuré correctement.