Los registros financieros son lo que utilizas para tener una forma sencilla de saber dónde están todo tu dinero y tus activos, y exactamente cuánto tienes en cualquier momento.
No son un solo documento, ni siquiera un solo tipo de documento. De hecho, los registros financieros de la mayoría de las personas no se verán igual que los de nadie más, porque cada quien tiene formas únicas de organizar su información para que le resulte más accesible.
Fundamentos de los registros financieros
Tus registros financieros son útiles por muchas razones, pero por lo general se dividen en dos categorías. Primero, facilitan mucho la planificación financiera, en particular la gestión de tus ahorros e inversiones. Segundo, pueden ser sumamente importantes —y a menudo exigidos por ley— a efectos fiscales.
Planificación financiera
Cuando estás creando o haciendo evolucionar tus planes financieros y estableciendo nuevas metas financieras, debes empezar con registros financieros precisos para saber exactamente desde dónde partes y cuándo has alcanzado tus objetivos. Por ejemplo, si quieres ahorrar 300 dólares en los próximos 4 meses, necesitas saber cuánto dinero tienes ahora, y dentro de 3 meses tendrás que poder hacer las mismas mediciones.
Si tu saldo bancario actual es de 250 dólares y quieres ahorrar hasta llegar a 400 dólares, tu objetivo de ahorro sería ganar dinero extra o recortar tus gastos para alcanzarlo. Sin embargo, si encuentras un cheque sin cobrar de 150 dólares de tu último cumpleaños en una pila de papeles sobre tu escritorio y lo depositas en tu cuenta, llegarás a esa meta de 400 dólares sin haber logrado realmente nada. Este es un ejemplo de cómo unos malos registros financieros dificultan tu capacidad para fijar y alcanzar tus objetivos.
Impuestos

Imagen: el dinero que no puedes recuperar porque no guardaste tu recibo
La mayoría de las personas agradecen tener buenos registros financieros cuando llega el momento de presentar la declaración de impuestos. Muchos piensan que, por la mayoría de las cosas en las que gastas dinero a lo largo del año, como la renovación del registro de tu coche, los uniformes de trabajo y ciertos tipos de intereses de préstamos, todo puede deducirse de tus impuestos; en cierta medida esto es cierto, pero solo si has conservado recibos y registros de todos esos pagos.
Tipos de registros financieros
Hay docenas de tipos de registros, pero lo importante es mantenerlos todos organizados. Puedes dividir todos tus registros en dos grandes grupos: registros «primarios» (que serán extremadamente variados y estarán dispersos), y registros «secundarios» (que, por lo general, mantendrás tú mismo para mantener organizados tus registros primarios).
Registros primarios
Recibos

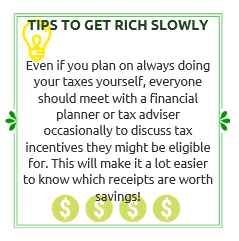 Si quieres solicitar alguna desgravación fiscal, tendrás que llevar un control cuidadoso de tus recibos. Estos son el tipo más básico de registro financiero que existe: simplemente un papel que muestra que se ha realizado una transacción.
Dependiendo de dónde vivas, siempre deberías guardar los recibos de las compras grandes (como el contrato de compraventa de tu coche). Muchas ciudades también ofrecen desgravaciones fiscales si utilizas el transporte público, así que también es buena idea guardar esos recibos.
También son útiles para conservarlos más allá de los impuestos. Por ejemplo, las facturas de servicios y los recibos suelen exigirse como «comprobante de domicilio» cuando quieres abrir una cuenta bancaria. Si más adelante surge un conflicto por una factura supuestamente pagada, tener un recibo puede resolver el problema de inmediato, mientras que demostrar lo contrario puede ser un proceso largo y engorroso.
Registros bancarios
Tu cuenta bancaria será una de tus fuentes más importantes de registros financieros. Por lo general, se guarda todo tu historial de transacciones durante unos años (incluido cada cheque que emites), junto con los saldos actuales de tu cuenta. Si no tienes un recibo de un pago (por ejemplo, si emites un cheque de alquiler cada mes), aún puedes tener un registro de esa transacción en tu cuenta bancaria.
Tendrás diferentes registros disponibles según el tipo de cuenta. Por ejemplo, si tienes una cuenta de ahorros, podrías tener más registros sobre importes y fechas de los depósitos, con intereses compuestos acumulados. Si tienes una cuenta corriente (o «Current»), tendrás tu saldo disponible actual, junto con el historial de transacciones de tus cheques, operaciones con tarjeta de débito y retiradas en cajeros automáticos. Los registros de tu banco serán un recurso inestimable cuando estés elaborando y modificando tu Plan de Gastos.
Informes de ingresos
 Tus informes de ingresos son extractos que muestran cuánto dinero has ganado, normalmente junto con cuánto impuesto sobre la renta y Seguridad Social has pagado en un año determinado. El más común de ellos es el formulario W-2 en Estados Unidos, pero podrías tener otros si trabajas por cuenta propia o haces trabajos esporádicos ocasionales. Son necesarios para presentar tus impuestos, pero también son útiles para ver cómo evolucionan tus ingresos con el tiempo.
Estados de inversión
Si tienes acciones, bonos u otras inversiones, también recibirás extractos periódicos de tu corredor. Esto incluirá tus saldos en efectivo (disponibles para retirar o para comprar más valores), el valor neto total de mercado de tu cartera, el importe de cualquier dividendo que hayas recibido y los gastos totales de tus inversiones (esto es especialmente importante en el caso de los fondos de inversión). Tus extractos de inversión son esenciales a efectos fiscales. A diferencia de las desgravaciones por recibos, estás legalmente obligado a declarar cualquier ingreso de inversión que recibas, por lo que tener acceso inmediato a estos documentos será fundamental.
Inventario de bienes personales
A diferencia de los demás registros primarios, este es uno que elaborarás y mantendrás tú mismo. Tu inventario de bienes personales 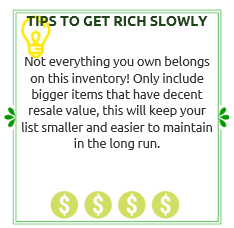 es básicamente una lista de lo que posees, dónde se encuentra y su valor estimado. Esto parece bastante simple cuando todavía estás en la escuela, pero hay más de unos pocos casos de grandes cantidades de dinero en efectivo escondidas y olvidadas. Además, a diferencia de los demás registros, tu inventario de bienes personales no se utiliza para impuestos. La principal ventaja de conservarlo y mantenerlo es puramente organizativa: saber exactamente dónde están tus cosas y cuánto valen puede ser muy útil cuando cambian tus circunstancias vitales y quieres vender (o regalar) cosas que ya no usas o de las que quizá te habías olvidado. ¡La industria de los trasteros de autoservicio prospera gracias a la gente que hace pagos mensuales para guardar cosas que no usa con regularidad!
Registros financieros secundarios
Tus registros financieros secundarios suelen ser simplemente listas más grandes, que reúnen tus distintos registros primarios en documentos fáciles de leer para tu propia referencia personal. Por lo general, son informes que prepararías tú mismo, pero hay algunos casos en los que se generarían automáticamente.
Declaraciones de impuestos sobre la renta
Después de presentar tu declaración del impuesto sobre la renta, conserva una copia para futuras referencias. Esto también incluye cualquier recibo que tengas de impuestos pagados; pueden ser muy importantes si algún día te auditan. Legalmente deberías conservar todas las declaraciones y recibos fiscales durante 7 años, pero puede ser útil guardarlos durante más tiempo si quieres trabajar ocasionalmente en la planificación financiera a largo plazo.
Estado del patrimonio neto

Tu «patrimonio neto» es básicamente la suma de todos tus activos, menos todos tus pasivos, en un solo documento. Aquí sumarías tu inventario de bienes personales, el valor de tus inversiones, los saldos bancarios y el dinero en efectivo que hayas escondido en un búnker en el desierto, y restarías los saldos pendientes de tus tarjetas de crédito, préstamos estudiantiles, préstamos de coche e hipotecas. Debería ser un documento de una sola página que actualices cada par de meses y que te ayude a ver toda tu situación financiera en un solo lugar.
Registros de gastos personales
Podrías acabar acumulando docenas de recibos en un período relativamente corto de tiempo. Cada pocos meses, intenta reunirlos y guardarlos en un lugar seguro (por ejemplo, todos los recibos de «enero a marzo de 2016» guardados en una carpeta dentro de una caja fuerte ignífuga). Mientras haces esto, copia los importes y el motivo de la compra en una hoja de cálculo de Excel. Así te resultará fácil saber cuánto gastaste y en qué lo gastaste más adelante. Además, podrás usar tu hoja de cálculo para encontrar rápida y fácilmente el recibo original si lo necesitas más adelante. Al archivar todos tus recibos con regularidad, reduces la probabilidad de que se pierda alguno o de que se tire por accidente. Hacerlo con regularidad es importante para evitar que se acumulen pendientes (y así no tener que dedicar toda una tarde a archivar tus recibos en lugar de unos pocos minutos cada pocas semanas).
Mantener tus registros seguros
Ahora que tienes toda esta información, tu principal preocupación es mantenerla a salvo. El robo de identidad es un problema importante, y si alguien consiguiera acceder sin autorización a solo unos pocos de tus documentos, podría utilizarlos en tu contra.
Almacenamiento de documentos en papel
Para cosas como tus declaraciones de impuestos, recibos y estados de inversión, puede que tengas copias en papel que deban ser fáciles de encontrar y, al mismo tiempo, seguras. Una opción posible es comprar una caja fuerte pequeña que puedas anclar al suelo, para mantener tus documentos seguros y todos en un solo lugar. Tradicionalmente, la gente también ha alquilado cajas de seguridad (las pequeñas pueden costar unos 60 dólares al año), lo que supone una compensación entre una seguridad extrema y la incomodidad de tener que ir al banco en persona y pagar la cuota anual.
Almacenamiento de documentos electrónicos
Mantener a salvo los archivos de tu ordenador frente a hackers y estafadores de phishing es una tarea mucho más complicada. Hay docenas de formas de proteger tus registros, pero estas son las reglas más comunes que debes seguir:
Regla #1: No compartas tu información de inicio de sesión
A pesar de lo que muestran las películas, la mayor parte del «hackeo» no se hace forzando complejos algoritmos informáticos para vulnerar un sistema central, sino normalmente simplemente porque alguien comparte una contraseña con quien no debería. Esto no solo se aplica a las contraseñas, sino también a otra información: nunca des por teléfono ni por correo electrónico tus números de cuenta, números de tarjeta de crédito, nombres de usuario ni contraseñas. Si de verdad necesitas compartir un nombre de usuario y/o una contraseña (por ejemplo, al compartir una cuenta con un grupo), asegúrate de que sea un nombre de usuario y una contraseña que no uses en ningún otro sitio web.
Regla #2: No reutilices tu contraseña
No puedes saber qué sitios usas deja que los administradores vean tu contraseñay cuáles usan un cifrado adecuado. Si reutilizas los mismos nombres de usuario y contraseñas en muchos sitios, aumentas las posibilidades de que un empleado descontento robe datos y entre en tus otras cuentas.
Regla #3: Cambia tus contraseñas con frecuencia
Incluso la contraseña más segura y exclusiva del mundo es vulnerable a los keyloggers, un tipo de software malicioso que registra cada tecla que pulsas y se lo comunica a quien creó el virus. Incluso si no tienes un keylogger en tu ordenador de casa (que puede permanecer oculto durante meses o años antes de «activarse»), es posible que haya uno en un aula de informática o en un ordenador público al que puedas acceder. Cambiar tus contraseñas cada pocos meses es una buena forma de mantenerlas seguras.
Regla #4: Elige contraseñas difíciles de adivinar

Haz que sea difícil que alguien entre simplemente en tu cuenta adivinándola, o que un hacker pruebe combinaciones aleatorias de letras hasta acertar.Esta tira cómica ilustra esto no significa que tenga que ser algo difícil de recordar, pero no existe una «llave de oro» para asegurarse de que tus contraseñas sigan siendo seguras.
Otros consejos y trucos sobre registros financieros
Vea qué servicios de gestión de cuentas pueden ofrecer algunas instituciones financieras
Si llevar un control de todo te parece una tarea abrumadora, comprueba qué tipos de servicios pueden «agrupar» tu banco u otra entidad financiera. Por ejemplo, es muy común que una persona tenga sus cuentas de ahorro y corriente, su cartera de inversiones, la hipoteca de su vivienda y su tarjeta de crédito todos con el mismo banco, de modo que pueda acceder a todos esos registros financieros a través del portal en línea del banco.
Esto tiene la ventaja de la comodidad, pero también algunos inconvenientes serios. Por ejemplo, si te roban la contraseña de este servicio de banca en línea, podrías perder el acceso a todo de una sola vez, lo que te causaría un enorme dolor de cabeza y potencialmente decenas de miles de dólares.
Como no estás comparando opciones para conseguir las mejores tasas en tus distintas cuentas (alto interés para tus ahorros, bajo para tu tarjeta de crédito e hipoteca, y las comisiones más bajas posibles para tus cuentas corrientes y de inversión), también es muy probable que obtengas mucho menos por tu dinero que si compararas por separado cada servicio.
Visite a profesionales de impuestos o asesores financieros
Aunque no lo hagas todos los años, dedicar algo de tiempo a consultar con un profesional puede acabar ahorrándote mucho dinero a largo plazo. Por ejemplo, pueden ayudarte a saber cuándo debes conservar los recibos y cuándo no, ahorrándote mucho tiempo y quebraderos de cabeza en la organización, y también te ayudarán a determinar exactamente cómo utilizarlos para reclamar todos los créditos fiscales posibles.
Puede que recuerdes lo básico: si tienes un gasto que se utiliza principalmente para el negocio, probablemente puedas reclamar un crédito fiscal por él. Sin embargo, quizá no conozcas el proceso exacto para declarar el tiempo que usaste tu coche mientras trabajabas, o si puedes reclamar exenciones del impuesto sobre las ventas por nuevas reformas en tu casa. Reunirte con un profesional fiscal o un asesor financiero es la forma más sencilla de orientarte entre la maraña de trámites burocráticos y sacar el máximo partido a tus declaraciones de impuestos, además de minimizar el tiempo y la investigación que tienes que dedicar, en tu tiempo libre, a tus registros financieros.