Votre guide pour trader les spreads de crédit bull puts, bear calls, condors de fer et papillons de fer
Vous souhaitez comprendre les options de spread de crédit ? Ces stratégies impliquent la vente et l’achat d’options des prix d’exercice différents mais la même échéance, ce qui génère un crédit initial tout en limitant le risque. Dans ce guide, nous allons expliquer leur fonctionnement et comment vous pouvez les utiliser efficacement.
Points clés
- Les spreads de crédit consistent à vendre une option et à en acheter une autre de la même classe et de la même date d’expiration, mais avec des prix d’exercice différents, ce qui offre une structure de risque et de rendement définie.
- Les stratégies de spread de crédit les plus courantes comprennent le Put haussier spread pour une vision haussière du marché et le Call baissier écart pour des perspectives baissières, tous deux visant à maximiser les profits tout en limitant le risque.
- Des stratégies avancées comme le Condor de fer et Papillon de fer ajoutent de la complexité, permettant aux traders de tirer parti des conditions de marché tout en conservant des profils de risque définis.
Qu’est-ce qu’un spread de crédit et comment fonctionne-t-il ?
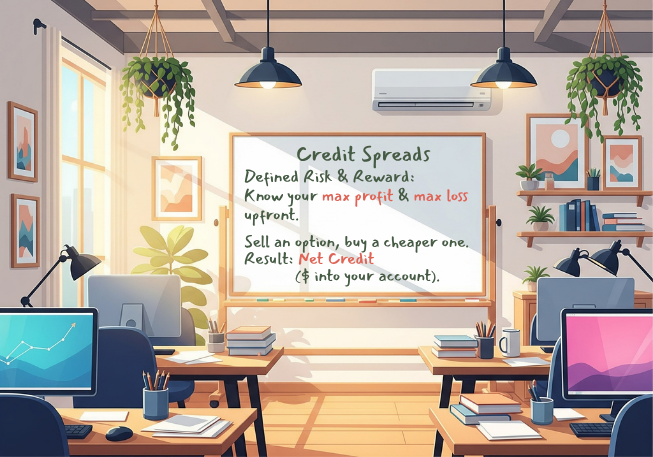
Un spread de crédit consiste à vendre une option tout en achetant simultanément une autre option de la même classe et à la même date d’expiration, mais avec des prix d’exercice différents. Cette stratégie se traduit par un crédit net initial, puisque la prime reçue sur l’option vendue est supérieure à la prime payée pour l’option achetée. Les spreads de crédit sont des spreads verticaux, ce qui signifie que les options partagent la même date d’expiration mais diffèrent par leurs prix d’exercice, offrant ainsi une structure de risque et de rendement définie.
Un spread de crédit vise à être rentable si les options vendues expirent sans valeur ou perdent de la valeur, l’option achetée limitant la perte potentielle. Cet aspect de risque défini permet aux traders de connaître leur perte maximale potentielle dès l’ouverture de la position, ce qui fait des spreads de crédit un choix populaire pour ceux qui cherchent à gérer efficacement le risque.
Les spreads de crédit պահանջent généralement moins de capital et impliquent des exigences de marge plus faibles que la vente d’options non couvertes, ce qui les rend accessibles à un plus grand nombre de traders.
Cliquez ici pour en savoir plus sur, Qu’est-ce qu’un call couvert ?
Terminologie essentielle des spreads de crédit
La maîtrise de la terminologie clé est essentielle lorsque l’on négocie des spreads de crédit. Le prix d’exercice est le prix prédéterminé auquel l’actif sous-jacent peut être acheté (call) ou vendu (put) si l’option est exercée. La date d’expiration est la date précise à laquelle un contrat d’option expire et cesse d’exister. La prime est le prix d’un contrat d’option, payé par l’acheteur au vendeur.
Le crédit net est le montant total de prime reçu par le trader lors de la mise en place d’un spread de crédit, calculé comme la prime de l’option vendue moins la prime payée pour l’option achetée. Le profit maximal d’un spread de crédit est généralement limité au crédit net initial reçu, tandis que la perte maximale correspond à la différence entre les prix d’exercice des options longue et courte, moins le crédit net reçu, multipliée par 100 (par contrat).
Le seuil de rentabilité est le prix auquel l’actif sous-jacent doit se trouver à l’échéance pour que l’opération ne génère ni profit ni perte (hors commissions). Par ailleurs, il est essentiel de comprendre des termes comme dans la monnaie (ITM), à la monnaie (ATM) et hors de la monnaie (OTM) afin d’identifier les options ayant une valeur intrinsèque.
Avant d’explorer les avantages des spreads sur options, consultez notre article sur comment trader des options pour vous mettre à niveau sur les concepts fondamentaux du trading d’options.
Comment définir et limiter votre risque
C’est souvent la raison la plus convaincante pour laquelle les investisseurs utilisent des spreads. En mettant en place une opération qui consiste à acheter et à vendre une option simultanément, vous pouvez souvent limiter votre perte potentielle maximale.
Vous saurez, dès le départ, quel est le pire scénario pour votre opération, peu importe à quel point le marché évolue contre vous.
Cette capacité à définir votre risque est essentielle pour construire des stratégies plus sûres, plus prévisibles. Elle vous permet d’explorer des opportunités en toute confiance, en sachant que votre risque de perte est limité.
Comment faire jouer le déclin temporel en votre faveur
De nombreuses stratégies populaires de spread sur options sont conçues pour générer un revenu passif. Ces stratégies consistent généralement à vendre une option avec une prime plus élevée et à en acheter une autre avec une prime plus faible dans le cadre de la même opération, ce qui se traduit par un crédit net reçu à l’avance.
Ces «spreads de crédit» (comme les spreads bull put ou bear call) sont rentables si le prix de l’actif sous-jacent reste dans une certaine fourchette ou évolue favorablement. Vous pouvez tirer parti du passage du temps (décroissance thêta) si les options que vous avez vendues perdent de la valeur plus vite que celles que vous avez achetées.
En somme, c’est une façon de potentiellement générer un revenu passif en exploitant stratégiquement le temps.
Comment tirer parti des mouvements subtils du marché
Avec une seule option, vous prenez surtout une position simple haussière (achat de call) ou baissière (achat de put). Les spreads sur options vous permettent d’exprimer des vues de marché bien plus nuancées.
- Pensez-vous que l’action restera dans une fourchette précise ? Un condor de fer pourrait être la bonne stratégie.
- Vous prévoyez une hausse modérée, mais souhaitez limiter le risque ? Un spread call haussier pourrait être la solution.
Les spreads vous permettent d’adapter précisément vos stratégies à votre anticipation de la direction du prix, de l’ampleur du mouvement, et même de la volatilité attendue, offrant une polyvalence remarquable au-delà des simples paris directionnels.

Comment réduire vos coûts de trading
Au-delà de la gestion du risque, de la génération de revenus et de la précision des stratégies, les spreads sur options offrent un autre avantage intéressant : ils peuvent souvent constituer une façon moins coûteuse de passer à l’action sur le marché par rapport à l’achat d’un contrat d’option unique et coûteux.
Voici comment cela fonctionne :
Lorsque vous mettez en place un spread sur options, vous achetez généralement une option et en vendez une autre en même temps. L’argent (la prime) que vous recevez en vendant la seconde option aide à financer l’option que vous achetez.
Considérez cela comme une réduction. Cette « réduction » obtenue grâce à la vente diminue votre total coût initial — le montant que vous devez verser immédiatement. Parfois, la prime que vous recevez en vendant est même supérieure au coût de l’option que vous achetez, ce qui signifie qu’en réalité vous en vous faisant payer d’avance pour mettre en place la stratégie !recevez un crédit net
Cette possibilité change tout. Elle peut rendre certaines stratégies plus accessibles si l’achat d’une seule option vous semblait trop coûteux. Et comme votre investissement initial (votre coût) peut être plus faible, votre rendement potentiel sur l’argent que vous engagez peut aussi être plus élevé que si vous achetiez simplement un seul contrat d’option plus onéreux.
En fin de compte, ajouter des spreads sur options à votre boîte à outils, c’est gagner la capacité de gérer le risque avec précision, de générer potentiellement des revenus, d’aligner les stratégies sur votre vision exacte du marché et d’optimiser votre capital — améliorant fondamentalement votre aptitude à gérer votre argent.
Spread put haussier : une stratégie haussière prudente
Le bull put spread est une stratégie haussière prudente qui est rentable si l’actif sous-jacent reste au-dessus d’un certain prix, évolue latéralement ou progresse. Idéale dans un contexte de marché neutre à haussier, cette stratégie fonctionne lorsque vous anticipez que l’action va monter modérément, rester stable ou ne pas baisser de manière significative, ce qui vous place dans une position haussière ou baissière avec des spreads sur puts.
Cette stratégie consiste à vendre une option de vente tout en achetant une autre option de vente avec un prix d’exercice inférieur et la même date d’expiration.
Comment mettre en place un spread call haussier put
Mettez en place un bull put spread en sélectionnant une action ou un ETF et en choisissant une date d’expiration, généralement entre quatre et six semaines. Ensuite, choisissez deux prix d’exercice hors de la monnaie : vendez une option de vente avec un prix d’exercice plus élevé (généralement à la monnaie ou légèrement hors de la monnaie) et achetez une option de vente avec un prix d’exercice plus bas (plus profondément hors de la monnaie) ayant la même date d’expiration. Cette configuration vous permet de percevoir une prime nette d’avance tout en limitant votre risque à la différence entre les prix d’exercice, moins la prime nette reçue, une stratégie souvent évoquée en parallèle de la vente d’options nues.
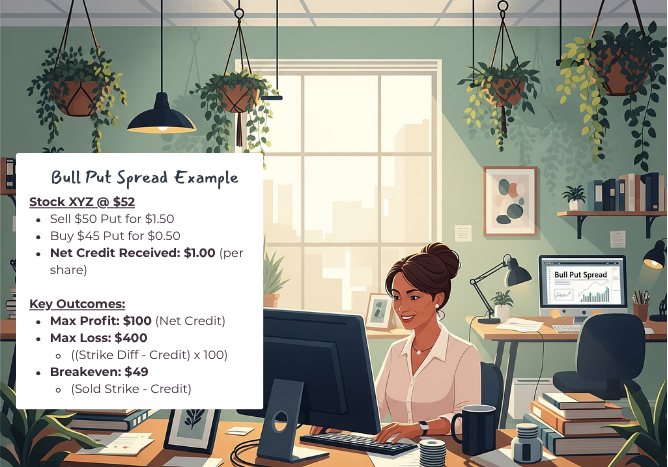
Par exemple, si l’action XYZ se négocie à 52 $, vous pourriez vendre une option de vente à 50 $ pour 1,50 $ et acheter une option de vente à 45 $ pour 0,50 $, ce qui donne un crédit net de 1,00 $ par action (ou 100 $ par contrat) et définit vos paramètres de risque et de rendement.
L’essentiel est de choisir des prix d’exercice qui correspondent à vos perspectives de marché et à votre tolérance au risque.
Scénarios de profit, de perte et de seuil de rentabilité
Le profit maximal d’un bull put spread est la prime nette reçue si le cours de l’action reste au-dessus du prix d’exercice le plus élevé (vendu) à l’échéance. La perte maximale se produit si le cours de l’action passe sous le prix d’exercice le plus bas (acheté) à l’échéance ; elle se calcule comme la différence entre les prix d’exercice, moins la prime nette reçue, multipliée par 100 (par contrat). Calculez le seuil de rentabilité en soustrayant la prime nette reçue du prix d’exercice du put vendu.
Par exemple, en reprenant l’exemple précédent : si l’action XYZ cote 52 $, vendre un put à 50 $ pour 1,50 $ et acheter un put à 45 $ pour 0,50 $ donne un crédit net de 1,00 $.
Le profit maximal est de 100 $, et la perte maximale est de (5 $ – 1 $) x 100 = 400 $, avec un seuil de rentabilité à 50 $ – 1 $ = 49 $.
Cette approche aide les traders à comprendre leurs résultats potentiels et à gérer efficacement leur stratégie d’investissement.
Spread call baissier : profiter d’une perspective baissière

Le spread call baissier génère un revenu ou un profit si l’actif sous-jacent reste en dessous d’un certain prix, évolue latéralement ou baisse. Idéale dans une perspective de marché neutre à baissière, cette stratégie fonctionne lorsque vous anticipez que l’action va légèrement reculer, stagner ou ne pas progresser de manière significative.
Cette stratégie consiste à vendre une option d’achat tout en achetant et en vendant des options avec un prix d’exercice plus élevé et la même date d’expiration.
Comment mettre en place un spread call baissier
Mettez en place un spread call baissier en sélectionnant une action ou un ETF et en choisissant une date d’expiration. Ensuite, choisissez deux prix d’exercice hors de la monnaie : vendez une option d’achat à un prix d’exercice plus élevé (généralement à la monnaie ou légèrement hors de la monnaie) et achetez une option d’achat à un prix d’exercice plus élevé encore (plus éloigné hors de la monnaie) avec la même date d’expiration. Cette configuration vous permet d’encaisser une prime nette à l’avance tout en limitant votre risque à la différence entre les prix d’exercice, moins la prime nette reçue.
Par exemple, si l’action XYZ se négocie à 52 $, vendre un call 55 $ pour 1,30 $ et acheter un call 60 $ pour 0,30 $ donne un crédit net de 1,00 $ par action (soit 100 $ par contrat) et définit vos paramètres de risque et de rendement.
L’essentiel est de sélectionner des prix d’exercice qui correspondent à votre perspective de marché et à votre tolérance au risque.
Scénarios de profit, de perte et de seuil de rentabilité
Le profit maximal d’un spread call baissier correspond à la prime nette reçue si le cours de l’action reste en dessous du prix d’exercice du call vendu le plus bas à l’échéance. La perte maximale survient si le cours de l’action dépasse le prix d’exercice du call acheté le plus élevé à l’échéance ; elle est calculée comme la différence entre le prix d’exercice le plus élevé et le prix d’exercice le plus bas, moins la prime nette reçue, multipliée par 100 (par contrat). Déterminez le point mort en calculant la prime nette reçue et en l’ajoutant au prix d’exercice du call vendu.
Par exemple, si l’action XYZ est à 52 $, vendre un call 55 $ pour 1,30 $ et acheter un call 60 $ pour 0,30 $ donne un crédit net de 1,00 $. Le profit maximal est de 100 $, et la perte maximale est de (5 $ – 1 $) x 100 = 400 $.
Le point mort est de 55 $ + 1 $ = 56 $. Cette approche aide les traders à comprendre leurs résultats potentiels et à gérer efficacement le risque.
Stratégies avancées : condor de fer et papillon de fer
Les stratégies avancées de trading d’options comme le condor de fer et le papillon de fer portent les spreads de crédit à un niveau supérieur. Ces stratégies à plusieurs jambes combinent différents spreads pour créer un risque défini et un potentiel de profit, permettant aux traders de tirer parti de diverses conditions de marché.
Condors de fer
Un condor de fer est rentable si le prix de l’actif sous-jacent reste dans une fourchette définie. Idéale en cas de faible volatilité et de fourchettes de négociation prévisibles, cette stratégie combine un spread put haussier et un spread call baissier sur le même actif sous-jacent avec la même date d’expiration.
Comment mettre en place un condor de fer
Un condor de fer comporte quatre jambes : vendre un put hors de la monnaie (OTM), acheter un put OTM plus éloigné (prix d’exercice inférieur), vendre un call OTM et acheter un call OTM plus éloigné (prix d’exercice supérieur). Choisissez les prix d’exercice du put vendu et du call vendu (« le corps ») à des niveaux que vous estimez que le cours de l’actif ne franchira pas, et placez les prix d’exercice du put acheté et du call acheté (« les ailes ») plus loin afin de limiter le risque.
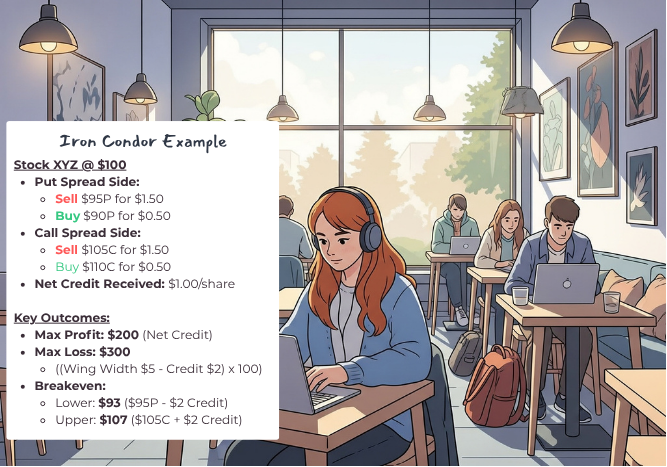
Par exemple, si l’action XYZ se négocie à 100 $, vendre un put 95 $ pour 1,50 $ et acheter un put 90 $ pour 0,50 $ ; vendre un call 105 $ pour 1,50 $ et acheter un call 110 $ pour 0,50 $ donne un crédit net total de 2,00 $ par action (soit 200 $ par contrat).
La largeur du « corps » et des « ailes » sont des éléments clés, car elles influencent l’équilibre entre risque et rendement.
Scénarios de profit, de perte et de seuil de rentabilité
Le profit maximal d’un condor de fer correspond au crédit net total reçu lors de la mise en place des quatre jambes, obtenu si le cours de l’action reste entre les prix d’exercice du put vendu et du call vendu à l’échéance. La perte maximale est limitée et déterminée par la largeur du spread vertical le plus large (soit le spread put, soit le spread call), moins le crédit net reçu ; elle se produit si le cours de l’action évolue de manière importante au-delà de l’un des prix d’exercice des options longues.
Par exemple, si l’action XYZ se négocie à 100 $, vendre un put à 95 $ pour 1,50 $, acheter un put à 90 $ pour 0,50 $, vendre un call à 105 $ pour 1,50 $ et acheter un call à 110 $ pour 0,50 $ aboutit à un crédit net total de 2,00 $.
Le profit maximum est de 200 $, et la perte maximale est de (($95-$90) – 2,00 $) x 100 = 300 $. Les seuils de rentabilité sont 95 $ – 2,00 $ = 93 $ et 105 $ + 2,00 $ = 107 $.
Papillons de fer
Un papillon de fer est rentable si le prix de l’actif sous-jacent reste très proche d’un niveau de prix précis (le strike central/short) à l’échéance. Idéale pour une faible volatilité et une perspective de marché neutre, cette stratégie combine la vente d’un call à la monnaie (ATM) et d’un put ATM (short straddle) avec l’achat d’un call hors de la monnaie (OTM) et d’un put OTM comme « ailes » de protection.
Comment mettre en place un papillon de fer
Pour mettre en place un papillon de fer, vendez un call à la monnaie (ATM) et un put ATM, tous deux au même prix d’exercice central, formant un short straddle. En même temps, achetez un call hors de la monnaie (OTM) avec un prix d’exercice plus élevé et un put OTM avec un prix d’exercice plus bas pour servir d’« ailes » de protection, afin de définir le risque.
Par exemple, si l’action XYZ se négocie à 100 $, vendre un call à 100 $ pour 3,00 $ et un put à 100 $ pour 2,50 $, tout en achetant un call à 105 $ pour 1,20 $ et un put à 95 $ pour 1,00 $, donne un crédit net total de 3,30 $ par action (ou 330 $ par contrat).
Scénarios de profit, de perte et de seuil de rentabilité
Le profit maximum d’un papillon de fer correspond au crédit net reçu si le prix de l’actif sous-jacent est exactement au prix d’exercice central (short) des options vendues à l’échéance. La perte maximale est limitée par les ailes de protection et se calcule comme la différence entre le strike central et l’un des strikes des ailes, moins le crédit net reçu.
Par exemple, en reprenant l’exemple précédent : si l’action XYZ est à 100 $, vous vendez un call à 100 $ pour 3,00 $, vous vendez un put à 100 $ pour 2,50 $, vous achetez un put à 95 $ pour 1,00 $ et vous achetez un call à 105 $ pour 1,20 $. Le crédit net total est de 3,30 $.
Le profit maximum est de 330 $, et la perte maximale est de (($100-$95) – 3,30 $) x 100 = 170 $. Les seuils de rentabilité sont 100 $ – 3,30 $ = 96,70 $ et 100 $ + 3,30 $ = 103,30 $.
Avantages et inconvénients des spreads de crédit

Les spreads de crédit offrent une approche équilibrée du trading d’options, en combinant gestion du risque et potentiel de profit. Ils permettent aux traders de définir clairement leur perte maximale potentielle et de limiter leur exposition par rapport à la vente d’options non couvertes, y compris les spreads de put crédit.
Avantages des spreads de crédit
L’un des principaux avantages des spreads de crédit est la limitation importante du risque par rapport à la vente d’options non couvertes. Les traders encaissent une prime à l’avance, ce qui fournit un flux de revenus tout en nécessitant un capital et des exigences de marge relativement plus faibles, les rendant accessibles à un plus large éventail de traders.
De plus, la décroissance temporelle (theta) joue en faveur du vendeur, érodant la valeur des options vendues et profitant aux vendeurs de spreads de crédit.
Inconvénients des spreads de crédit
Cependant, les spreads de crédit présentent aussi des inconvénients. Le potentiel de profit est limité au crédit net reçu, ce qui signifie que les traders peuvent ne pas capter pleinement de grands mouvements de marché favorables dans un spread de débit.
Les spreads de crédit nécessitent une surveillance et une gestion actives, surtout à l’approche de l’échéance des options, afin d’éviter une assignment indésirable ou une augmentation du risque. Les variations de la volatilité du marché peuvent également affecter la rentabilité de la stratégie d’options de spread de crédit.
Gérer les risques dans les options sur spreads de crédit
Une gestion efficace du risque est cruciale dans les spreads de crédit sur options. Gérer le risque et traiter les limites des pertes et des profits potentiels est essentiel pour réussir ses opérations, en particulier lorsqu’on envisage des stratégies à risque limité.
Facteurs de risque clés à comprendre
La perte potentielle maximale d’un spread de crédit est, par nature, plafonnée et connue dès l’ouverture de la position. Une gestion efficace du risque consiste à appliquer les bonnes pratiques, comme définir des critères de sortie clairs, fixer des déclencheurs de stop-loss ou des alertes de prix, éviter un effet de levier excessif et diversifier les positions.
Le risque d’exercice anticipé augmente à mesure que les options approchent de l’échéance, en particulier pour les options de style américain.
Risque d’exercice anticipé (options de style américain)
Le risque d’exercice anticipé peut survenir sur des options d’achat courtes dans la monnaie, notamment autour des dates de détachement du dividende pour les options d’achat. La surveillance des positions, en particulier environ 21 jours avant l’échéance, peut aider à atténuer le risque gamma et le risque d’exercice.
Exigences de marge
Les exigences de marge pour les spreads de crédit sont généralement plus faibles que pour les options nues en raison du risque défini de la stratégie. L’exigence de marge initiale est généralement calculée comme la différence entre les prix d’exercice de l’option achetée et de l’option vendue, multipliée par 100, moins la prime nette reçue, ce qui représente la perte potentielle maximale.
Appels de marge
Comprendre un appel de marge est essentiel pour les traders de spreads de crédit. Si un exercice ou un mouvement défavorable important sur vos positions fait passer la valeur nette de votre compte en dessous de l’exigence de marge de maintien du courtier, vous recevrez un appel de marge. Il s’agit d’une demande de votre courtier de déposer davantage de fonds ou de titres sur votre compte afin de le ramener au niveau requis.
Le fait de ne pas répondre rapidement à un appel de marge peut amener votre courtier à liquider de force une position vendeuse sur votre compte, souvent à des prix défavorables, afin de combler le déficit de marge, ce qui peut vous faire perdre de l’argent.
Pour atténuer ces risques, il est crucial de gérer activement vos spreads de crédit, surtout à l’approche de l’échéance et s’ils sont dans la monnaie, afin d’éviter un exercice non souhaité et une hausse soudaine et importante des exigences de marge.
Optimiser les stratégies de spreads de crédit grâce à la technologie
La technologie peut considérablement améliorer les stratégies de spread de crédit en optimisant l’exécution des ordres et la gestion du risque. Des outils comme le trading algorithmique et l’apprentissage automatique peuvent offrir aux traders un avantage concurrentiel.
Trading algorithmique pour les spreads de crédit
Le trading algorithmique permet aux traders d’automatiser les points d’entrée et de sortie en fonction des données de marché en temps réel. En exploitant le balayage du marché, les traders peuvent identifier des prix d’exercice et des conditions optimaux, utiliser le backtesting sur des données historiques pour affiner leurs stratégies, et gérer les positions en temps réel, y compris le roulement des spreads.
Applications de l’apprentissage automatique
L’apprentissage automatique peut identifier des schémas de volatilité afin d’optimiser les paramètres de position. Il améliore la prise de décision en prédisant la volatilité ou les meilleurs choix de prix d’exercice à partir de données historiques, offrant ainsi aux traders une approche plus éclairée du trading de spreads de crédit.
Conseils pratiques pour réussir ses opérations sur spreads de crédit
Le succès du trading de spreads de crédit repose sur une compréhension claire de la dynamique du marché, notamment de la volatilité et de la liquidité.
Des conseils pratiques peuvent aider les traders à naviguer dans les complexités de cette stratégie à plusieurs jambes.
Identification des opportunités optimales
L’analyse des conditions de marché et de la volatilité implicite (VI) est cruciale pour identifier les meilleures opportunités. Repérer une volatilité implicite élevée, des prix d’exercice favorables et une liquidité suffisante des options peut améliorer les primes et augmenter les chances de réussite des spreads de crédit.
Surveillance et ajustement des positions
Réévaluer régulièrement les positions ouvertes, surtout à l’approche de l’échéance, est essentiel. Envisagez de clôturer les spreads gagnants avant l’échéance afin d’encaisser les gains et de prévoir des stratégies de sortie définies à l’avance, tant pour prendre des bénéfices que pour limiter les pertes.
Soyez attentif aux événements d’actualité majeurs susceptibles d’influencer le prix de l’actif sous-jacent et d’entraîner des ajustements de vos positions.
Bonnes pratiques générales
Utilisez des ratios risque/rendement et un dimensionnement de position approprié pour une gestion efficace du risque. Adoptez une approche disciplinée avec des stratégies d’entrée et de sortie claires, définissez des niveaux de stop-loss et évitez de laisser les spreads devenir trop profonds dans la monnaie ou trop proches de l’échéance sans gestion.
Tenir un journal de trading et continuer à se former sont essentiels pour améliorer les stratégies de trading sur les credit spreads.
Conclusion : les spreads de crédit sont-ils faits pour vous ?
Les credit spreads offrent une approche équilibrée du trading d’options, combinant génération de revenus, risque défini et forte probabilité de profit. Cependant, ils exigent une bonne compréhension du marché, une formation continue et une gestion disciplinée du risque.
Si vous êtes prêt à commencer petit, à vous exercer et à affiner vos stratégies au fil du temps, les credit spreads peuvent constituer un ajout précieux à votre boîte à outils de trading. N’oubliez pas que la clé du succès dans le trading de credit spreads réside dans l’apprentissage continu et l’adaptation aux conditions du marché.
En savoir plus sur s’exercer sur des spreads d’options et comment vous pouvez apprendre en pratiquantcommettre des erreurs sans aucune conséquence financière réelleet découvrir comment fonctionnent les stratégies de credit spread.
Foire aux questions
Qu’est-ce qu’un spread de crédit ?
Un credit spread est une stratégie de trading qui consiste à vendre une option tout en en achetant une autre de la même catégorie et de la même date d’expiration, mais avec des prix d’exercice différents, ce qui génère un crédit net. Cette approche permet aux traders de potentiellement profiter de l’écart entre les primes.
Comment mettre en place un bull put spread ?
Pour mettre en place un bull put spread, il faut vendre une option de vente avec un prix d’exercice plus élevé tout en achetant simultanément une option de vente avec un prix d’exercice plus bas, en veillant à ce que les deux options aient la même date d’expiration. Cette stratégie est conçue pour profiter d’une perspective de marché haussière.
Quel est le profit maximal potentiel d’un bear call spread ?
Le potentiel de profit maximal d’un spread call baissier correspond à la prime nette reçue, réalisée lorsque le prix de l’action reste en dessous du prix d’exercice du call vendu à l’échéance. Par conséquent, le gain est plafonné à ce montant de prime.
Comment fonctionne un iron condor ?
Un condor de fer consiste à vendre simultanément un spread put haussier et un spread call baissier sur le même actif, dans le but de profiter d’une faible volatilité tant que le prix du sous-jacent reste dans une fourchette donnée jusqu’à l’échéance. Cette stratégie tire parti d’un mouvement de prix limité tout en maîtrisant le risque grâce à des spreads définis.
Quels sont les principaux avantages des spreads de crédit ?
Les principaux avantages de l’utilisation des spreads de crédit comprennent une limitation importante du risque, l’encaissement d’une prime au départ, des besoins en capital plus faibles et une décroissance temporelle favorable pour le vendeur. Ces atouts font des spreads de crédit une stratégie attrayante pour la gestion du risque et la recherche de profit potentiel en trading.