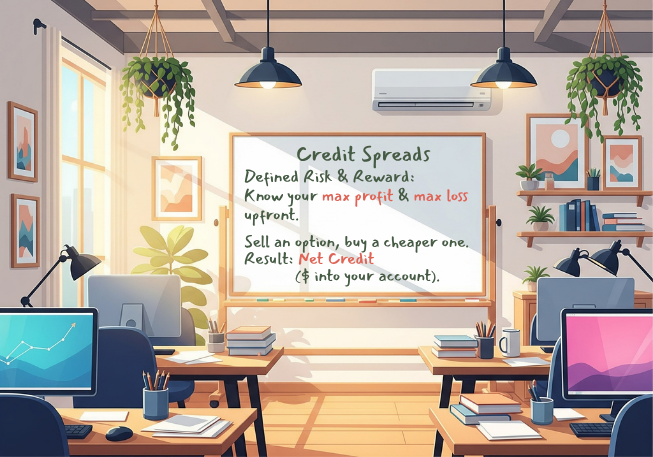
Tu guía para operar bull puts, bear calls, iron condors y iron butterfly con spreads de crédito
¿Quieres entender las opciones con spread de crédito? Estas estrategias implican vender y comprar opciones con diferentes precios de ejercicio pero la misma fecha de vencimiento, generando un crédito inicial mientras se limita el riesgo. En esta guía, desglosaremos cómo funcionan y cómo puedes utilizarlas de manera eficaz.
Puntos clave
- Los spreads de crédito implican vender una opción y comprar otra de la misma clase y fecha de vencimiento, pero con diferentes precios de ejercicio, lo que proporciona una estructura de riesgo y beneficio definida.
- Las estrategias de spread de crédito más populares incluyen Put alcista spread para perspectivas alcistas y el Call cubierto spread para perspectivas bajistas, ambos destinados a maximizar las ganancias mientras se limita el riesgo.
- Las estrategias avanzadas, como el Cóndor de hierro y Mariposa de hierro añaden complejidad, permitiendo a los operadores aprovechar las condiciones del mercado mientras mantienen perfiles de riesgo definidos.
¿Qué es un spread de crédito y cómo funciona?
Un spread de crédito consiste en vender una opción y, simultáneamente, comprar otra opción de la misma clase y con la misma fecha de vencimiento, pero con distintos precios de ejercicio. Esta estrategia genera un crédito neto inicial, ya que la prima recibida por la opción vendida es mayor que la prima pagada por la opción comprada. Los spreads de crédito son spreads verticales, lo que significa que las opciones comparten la misma fecha de vencimiento pero difieren en los precios de ejercicio, proporcionando una estructura de riesgo y recompensa definida.
Un spread de crédito busca obtener beneficios si las opciones vendidas vencen sin valor o disminuyen de precio, mientras que la opción comprada limita la pérdida potencial. Este aspecto de riesgo definido permite a los operadores conocer su pérdida máxima potencial en el momento de abrir la operación, lo que hace que los spreads de crédito sean una opción popular para quienes buscan gestionar el riesgo de forma eficaz.
Por lo general, los spreads de crédito requieren menos capital y tienen menores requisitos de margen en comparación con la venta de opciones sin cobertura, lo que los hace accesibles para más operadores.
Haz clic aquí para obtener más información sobre ¿Qué es una cobertura con opciones de compra?
Terminología esencial sobre los diferenciales de crédito
Conocer la terminología clave es fundamental al operar spreads de crédito. El precio de ejercicio es el precio predeterminado al que el activo subyacente puede comprarse (call) o venderse (put) si se ejerce la opción. La fecha de vencimiento es la fecha específica en la que un contrato de opciones expira y deja de existir. La prima es el precio de un contrato de opciones, pagado por el comprador al vendedor.
El crédito neto es el importe total de la prima que recibe el operador al establecer un spread de crédito, calculado como la prima de la opción vendida menos la prima pagada por la opción comprada. La ganancia máxima de un spread de crédito suele estar limitada al crédito neto inicial de la prima recibido, mientras que la pérdida máxima es la diferencia entre los precios de ejercicio de las opciones larga y corta, menos el crédito neto recibido, multiplicado por 100 (por contrato).
El punto de equilibrio es el precio al que debe encontrarse el activo subyacente al vencimiento para que la operación no arroje ni ganancias ni pérdidas (sin contar comisiones). Además, es fundamental entender términos como dentro del dinero (ITM), al dinero (ATM) y fuera del dinero (OTM) para identificar opciones con valor intrínseco.
Antes de profundizar en las ventajas de los diferenciales de opciones, consulta nuestro artículo sobre cómo operar con opciones para ponerte al día sobre los conceptos básicos del trading de opciones.
Cómo definir y limitar tu riesgo
Esta suele ser la razón más convincente para que los inversores utilicen diferenciales. Al estructurar una operación que implica comprar y vender una opción al mismo tiempo, a menudo puedes limitar tu pérdida máxima potencial.
Sabrás, desde el principio, cuál es el peor escenario posible para tu operación, sin importar cuánto se mueva el mercado en tu contra.
Esta capacidad de definir tu riesgo es fundamental para construir estrategias más seguras, más predecibles. Te permite explorar oportunidades con confianza, sabiendo que tu riesgo a la baja está controlado.
Cómo hacer que la pérdida de valor temporal trabaje a tu favor
Muchas estrategias populares de diferenciales de opciones están diseñadas para generar ingresos pasivos. Estas estrategias suelen implicar vender una opción con una prima más alta y comprar otra con una prima más baja como parte de la misma operación, lo que da lugar a un crédito neto recibido por adelantado.
Estos “diferenciales de crédito” (como los diferenciales alcistas de puts o los diferenciales bajistas de calls) obtienen beneficios si el precio del activo subyacente se mantiene dentro de un cierto rango o se mueve a favor. Podrías beneficiarte del paso del tiempo (decaimiento theta) si las opciones que vendiste pierden valor más rápido que las que compraste.
En esencia, es una forma de potencialmente obtener ingresos pasivos aprovechando estratégicamente el paso del tiempo.
Cómo beneficiarse de los movimientos sutiles del mercado
Con las opciones individuales, por lo general estás haciendo una operación simple alcista (comprar una call) o bajista (comprar una put). Los spreads de opciones te permiten expresar visiones del mercado mucho más matizadas.
- ¿Crees que la acción se mantendrá dentro de un rango específico? Un Cóndor de hierro podría ser la estrategia adecuada.
- ¿Esperas un movimiento moderado al alza, pero quieres limitar el riesgo? Un spread alcista de calls podría ser la respuesta.
Los spreads te permiten adaptar las estrategias con precisión a tu perspectiva sobre la dirección del precio, la magnitud del movimiento del precio e incluso la volatilidad esperada, ofreciendo una versatilidad increíble que va más allá de las simples apuestas direccionales.

Cómo reducir tus costos de negociación
Más allá de gestionar el riesgo, generar ingresos y contar con estrategias precisas, los spreads de opciones ofrecen otro beneficio interesante: a menudo pueden ser una forma más económica de hacer tu movimiento en el mercado en comparación con comprar un único contrato de opciones caro.
Así es como funciona:
Cuando montas un spread de opciones, normalmente compras una opción y vendes otra al mismo tiempo. El dinero (prima) que recibes por vender la segunda opción ayuda a pagar la opción que compras.
Piénsalo como obtener un descuento. Este “descuento” de la venta reduce tu coste inicial coste inicial, es decir, la cantidad de dinero que tienes que desembolsar de inmediato. A veces, la prima que recibes por la venta incluso supera el coste de la opción que compras, lo que significa que en realidad recibir un crédito neto¡recibes un crédito neto por adelantado para poner en marcha la estrategia!
Esta capacidad es enorme. Puede hacer que ciertas estrategias sean más accesibles si comprar una sola opción te parecía demasiado caro. Y como tu inversión inicial (tu coste) puede ser más baja, tu rentabilidad potencial sobre el dinero que sí desembolsas puede llegar a ser mayor en comparación con simplemente comprar un único contrato de opciones más caro.
En última instancia, añadir spreads de opciones a tu caja de herramientas significa ganar la capacidad de gestionar el riesgo con precisión, generar ingresos potencialmente, alinear las estrategias con tu visión exacta del mercado y optimizar tu capital, mejorando fundamentalmente tu capacidad para administrar tu dinero.
Spread bull put: una estrategia alcista conservadora
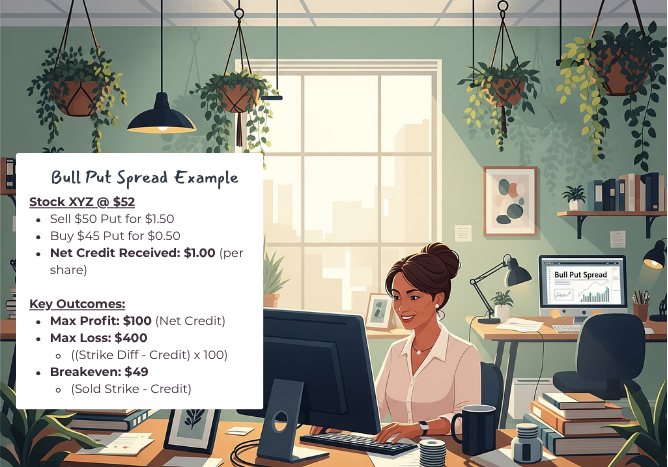
El spread put alcista es una estrategia conservadora alcista que genera beneficios si el activo subyacente se mantiene por encima de un cierto precio, se mueve lateralmente o sube. Ideal para expectativas de mercado neutrales o alcistas, esta estrategia funciona cuando prevés que la acción subirá moderadamente, se mantendrá plana o no caerá de forma significativa, colocándote en una posición alcista o bajista con spreads put.
Esta estrategia consiste en vender una opción de venta mientras se compra otra opción de venta con un precio de ejercicio más bajo y la misma fecha de vencimiento.
Cómo configurar un spread put alcista
Configura un spread de put alcista seleccionando una acción o ETF y eligiendo una fecha de vencimiento, normalmente entre cuatro y seis semanas. A continuación, elige dos precios de ejercicio fuera del dinero: vende una opción de venta con un precio de ejercicio más alto (normalmente at the money o ligeramente fuera del dinero) y compra una opción de venta con un precio de ejercicio más bajo (más fuera del dinero) con la misma fecha de vencimiento. Esta configuración te permite cobrar una prima neta por adelantado mientras limitas tu riesgo a la diferencia entre los precios de ejercicio menos la prima neta recibida, una estrategia que a menudo se comenta junto con la venta de opciones desnudas.
Por ejemplo, si la acción XYZ cotiza a 52 $, podrías vender una put de 50 $ por 1,50 $ y comprar una put de 45 $ por 0,50 $, lo que resulta en un crédito neto de 1,00 $ por acción (o 100 $ por contrato) y define tus parámetros de riesgo y recompensa.
La clave es seleccionar precios de ejercicio que se alineen con tu perspectiva del mercado y tu tolerancia al riesgo.
Escenarios de ganancia, pérdida y punto de equilibrio
La ganancia máxima de un spread de put alcista es la prima neta recibida si el precio de la acción se mantiene por encima del precio de ejercicio de la put vendida, el más alto, al vencimiento. La pérdida máxima se produce si el precio de la acción cae por debajo del precio de ejercicio de la put comprada, el más bajo, al vencimiento, y se calcula como la diferencia entre los precios de ejercicio menos la prima neta recibida, multiplicada por 100 (por contrato). Calcula el punto de equilibrio restando la prima neta recibida al precio de ejercicio de la put vendida.
Por ejemplo, usando el ejemplo anterior: si la acción XYZ está a 52 $, vender una put de 50 $ por 1,50 $ y comprar una put de 45 $ por 0,50 $ da como resultado un crédito neto de 1,00 $.
La ganancia máxima es de 100 $, y la pérdida máxima es de (5 $ – 1 $) x 100 = 400 $, con un punto de equilibrio en 50 $ – 1 $ = 49 $.
Este enfoque ayuda a los traders a entender sus posibles resultados y a gestionar su estrategia de inversión de forma eficaz.
Spread bear call: aprovechar una perspectiva bajista

El spread de call bajista genera ingresos o beneficios si el activo subyacente se mantiene por debajo de cierto precio, se mueve lateralmente o cae. Ideal para expectativas de mercado neutrales o bajistas, esta estrategia funciona cuando prevés que la acción caerá moderadamente, se mantendrá plana o no subirá de forma significativa.
Esta estrategia consiste en vender una opción de compra mientras se compran y venden opciones con un precio de ejercicio más alto y la misma fecha de vencimiento.
Cómo configurar un spread call bajista
Configura un spread de call bajista seleccionando una acción o ETF y eligiendo una fecha de vencimiento. A continuación, elige dos precios de ejercicio fuera del dinero: vende una opción de compra con un precio de ejercicio más alto (normalmente at the money o ligeramente fuera del dinero) y compra una opción de compra con un precio de ejercicio más alto (más fuera del dinero) con la misma fecha de vencimiento. Esta configuración te permite cobrar una prima neta por adelantado mientras limitas tu riesgo a la diferencia entre los precios de ejercicio menos la prima neta recibida.
Por ejemplo, si la acción XYZ cotiza a 52 $, vender una call de 55 $ por 1,30 $ y comprar una call de 60 $ por 0,30 $ da como resultado un crédito neto de 1,00 $ por acción (o 100 $ por contrato) y define tus parámetros de riesgo y recompensa.
La clave es seleccionar precios de ejercicio que se alineen con tu perspectiva del mercado y tu tolerancia al riesgo de mercado.
Escenarios de ganancia, pérdida y punto de equilibrio
La ganancia máxima de un spread de call bajista es la prima neta recibida si el precio de la acción se mantiene por debajo del precio de ejercicio de la call vendida, el más bajo, al vencimiento. La pérdida máxima se produce si el precio de la acción sube por encima del precio de ejercicio de la call comprada, el más alto, al vencimiento, y se calcula como la diferencia entre el precio de ejercicio más alto y los precios de ejercicio menos la prima neta recibida, multiplicada por 100 (por contrato). Encuentra el punto de equilibrio calculando la prima neta recibida y sumándola al precio de ejercicio de la call vendida.
Por ejemplo, si la acción XYZ está a 52 $, vender una call de 55 $ por 1,30 $ y comprar una call de 60 $ por 0,30 $ da como resultado un crédito neto de 1,00 $. La ganancia máxima es de 100 $, y la pérdida máxima es de (5 $ – 1 $) x 100 = 400 $.
El punto de equilibrio es 55 $ + 1 $ = 56 $. Este enfoque ayuda a los operadores a entender sus resultados potenciales y gestionar el riesgo de forma eficaz.
Estrategias avanzadas: iron condor y iron butterfly
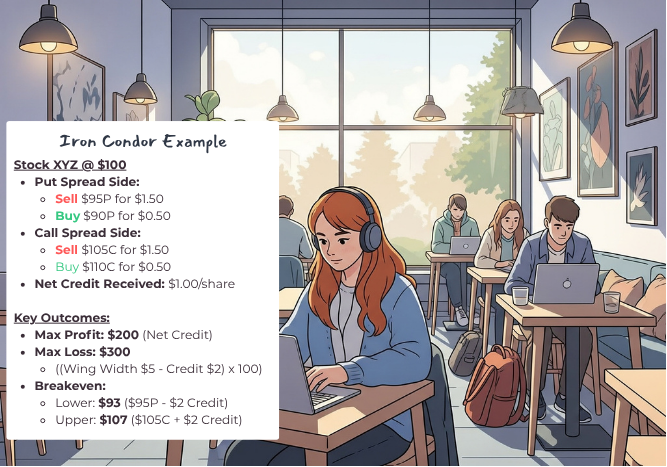
Estrategias avanzadas de negociación de opciones como el cóndor de hierro y la mariposa de hierro llevan los spreads de crédito al siguiente nivel. Estas estrategias de varias patas combinan distintos spreads para crear un riesgo definido y un potencial de beneficio, lo que permite a los operadores aprovechar diversas condiciones del mercado.
Cóndores de hierro
Un cóndor de hierro obtiene beneficios si el precio del activo subyacente se mantiene dentro de un rango definido. Ideal para baja volatilidad y rangos de negociación previsibles, esta estrategia combina un spread alcista de puts y un spread bajista de calls sobre el mismo activo subyacente con la misma fecha de vencimiento.
Cómo configurar un cóndor de hierro
Un cóndor de hierro implica cuatro patas: vender una put fuera del dinero (OTM), comprar una put OTM más alejada (strike inferior), vender una call OTM y comprar una call OTM más alejada (strike superior). Elija los strikes de la put corta y la call corta (el «cuerpo») en niveles que cree que el precio del activo no superará, y los strikes de la put larga y la call larga (las «alas») más alejados para limitar el riesgo.
Por ejemplo, si la acción XYZ cotiza a 100 $, vender una put de 95 $ por 1,50 $ y comprar una put de 90 $ por 0,50 $; vender una call de 105 $ por 1,50 $ y comprar una call de 110 $ por 0,50 $ da como resultado un crédito neto total de 2,00 $ por acción (o 200 $ por contrato).
La amplitud del «cuerpo» y de las «alas» son consideraciones clave, ya que influyen en el equilibrio entre riesgo y recompensa.
Escenarios de ganancia, pérdida y punto de equilibrio
El beneficio máximo de un cóndor de hierro es el crédito neto total recibido al establecer las cuatro patas, y se alcanza si el precio de la acción se mantiene entre los strikes de la put corta y la call corta al vencimiento. La pérdida máxima es limitada y viene determinada por la amplitud del spread vertical más ancho (ya sea el spread de puts o el spread de calls) menos el crédito neto recibido; esto ocurre si el precio de la acción se mueve significativamente más allá de uno de los strikes de las opciones largas.
Por ejemplo, si la acción XYZ cotiza a 100 $, vender una put de 95 $ por 1,50 $, comprar una put de 90 $ por 0,50 $, vender una call de 105 $ por 1,50 $ y comprar una call de 110 $ por 0,50 $ da como resultado un crédito neto total de 2,00 $.
El beneficio máximo es de 200 $, y la pérdida máxima es ((95 $-90 $) – 2,00 $) x 100 = 300 $. Los puntos de equilibrio son 95 $ – 2,00 $ = 93 $ y 105 $ + 2,00 $ = 107 $.
Mariposas de hierro
Una mariposa de hierro obtiene beneficios si el precio del activo subyacente se mantiene muy cerca de un nivel de precio específico (el strike central/corto) al vencimiento. Ideal para baja volatilidad y una perspectiva neutral del mercado, esta estrategia combina la venta de una call at the money (ATM) y una put ATM (straddle corto) con la compra de una call fuera del dinero (OTM) y una put OTM como «alas» protectoras.
Cómo configurar una mariposa de hierro
Para montar una mariposa de hierro, venda una call at the money (ATM) y una put ATM, ambas con el mismo strike central, formando un straddle corto. Al mismo tiempo, compre una call OTM con un strike superior y una put OTM con un strike inferior para que actúen como «alas» protectoras, definiendo el riesgo.
Por ejemplo, si la acción XYZ cotiza a 100 $, vender una call de 100 $ por 3,00 $ y una put de 100 $ por 2,50 $, mientras se compra una call de 105 $ por 1,20 $ y una put de 95 $ por 1,00 $, da como resultado un crédito neto total de 3,30 $ por acción (o 330 $ por contrato).
Escenarios de ganancia, pérdida y punto de equilibrio
El beneficio máximo de una mariposa de hierro es el crédito neto recibido si el precio del activo subyacente está exactamente en el strike central (corto) de las opciones vendidas al vencimiento. La pérdida máxima está limitada por las alas protectoras y se calcula como la diferencia entre el strike central y uno de los strikes de las alas, menos el crédito neto recibido.
Por ejemplo, usando el ejemplo anterior: si la acción XYZ está a 100 $, vende una call de 100 $ por 3,00 $, vende una put de 100 $ por 2,50 $, compra una put de 95 $ por 1,00 $ y compra una call de 105 $ por 1,20 $. El crédito neto total de la call es de 3,30 $.
El beneficio máximo es de 330 $, y la pérdida máxima es ((100 $-95 $) – 3,30 $) x 100 = 170 $. Los puntos de equilibrio son 100 $ – 3,30 $ = 96,70 $ y 100 $ + 3,30 $ = 103,30 $.
Ventajas y desventajas de los spreads de crédito

Los spreads de crédito ofrecen un enfoque equilibrado para operar con opciones, combinando la gestión del riesgo con potencial de beneficio. Permiten a los traders definir claramente su pérdida máxima potencial y limitar la exposición en comparación con la venta de opciones sin cobertura, incluidos los spreads de put de crédito.
Ventajas de usar spreads de crédito
Uno de los principales beneficios de los spreads de crédito es la importante limitación del riesgo en comparación con la venta de opciones sin cobertura. Los traders cobran una prima por adelantado, lo que proporciona un flujo de ingresos al tiempo que requiere un capital y unos requisitos de margen relativamente menores, haciéndolos accesibles para un abanico más amplio de traders.
Además, la decaída temporal (theta) juega a favor del vendedor, erosionando el valor de las opciones vendidas y beneficiando a quienes venden spreads de crédito.
Desventajas de los spreads de crédito
Sin embargo, los spreads de crédito también tienen inconvenientes. El potencial de beneficio se limita a la prima neta recibida, lo que significa que los traders podrían no capturar por completo grandes movimientos favorables del mercado en un spread de débito.
Los spreads de crédito requieren un seguimiento y una gestión activos, especialmente a medida que las opciones se acercan al vencimiento, para evitar una asignación no deseada o un aumento del riesgo. Los cambios en la volatilidad del mercado también pueden afectar la rentabilidad de la estrategia de opciones spread de crédito.
Gestión de riesgos en opciones de spread de crédito
La gestión eficaz del riesgo es fundamental en las opciones spread de crédito. Gestión del riesgo y abordar los límites de las pérdidas y las ganancias potenciales es esencial para operar con éxito, especialmente cuando se consideran estrategias de riesgo limitado.
Factores clave de riesgo que debes comprender
La pérdida máxima potencial de un spread de crédito está inherentemente limitada y se conoce en el momento de abrir la operación. Una gestión eficaz del riesgo implica aplicar buenas prácticas como definir criterios claros de salida, establecer disparadores de stop loss o alertas de precio, evitar el apalancamiento excesivo y diversificar las posiciones.
El riesgo de asignación anticipada aumenta a medida que las opciones se acercan al vencimiento, especialmente en el caso de las opciones de estilo americano.
Riesgo de asignación anticipada (opciones de estilo americano)
El riesgo de asignación anticipada puede darse en calls cortas dentro del dinero, especialmente alrededor de las fechas exdividendo en el caso de las opciones call. Supervisar las posiciones, especialmente en los 21 días previos al vencimiento, puede ayudar a mitigar el riesgo gamma y el riesgo de asignación.
Requisitos de margen
Los requisitos de margen para los spreads de crédito suelen ser menores en comparación con las opciones descubiertas debido a la naturaleza de riesgo definido de la estrategia. El requisito de margen inicial normalmente se calcula como la diferencia entre los precios de ejercicio de las opciones larga y corta, multiplicada por 100, menos la prima neta recibida, lo que representa la pérdida máxima potencial.
Llamadas de margen
Comprender una llamada de margen es esencial para los traders de spreads de crédito. Si una asignación o un movimiento adverso significativo en sus posiciones hace que el capital de su cuenta caiga por debajo del requisito de margen de mantenimiento de su bróker, recibirá una llamada de margen. Se trata de una exigencia de su bróker para que deposite más fondos o valores en su cuenta y la lleve de nuevo al nivel requerido.
No atender una llamada de margen con prontitud puede hacer que su bróker liquide forzosamente una posición corta en su cuenta, a menudo a precios desfavorables, para cubrir el déficit de margen, lo que puede hacerle perder dinero.
Para mitigar estos riesgos, es crucial gestionar activamente sus spreads de crédito, especialmente a medida que se acercan al vencimiento y si están dentro del dinero, para evitar una asignación no deseada y la posibilidad de aumentos súbitos y grandes en los requisitos de margen.
Potenciar las estrategias de spread de crédito con tecnología
La tecnología puede mejorar significativamente las estrategias de spreads de crédito al optimizar la ejecución de operaciones y la gestión del riesgo. Herramientas como el trading algorítmico y el aprendizaje automático pueden brindar a los traders una ventaja competitiva.
Trading algorítmico para spreads de crédito
El trading algorítmico permite a los traders automatizar los puntos de entrada y salida basándose en datos del mercado en tiempo real. Al aprovechar el escaneo del mercado, los traders pueden identificar precios de ejercicio y condiciones óptimos, usar backtesting con datos históricos para perfeccionar estrategias y gestionar posiciones en tiempo real, incluidos los ajustes de spreads.
Aplicaciones de aprendizaje automático
El aprendizaje automático puede identificar patrones en la volatilidad para optimizar los parámetros de la posición. Mejora la toma de decisiones al predecir la volatilidad o la selección óptima de strikes basándose en datos históricos, ofreciendo a los traders un enfoque más informado para el trading de spreads de crédito.
Consejos prácticos para operar con éxito spreads de crédito
El éxito en el trading de spreads de crédito depende de una comprensión clara de la dinámica del mercado, incluida la volatilidad y la liquidez.
Los consejos prácticos pueden ayudar a los traders a navegar las complejidades de esta estrategia de varias patas.
Identificación de oportunidades óptimas
Analizar las condiciones del mercado y la volatilidad implícita (IV) es crucial para identificar oportunidades óptimas. Buscar una volatilidad implícita alta, precios de ejercicio favorables y suficiente liquidez en las opciones puede mejorar las primas y aumentar las probabilidades de que los spreads de crédito tengan éxito.
Supervisión y ajuste de posiciones
Reevaluar periódicamente las posiciones abiertas, especialmente cerca del vencimiento, es esencial. Considere cerrar los spreads rentables antes del vencimiento para asegurar las ganancias y contar con estrategias de salida predefinidas tanto para tomar beneficios como para limitar pérdidas.
Esté atento a acontecimientos noticiosos importantes que puedan afectar el precio del activo subyacente, lo que podría requerir ajustes en sus posiciones.
Mejores prácticas generales
Utilice ratios de riesgo-beneficio y un tamaño de posición adecuado para una gestión eficaz del riesgo. Enfoque su operativa con disciplina, con estrategias claras de entrada y salida, establezca niveles de stop loss y evite dejar que los spreads entren demasiado en el dinero o queden demasiado cerca del vencimiento sin supervisión.
Llevar un diario de trading y mantener una formación continua son fundamentales para mejorar las estrategias de trading de spreads de crédito.
Conclusión: ¿son los spreads de crédito adecuados para ti?
Los spreads de crédito ofrecen un enfoque equilibrado para el trading de opciones, combinando generación de ingresos, riesgo definido y una alta probabilidad de beneficio. Sin embargo, requieren una sólida comprensión del mercado, formación continua y una gestión disciplinada del riesgo.
Si está dispuesto a empezar poco a poco, practicar y perfeccionar sus estrategias con el tiempo, los spreads de crédito pueden ser una valiosa incorporación a su conjunto de herramientas de trading. Recuerde: la clave del éxito en el trading de spreads de crédito reside en el aprendizaje continuo y en la adaptación a las condiciones del mercado.
Aprende más sobre practicando spreads de opciones y cómo puedes aprender haciendo, cometer errores sin ninguna consecuencia financiera real, y descubre cómo funcionan las estrategias de spread crediticio.
Preguntas frecuentes
¿Qué es un spread de crédito?
Un spread crediticio es una estrategia de negociación que implica vender una opción mientras se compra otra opción de la misma clase y con la misma fecha de vencimiento, pero con diferentes precios de ejercicio, generando un crédito neto. Este enfoque permite a los operadores obtener potencialmente ganancias de la diferencia entre las primas.
¿Cómo se configura un spread de venta put alcista?
Para establecer un spread de put alcista, se debe vender una opción put con un precio de ejercicio más alto mientras se compra simultáneamente una opción put con un precio de ejercicio más bajo, asegurándose de que ambas opciones tengan la misma fecha de vencimiento. Esta estrategia está diseñada para beneficiarse de una perspectiva de mercado alcista.
¿Cuál es el beneficio máximo potencial de un spread de compra call bajista?
El potencial de ganancia máxima de un spread de call bajista es la prima neta recibida, que se materializa cuando el precio de la acción se mantiene por debajo del precio de ejercicio de la call vendida al vencimiento. Por lo tanto, la ganancia queda limitada a ese importe de la prima.
¿Cómo funciona un cóndor de hierro?
Un cóndor de hierro funciona vendiendo simultáneamente un spread de put alcista y un spread de call bajista sobre el mismo activo, con la intención de beneficiarse de la baja volatilidad mientras el precio del subyacente permanezca dentro de un rango específico hasta el vencimiento. Esta estrategia aprovecha el movimiento limitado del precio y gestiona el riesgo mediante spreads definidos.
¿Cuáles son los principales beneficios de usar spreads de crédito?
Los principales beneficios de usar spreads crediticios incluyen una limitación significativa del riesgo, la obtención de una prima por adelantado, menores requisitos de capital y un decaimiento temporal favorable para el vendedor. Estas ventajas convierten a los spreads crediticios en una estrategia atractiva para la gestión del riesgo y la posible obtención de beneficios en la negociación.