¿Qué son las tarjetas de crédito?
Las tarjetas de crédito son una forma de crédito sin garantía (es decir, un préstamo sin aval) que puedes usar para hacer compras cotidianas. Todas las compras con tarjeta de crédito se realizan mediante un préstamo: pides dinero prestado al emisor de tu tarjeta y luego lo devuelves con intereses.
Tarjetas de crédito vs. tarjetas de débito
 Las tarjetas de crédito pueden usarse en todos los mismos lugares que las tarjetas de débito. De hecho, algunos negocios solo aceptan tarjetas de crédito (como la mayoría de las empresas de alquiler de coches y muchos hoteles) precisamente porque funcionan como una línea de crédito: una empresa que acepta una transacción con tarjeta de crédito sabe que cobrará de inmediato. Si tienes tanto una tarjeta de débito como una de crédito, debes elegir con cuidado cuál usas más para tus transacciones cotidianas.
Ventajas frente a las tarjetas de débito
Hay algunas buenas razones para usar tarjetas de crédito para las compras del día a día en lugar de tu tarjeta de débito:
- Su tarjeta de débito puede tener un límite de transacción o comisiones por transacción; las tarjetas de crédito normalmente no
- Las tarjetas de crédito suelen ofrecer «cash back» y otros programas de recompensas para la mayoría de las compras
- Las tarjetas de crédito se aceptan en más lugares que las tarjetas de débito (especialmente si viaja al extranjero)
- Usar su tarjeta de crédito construirá su historial crediticio, lo que puede reducir su tasa de interés y aumentar su límite de crédito en otros préstamos
- Puede «aplazar» las compras con tarjeta de crédito, usándola como un préstamo a corto plazo hasta su próxima nómina
Desventajas frente a las tarjetas de débito
También hay algunas buenas razones para usar tu tarjeta de débito en lugar de una tarjeta de crédito:
- Si no respeta su período de gracia, a sus compras se les cobrarán intereses con la tarjeta de crédito, lo que las hará más caras
- Como no necesita pagar el saldo total de las compras con tarjeta de crédito todos los meses, resulta más fácil gastar de más
- Si empieza a atrasarse en sus pagos, puede ser muy difícil librarse por completo de la deuda de la tarjeta de crédito
- Los ciclos de facturación de las tarjetas de crédito suelen ser de 20 a 25 días en lugar de un mes, lo que dificulta programar los pagos en comparación con otros tipos de facturas.
Tipos de saldo de crédito
Cuando usas tu tarjeta de crédito, en el estado de cuenta aparecerán varios tipos distintos de saldos:
Nuevas compras

Tus nuevas compras son las compras que has realizado con tu tarjeta de crédito durante el ciclo de facturación actual. No se te cobrarán intereses sobre este saldo hasta que termine tu período de gracia, por lo que normalmente es una buena idea pagar primero este saldo y evitar cargos financieros. Si pierdes tu período de gracia, se te cobrarán intereses sobre el saldo por cada día que lo hayas tenido.
Transferencias de saldo
Si no pagas todas tus compras en un mes, el saldo restante se trasladará al mes siguiente como una transferencia de saldo. Las transferencias de saldo no tienen período de gracia, así que acumularán intereses durante todo el ciclo de facturación.
Disposiciones de efectivo

Este es el tipo de cargo más costoso que puedes hacer con tu tarjeta de crédito. Los adelantos en efectivo son cuando retiras dinero de un cajero automático usando tu tarjeta de crédito. Los adelantos en efectivo tampoco suelen tener período de gracia y, por lo general, tienen una tasa de interés más alta que las transferencias de saldo.
Cargos financieros y tasas de interés
Las compañías de tarjetas de crédito aplican cargos financieros como condición para usar la tarjeta de crédito; el más importante es tu tasa de interés. Cada uno de tus tipos de saldo tiene una forma distinta de calcular los intereses
Cómo se calcula el interés
Las distintas tarjetas de crédito pueden calcular de manera diferente los intereses que debes, y esa diferencia puede tener un gran impacto en tu factura. Los dos métodos más comunes son “Saldo diario” y “Saldo diario promedio”.
Saldo anterior
El método de saldo previo usa el saldo que tenías al comienzo del ciclo de facturación para calcular tus intereses. Esto significa que los pagos que hagas durante el ciclo de facturación no reducirán el total de intereses que pagarás, sino que solo afectarán a tu factura del mes siguiente.
Saldo ajustado
Este método es similar al saldo previo, pero además resta cualquier pago que hagas. Este método te da el total más bajo de cargos por intereses, pero es muy raro que las compañías de tarjetas de crédito lo ofrezcan.
Saldo final
 El saldo final suma tu transferencia de saldo a todos los cargos que hiciste durante este ciclo de facturación y resta cualquier pago que hayas realizado. Luego, los intereses se calculan en función de ese total final.
Saldo diario promedio
Este método es el más común. La compañía de tu tarjeta de crédito toma el saldo promedio de todos los días y lo multiplica por tu tasa de interés diaria; luego, lo suma para cada día del ciclo de facturación.
Período de gracia
 Todas las tarjetas de crédito tienen un período de gracia, por lo general de unos 21 días. Si pagas tus nuevas compras dentro de los 21 días posteriores a realizarlas, no se te cobrará interés por esas compras. Si no aprovechas el período de gracia, se te cobrará el importe total de los intereses. No hay período de gracia para las transferencias de saldo ni para los adelantos en efectivo, así que se te cobrará por cada día que mantengas un saldo pendiente en estos saldos.
Pagos mínimos
Tu tarjeta de crédito tendrá un pago mínimo cada mes, que es la cantidad mínima absoluta que puedes pagar para mantener tu cuenta al día. Tu pago mínimo se basa en tu saldo pendiente. Por lo general, el pago es suficiente para cubrir los intereses nuevos, más una parte del saldo principal.
Limitarte a hacer solo los pagos mínimos es, con diferencia, la forma más larga de pagar la deuda de la tarjeta de crédito, y dará como resultado la cantidad total más alta posible de intereses que pagarás.
Ten en cuenta que hay algunas condiciones que pueden hacer que tu pago mínimo sea menor que los intereses; en ese caso, nunca liquidarás por completo la deuda. Si tu pago mínimo es inferior o igual al cargo por intereses, puedes seguir haciendo pagos de intereses para siempre sin llegar nunca a saldar tu deuda.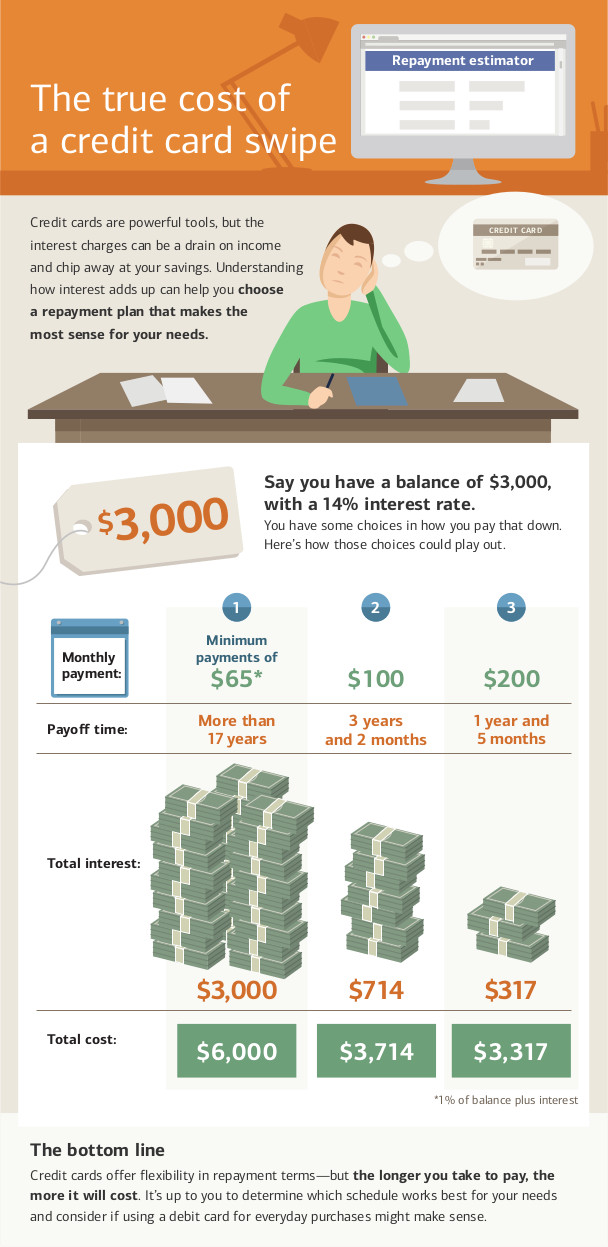
Pagos atrasados
No hacer los pagos de tu tarjeta de crédito puede provocar que caigas en incumplimiento en tu cuenta. El incumplimiento en tu cuenta tiene algunos efectos:
- Si tuvo alguna tasa de interés promocional, la perderá con efecto retroactivo (lo que significa que todos sus saldos pendientes anteriores usarán ahora la tasa de interés más alta en lugar de la tasa promocional, lo que hará que su factura sea aún mayor)
- Se te cobrarán comisiones por “pago atrasado”, que se añadirán a tu saldo de transferencia al siguiente ciclo de facturación
- Los pagos no realizados se informan a las agencias de informes crediticios y reducirán tu puntuación crediticia
- Tu tarjeta de crédito también puede reducir tu límite de crédito y aumentar tu tasa de interés
Si dejas de hacer cierto número de pagos, tu tarjeta de crédito puede cancelar por completo tu línea de crédito y enviar tu caso a una agencia de cobro. Esto dañará aún más tu puntaje crediticio y hará que sea extremadamente difícil obtener cualquier nueva tarjeta de crédito o préstamo durante los próximos varios años.
La Ley CARD de 2009
En 2009, el gobierno federal aprobó la Ley de Responsabilidad, Responsabilidad y Divulgación de Tarjetas de Crédito de 2009, que prohíbe ciertos tipos de conducta por parte de las compañías de tarjetas de crédito. También ofrece a los titulares de tarjetas de crédito más herramientas para ayudar a mantener sus tarjetas en buen estado.
La ley CARD prohíbe a las compañías de tarjetas de crédito:
- Aumentar tu tasa de interés sobre los saldos existentes (así que, si tu tasa sube, solo se aplica a las nuevas compras). Esto no se aplica a la eliminación de tasas promocionales
- Tu tasa de interés no puede subir durante el primer año de tener tu cuenta (salvo que tengas una tarjeta de crédito con tasa variable; en ese caso, tu tasa base no puede subir, pero la variable sí)
- Procesar tus pagos con retraso (todos los pagos deben procesarse el día en que se reciben)
- Cobrar comisiones por distintos métodos de pago
- Usar un ciclo de facturación doble (en el que se te cobrarían intereses basados en los saldos del período anterior en lugar de solo en el período actual)
- Emitir tarjetas de crédito a personas menores de 21 años sin un cosignatario
Como titular de la tarjeta, también obtienes nuevos derechos con tu tarjeta de crédito:
- Si incumples el pago de una tarjeta de crédito, las compañías de tarjetas de crédito no pueden cobrarte automáticamente una tasa de penalización más alta en otras tarjetas que tengas
- Tienes al menos 21 días después de que se envía tu factura para pagarla sin ningún cargo por intereses
- Si pagas más que el pago mínimo, todo el extra se destina primero a tu saldo con los cargos de interés más altos (así que, si pagas más que el mínimo, el extra iría primero a los adelantos de efectivo antes que a la transferencia de saldo)
- Puedes excluirte de las comisiones por sobrepasar el límite. Si lo haces, intentar cargar más de tu límite de crédito daría lugar a una transacción rechazada en lugar de permitir que se procese con una comisión
- Puedes excluirte de los aumentos de la tasa de interés. Si lo haces, tu tarjeta de crédito se cancelará una vez que liquides tu saldo (esto podría afectar tu puntuación crediticia).
Cuestionario
Parece que este cuestionario no está configurado correctamente.