Qu’est-ce qu’une carte de crédit ?
Les cartes de crédit sont une forme de crédit non garanti (c’est-à-dire un prêt sans garantie) que vous pouvez utiliser pour effectuer des achats du quotidien. Tous les achats par carte de crédit sont effectués au moyen d’un prêt : vous empruntez de l’argent à l’émetteur de votre carte de crédit, puis vous le remboursez plus tard avec des intérêts.
Cartes de crédit vs cartes de débit
 Les cartes de crédit peuvent être utilisées partout où les cartes de débit sont acceptées. En fait, certaines entreprises n’acceptent que les cartes de crédit (comme la plupart des sociétés de location de voitures et de nombreux hôtels), précisément parce qu’elles fonctionnent comme une ligne de crédit : une entreprise qui accepte une transaction par carte de crédit sait qu’elle sera payée immédiatement. Si vous avez à la fois une carte de débit et une carte de crédit, vous devez choisir avec soin celle que vous utilisez le plus pour vos opérations quotidiennes.
Avantages par rapport aux cartes de débit
Il existe de bonnes raisons d’utiliser une carte de crédit pour vos achats courants plutôt que votre carte de débit :
- Votre carte de débit peut avoir une limite de transaction ou des frais de transaction, alors que les cartes de crédit n’en ont généralement pas
- Les cartes de crédit proposent souvent du « cashback » et d’autres programmes de récompenses pour la plupart des achats
- Les cartes de crédit sont acceptées plus largement que les cartes de débit (surtout si vous voyagez à l’étranger)
- Utiliser votre carte de crédit vous permettra de vous constituer un historique de crédit, ce qui peut faire baisser votre taux d’intérêt et augmenter votre plafond de crédit sur d’autres prêts
- Vous pouvez « faire flotter » des achats par carte de crédit, en l’utilisant comme un prêt à court terme avant votre prochain salaire
Inconvénients par rapport aux cartes de débit
Il existe aussi de bonnes raisons d’utiliser votre carte de débit plutôt qu’une carte de crédit :
- Si vous dépassez votre délai de grâce, vos achats seront soumis à des intérêts sur votre carte de crédit, ce qui les rendra plus coûteux
- Comme vous n’avez pas besoin de rembourser chaque mois la totalité du solde des achats par carte de crédit, il est plus facile de trop dépenser
- Si vous commencez à prendre du retard dans vos paiements, il peut être très difficile de vous débarrasser complètement de vos dettes de carte de crédit
- Les cycles de facturation des cartes de crédit durent généralement de 20 à 25 jours au lieu d’un mois, ce qui rend l’organisation des paiements plus difficile que pour d’autres types de factures.
Types de soldes de crédit
Lorsque vous utilisez votre carte de crédit, plusieurs types de soldes apparaissent sur votre relevé de carte de crédit :
Nouveaux achats

Vos nouveaux achats correspondent aux dépenses que vous avez effectuées avec votre carte de crédit pendant le cycle de facturation en cours. Aucun intérêt ne vous sera facturé sur ce solde avant la fin de votre période de grâce ; il est donc généralement conseillé de rembourser ce solde en premier afin d’éviter des frais financiers. Si vous dépassez votre période de grâce, des intérêts seront facturés sur le solde pour chaque jour où vous l’avez conservé.
Virements de solde
Si vous ne remboursiez pas tous vos achats en un mois, le solde restant sera reporté au mois suivant sous forme de transfert de solde. Les transferts de solde ne bénéficient pas d’une période de grâce ; ils accumuleront donc des intérêts pendant toute la durée du cycle de facturation.
Avances de fonds

C’est le type de prélèvement le plus coûteux que vous puissiez effectuer avec votre carte de crédit. Les avances de fonds correspondent à un retrait d’argent à un distributeur automatique à l’aide de votre carte de crédit. Elles ne bénéficient généralement pas non plus d’une période de grâce et ont habituellement un taux d’intérêt plus élevé que les transferts de solde.
Frais financiers et taux d’intérêt
Les sociétés de cartes de crédit appliquent des frais financiers comme condition d’utilisation de la carte de crédit ; le plus important est votre taux d’intérêt. Chacun de vos types de solde fait l’objet d’un mode de calcul des intérêts différent.
Comment les intérêts sont calculés
Selon la carte de crédit, les intérêts que vous devez peuvent être calculés différemment, et cette différence peut avoir un impact important sur votre facture. Les deux méthodes les plus courantes sont le « solde quotidien » et le « solde quotidien moyen ».
Solde précédent
La méthode du solde précédent utilise votre solde au début du cycle de facturation pour calculer vos intérêts. Cela signifie que les paiements que vous effectuez pendant le cycle de facturation ne réduiront pas le total de vos intérêts, mais n’auront un effet que sur votre facture du mois suivant.
Solde ajusté
Cette méthode est similaire au solde précédent, mais elle soustrait aussi tous les paiements que vous effectuez. Cette méthode vous permet d’obtenir le total des frais d’intérêt le plus faible, mais il est très rare que les sociétés de cartes de crédit la proposent.
Solde final
 Le solde final ajoute votre transfert de solde à l’ensemble des frais que vous avez effectués pendant ce cycle de facturation, puis soustrait tous les paiements que vous avez réalisés. Les intérêts sont ensuite calculés sur ce total final.
Solde quotidien moyen
Cette méthode est la plus courante. Votre société de carte de crédit prend la moyenne du solde de tous les jours et la multiplie par votre taux d’intérêt journalier, puis additionne le résultat pour chaque jour du cycle de facturation.
Délai de grâce
 Chaque carte de crédit comporte une période de grâce, généralement d’environ 21 jours. Si vous remboursez vos nouveaux achats dans les 21 jours suivant leur réalisation, aucun intérêt ne vous sera facturé sur ces achats. Si vous dépassez la période de grâce, des intérêts vous seront facturés sur la totalité du montant. Il n’y a pas de période de grâce pour les transferts de solde et les avances de fonds ; vous serez donc facturé pour chaque jour où un solde reste dû sur ces montants.
Paiements minimums
Votre carte de crédit comporte un paiement minimum chaque mois, c’est-à-dire le montant absolument minimal que vous pouvez payer pour que votre compte reste en règle. Votre paiement minimum est calculé en fonction de votre solde impayé. En général, il suffit à couvrir les nouveaux intérêts, ainsi qu’une partie du capital restant dû.
Se contenter d’effectuer les paiements minimums est de loin la méthode la plus longue pour rembourser une dette de carte de crédit, et cela vous fera payer le montant d’intérêts le plus élevé possible.
Notez que certaines conditions peuvent faire en sorte que votre paiement minimum soit inférieur aux intérêts, auquel cas vous ne rembourserez jamais entièrement la dette. Si votre paiement minimum est inférieur ou égal aux intérêts facturés, vous pouvez continuer à payer uniquement les intérêts indéfiniment, sans jamais rembourser votre dette.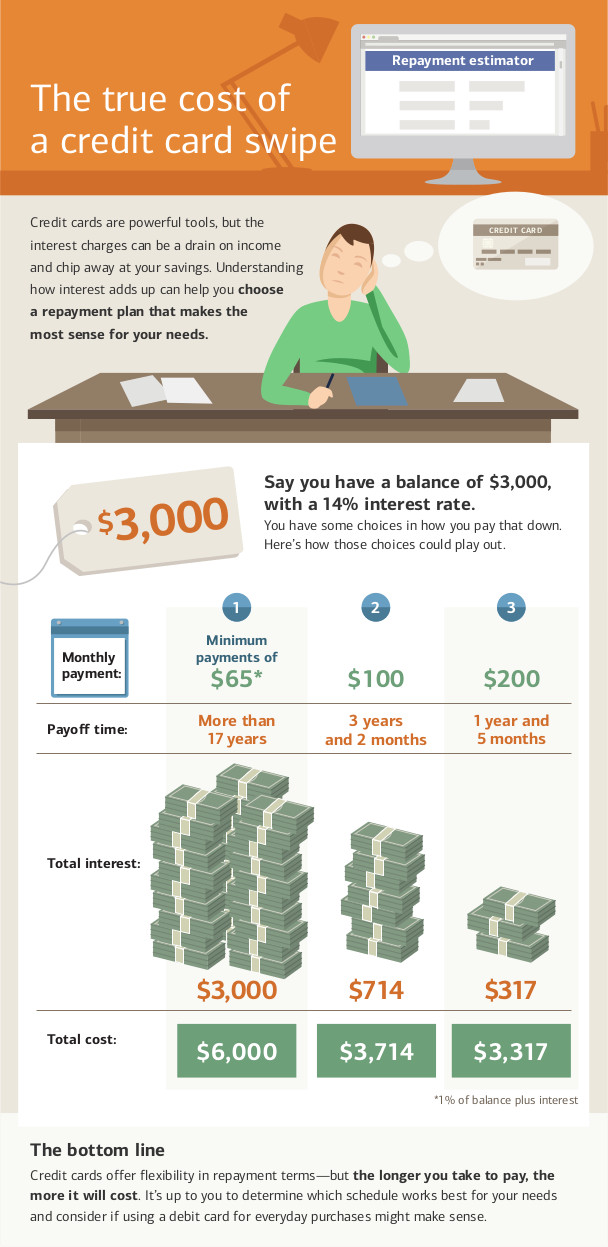
Retards de paiement
Ne pas effectuer vos paiements de carte de crédit peut entraîner un défaut de paiement sur votre compte. Le défaut de paiement sur votre compte a plusieurs conséquences :
- Si vous bénéficiez d’un taux promotionnel, vous le perdrez rétroactivement (ce qui signifie que tous vos soldes impayés antérieurs seront désormais soumis au taux d’intérêt plus élevé au lieu du taux promotionnel, ce qui rendra votre facture encore plus élevée)
- Des frais de « paiement en retard » vous seront facturés, qui seront ajoutés à votre solde et reportés sur le cycle de facturation suivant
- Les paiements manqués sont signalés aux agences d’évaluation du crédit et feront baisser votre cote de crédit
- Votre carte de crédit peut également réduire votre plafond de crédit et augmenter votre taux d’intérêt
Si vous manquez un certain nombre de paiements, votre carte de crédit peut supprimer entièrement votre ligne de crédit et transmettre votre dossier à une agence de recouvrement. Cela nuira davantage à votre cote de crédit et rendra extrêmement difficile l’obtention de nouvelles cartes de crédit ou de nouveaux prêts pendant plusieurs années.
La loi CARD de 2009
En 2009, le gouvernement fédéral a adopté la loi Credit Card Accountability, Responsibility, and Disclosure Act de 2009, qui interdit certains types de pratiques aux sociétés de cartes de crédit. Elle donne aussi aux titulaires de cartes de nouveaux outils pour les aider à maintenir leurs cartes en règle.
La loi CARD interdit aux sociétés de cartes de crédit de :
- Augmenter votre taux d’intérêt sur les soldes existants (donc si votre taux augmente, cela ne s’applique qu’aux nouveaux achats). Cela ne s’applique pas à la suppression des taux promotionnels
- Votre taux d’intérêt ne peut pas augmenter pendant la première année de détention de votre compte (sauf si vous avez une carte de crédit à taux variable ; dans ce cas, votre taux de base ne peut pas augmenter, mais le taux variable, lui, peut augmenter)
- Traitement tardif de vos paiements (tous les paiements doivent être traités le jour même de leur réception)
- Facturation de frais pour différentes méthodes de paiement
- Utilisation d’un double cycle de facturation (où des intérêts vous seraient facturés en fonction des soldes de la période précédente plutôt que de la seule période en cours)
- Émettre des cartes de crédit aux personnes de moins de 21 ans sans cosignataire
En tant que titulaire de la carte, vous bénéficiez également de nouveaux droits avec votre carte de crédit :
- Si vous ne remboursez pas une carte de crédit, les sociétés émettrices de cartes de crédit ne peuvent pas automatiquement vous facturer un taux de « pénalité » plus élevé sur les autres cartes que vous possédez
- Vous disposez d’au moins 21 jours après l’envoi de votre relevé pour le payer sans aucun frais d’intérêt
- Si vous payez plus que le paiement minimum, tout le supplément est appliqué d’abord au solde soumis aux intérêts les plus élevés (ainsi, si vous versez plus que le minimum, le supplément sera affecté à vos avances de fonds avant votre transfert de solde)
- Vous pouvez refuser les frais de dépassement de plafond. Si vous le faites, tenter de dépenser plus que votre limite de crédit entraînera un refus de transaction au lieu de laisser passer l’opération avec des frais
- Vous pouvez refuser les augmentations de taux d’intérêt. Si vous le faites, votre carte de crédit sera annulée une fois que vous aurez remboursé votre solde (cela peut avoir une incidence sur votre cote de crédit).
Quiz
Il semble que ce quiz ne soit pas configuré correctement.