L’« assurance locative » est souscrite pour les biens que vous louez afin de les protéger contre les dommages. L’assurance locative fonctionne comme une version allégée de l’assurance habitation.
Pourquoi aurais-je besoin d’une assurance locative ?
En tant que locataire, cette assurance ne vous est pas très utile. Par exemple, s’il y a un incendie dans votre appartement causé par l’un de vos voisins, l’assurance de votre propriétaire couvrira les réparations du bâtiment, mais pas vos affaires détruites. La plupart des locataires pensent que leurs biens ne valent pas grand-chose, mais lorsque l’on demande aux locataires d’estimer le coût de remplacement de toutes leurs affaires, ce montant dépasse généralement 20 000 $ au total. C’est là que l’assurance locative devient importante.
Que couvre l’assurance locative ?
L’assurance locative intervient dans la plupart des événements qui pourraient endommager ou faire voler vos affaires. Cela inclut les incendies, une plomberie défectueuse provoquant une fuite qui abîme vos biens, les dommages causés par la foudre, les objets volés par un cambrioleur, les biens endommagés par des vandales ou des émeutiers, ainsi que les objets cassés à cause du froid ou de la chaleur. Elle peut aussi vous protéger si vos invités se blessent et décident de vous poursuivre en justice.
Il existe trois grands types de protection que vous obtenez avec une police d’assurance locative de base :
Vos biens
C’est la couverture la plus élémentaire, mais aussi la plus souvent nécessaire en matière d’assurance locative : elle protège vos biens en cas de vol ou de dommages.
Par bonne pratique, vous devriez enregistrer une vidéo de votre appartement ou de votre logement loué au moins une fois par an, en faisant le tour des lieux et en signalant tout objet de valeur. Vous n’aurez pas besoin de cette vidéo au moment de souscrire votre police, mais si quelque chose est volé ou endommagé, vous voudrez cette vidéo comme preuve que vous possédiez l’objet à remplacer.
Cette vidéo (ou une série de photos) doit être conservée à l’extérieur de votre domicile (afin qu’elle ne soit pas perdue en cas d’incendie ou de dégât des eaux). Traditionnellement, les experts recommandaient de la stocker dans un coffre-fort bancaire (avec des copies de votre police comme preuve), mais vous pouvez aussi la conserver sur un service de stockage cloud comme Google Drive ou Dropbox, afin d’y accéder depuis n’importe où.
Votre logement
Si votre appartement brûle ou est endommagé par une fuite d’eau, vous ne pourrez probablement pas y dormir tant que les réparations n’auront pas été effectuées. Si vous avez une assurance locative, elle inclura une clause de « perte d’usage ». Cela signifie que votre compagnie d’assurance paiera vos frais d’hôtel pendant la réparation des dommages (jusqu’à une certaine limite), afin que vous ayez toujours un toit au-dessus de votre tête.
Vous
L’assurance locative joue aussi le rôle d’assurance responsabilité civile pour vous vis-à-vis de vos invités. Cela signifie que si une personne qui vous rend visite se blesse et décide de vous poursuivre en justice, votre assurance locative couvrira cela (jusqu’à un certain point), y compris les frais juridiques.
Ce que l’assurance locative ne couvre pas
Il existe quelques cas dans lesquels vos dommages ne seront pas couverts par une police d’assurance locative standard, ce qu’il est très important de garder à l’esprit si vous devez un jour faire une réclamation.
Inondations
La plupart des inondations « naturelles » (dues à de fortes pluies et aux débordements de rivières) ne sont pas couvertes par les polices d’assurance locative standard. Si vous craignez les inondations, vous pouvez généralement souscrire une police supplémentaire d’« assurance contre les inondations ».
Séismes
Tout comme les inondations, les dommages causés par un tremblement de terre ne sont pas couverts par défaut par la plupart des polices d’assurance locative, mais peuvent être souscrits en option. Cela peut faire une grande différence selon l’endroit où vous vivez.
Ouragans
Même si la plupart des dommages liés aux tempêtes ordinaires sont couverts (comme la foudre et la grêle), les dommages causés par un ouragan ne le sont pas. Comme pour les inondations et les tremblements de terre, vous pouvez généralement ajouter une couverture ouragan sous forme de police séparée.
Dommage intentionnel
Tout dommage que vous avez causé intentionnellement n’est pas couvert. Cela ne signifie pas seulement les biens que vous avez endommagés juste pour toucher l’argent de l’assurance (ce qui constitue une fraude et peut vous conduire en prison) : cela signifie aussi que si vous donnez un coup de pied dans la porte sous l’effet de la colère, votre assurance ne couvrira pas les dommages.
Obtenir une indemnisation
Si vous devez déposer une réclamation pour votre assurance locative, il existe deux types d’indemnisation. Celui dont vous bénéficiez est déterminé par votre contrat au moment de sa souscription, et les différences sont importantes. Les deux types sont soumis au plafond de votre contrat — votre assureur aura toujours un « plafond » — un montant maximal qu’il versera avant la fin de votre contrat.
Coût de remplacement
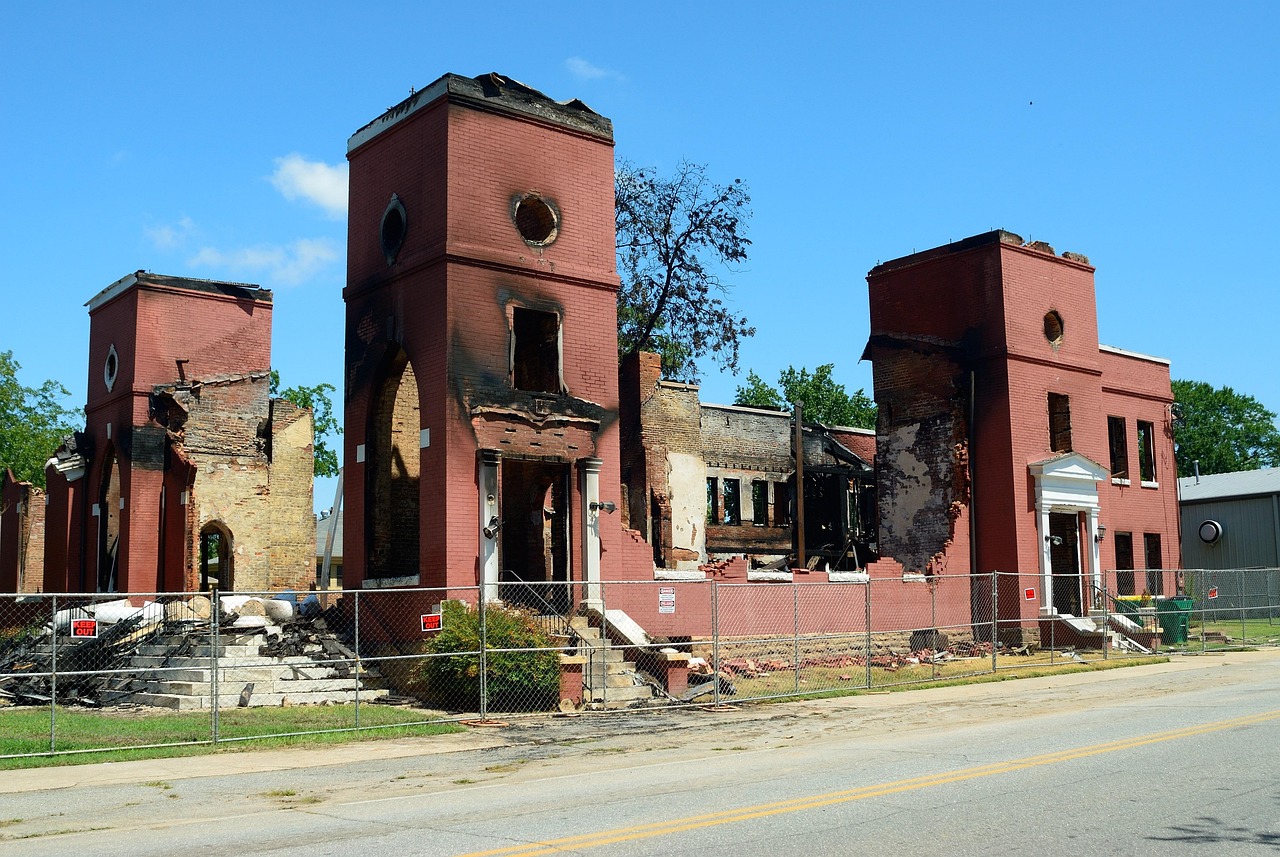
Il s’agit du type le plus coûteux — la « valeur à neuf » couvre l’ensemble de vos biens pour le montant nécessaire à leur remplacement. Autrement dit, si votre appartement brûle, l’assurance prendra en charge le coût total pour vous permettre de retrouver exactement la situation qui était la vôtre avant le sinistre (sans doute un peu mieux, puisque tous vos biens seront neufs).
Valeur vénale actuelle
Ce type est moins cher et figure dans davantage de contrats. La « valeur de remboursement au moment du sinistre » signifie que votre assureur estimera la valeur actuelle de ce que valaient vos biens s’ils avaient été achetés ou vendus au moment où ils ont été détruits ou endommagés, et ne vous indemnisera qu’à hauteur de ce montant. Cela signifie que si vous aviez un ordinateur vieux de 5 ans qui vous a coûté 1 000 $, votre assureur ne couvrira probablement qu’environ 500 $ de dommages.
Combien va me coûter l’assurance locative ?
La bonne nouvelle, c’est que l’assurance locative est le type d’assurance que nous couvrons le moins cher — un contrat type coûte seulement environ 180 $ par an, et moins encore pour les jeunes qui ont moins de biens à assurer.
Selon l’endroit où vous louez, votre propriétaire peut même exiger que vous souscriviez une assurance locative dans un certain délai après votre emménagement. La raison est simple — si vous avez une assurance locative et qu’un sinistre survient, vous aurez plus tendance à simplement déposer une demande d’indemnisation auprès de votre propre assureur plutôt que d’essayer de poursuivre votre propriétaire pour obtenir des dommages-intérêts.
Quelle que soit votre raison d’y souscrire, l’assurance locative est peu coûteuse et incroyablement utile pour tout locataire.