El «seguro de alquiler» se contrata sobre una propiedad que alquilas para protegerla contra daños. El seguro de alquiler funciona como una versión más ligera del seguro de propietario de vivienda.
¿Por qué necesitaría un seguro de alquiler?
Como inquilino, este seguro no te resulta de mucha utilidad. Por ejemplo, si hay un incendio en tu apartamento provocado por uno de tus vecinos, el seguro de tu casero cubriría las reparaciones del edificio, pero no cubriría ninguna de tus pertenencias que se hubiera destruido. La mayoría de los inquilinos cree que sus cosas no valen tanto; pero cuando se les pide que calculen de verdad el coste de reemplazo de todas sus pertenencias, normalmente la cifra supera en total los 20.000 dólares. Aquí es donde el seguro de alquiler se vuelve importante.
¿Qué cubre el seguro de alquiler?
El seguro de alquiler entra en vigor ante la mayoría de los sucesos que harían que tus cosas se dañaran o fueran robadas. Esto incluye incendios, fontanería defectuosa que provoca una fuga y daña tus pertenencias, daños por rayos, cosas robadas por un ladrón, cosas dañadas por vándalos o alborotadores, y cosas rotas por el frío o el calor. También puede protegerte frente a tus invitados si llegaran a lesionarse y quisieran demandarte.
Hay tres tipos principales de protección que obtienes con una póliza básica de seguro de alquiler:
Tus pertenencias
Este es el tipo de cobertura de seguro de alquiler más básico, pero también el que se necesita con más frecuencia: cubre tus pertenencias en caso de robo o daño.
Como buena práctica, deberías grabar en video tu apartamento o vivienda en alquiler al menos una vez al año, recorriéndolo y señalando todo lo que tenga valor. No necesitarás este video cuando contrates la póliza, pero si algo es robado o dañado, querrás tenerlo como prueba de que eras propietario de lo que necesitas reemplazar.
Este video (o serie de fotografías) debe guardarse fuera de tu casa (para que, si hay un incendio o daños por agua, no se pierda). Tradicionalmente, los expertos recomendaban guardarlo en una caja de seguridad, junto con copias de tu póliza como comprobante, pero también funciona subir el video a un servicio de almacenamiento en la nube como Google Drive o Dropbox, para poder acceder a él desde cualquier lugar.
Tu vivienda
Si tu apartamento se incendia o sufre daños por una fuga de agua, probablemente no podrás dormir allí hasta que se reparen los daños. Si tienes seguro de alquiler, incluirá una cláusula de «Pérdida de uso». Esto significa que tu aseguradora pagará tus gastos de hotel mientras se reparan los daños (hasta un límite), de modo que siempre tendrás un techo sobre tu cabeza.
Tú
El seguro de alquiler también actúa como seguro de responsabilidad civil frente a tus invitados. Esto significa que, si un visitante de tu casa sufre una lesión y quiere demandarte, tu seguro de alquiler lo cubrirá (hasta cierto punto), incluidos los gastos legales.
Lo que no cubre el seguro de alquiler
Hay algunos casos en los que tus daños no estarán cubiertos por una póliza estándar de seguro de alquiler, algo muy importante de tener en cuenta si alguna vez necesitas presentar un reclamo.
Inundaciones
La mayoría de las inundaciones «naturales» (por lluvias intensas y desbordamientos de ríos) no están cubiertas por las pólizas estándar de seguro de alquiler. Si te preocupa una inundación, por lo general puedes contratar una póliza adicional de «seguro contra inundaciones».
Terremotos
Al igual que las inundaciones, los daños por terremoto no están cubiertos por defecto en la mayoría de las pólizas de seguro de alquiler, pero pueden contratarse como cobertura adicional. Esto puede marcar una gran diferencia según dónde vivas.
Huracanes
Aunque la mayoría de los daños normales por tormenta están cubiertos (como los rayos y el granizo), los daños por huracán no lo están. Igual que con las inundaciones y los terremotos, por lo general puedes añadir cobertura contra huracanes como una póliza aparte.
Daño intencional
Cualquier daño que hayas causado a propósito no está cubierto. Esto no significa cosas que hayas dañado solo para cobrar el seguro (lo cual es fraude y puede llevarte a prisión), sino también, por ejemplo, si le das una patada a la puerta por enfado, tu seguro no cubrirá el daño.
Cómo obtener el reembolso
Si necesitas presentar un reclamo de tu seguro de alquiler, hay dos tipos de reembolso. El tipo que tengas lo determina tu póliza cuando la firmas, y las diferencias son importantes. Ambos tipos están sujetos al límite de tu póliza: tu aseguradora siempre tendrá un «techo», es decir, una cantidad máxima que pagará antes de que finalice tu póliza.
Costo de reposición
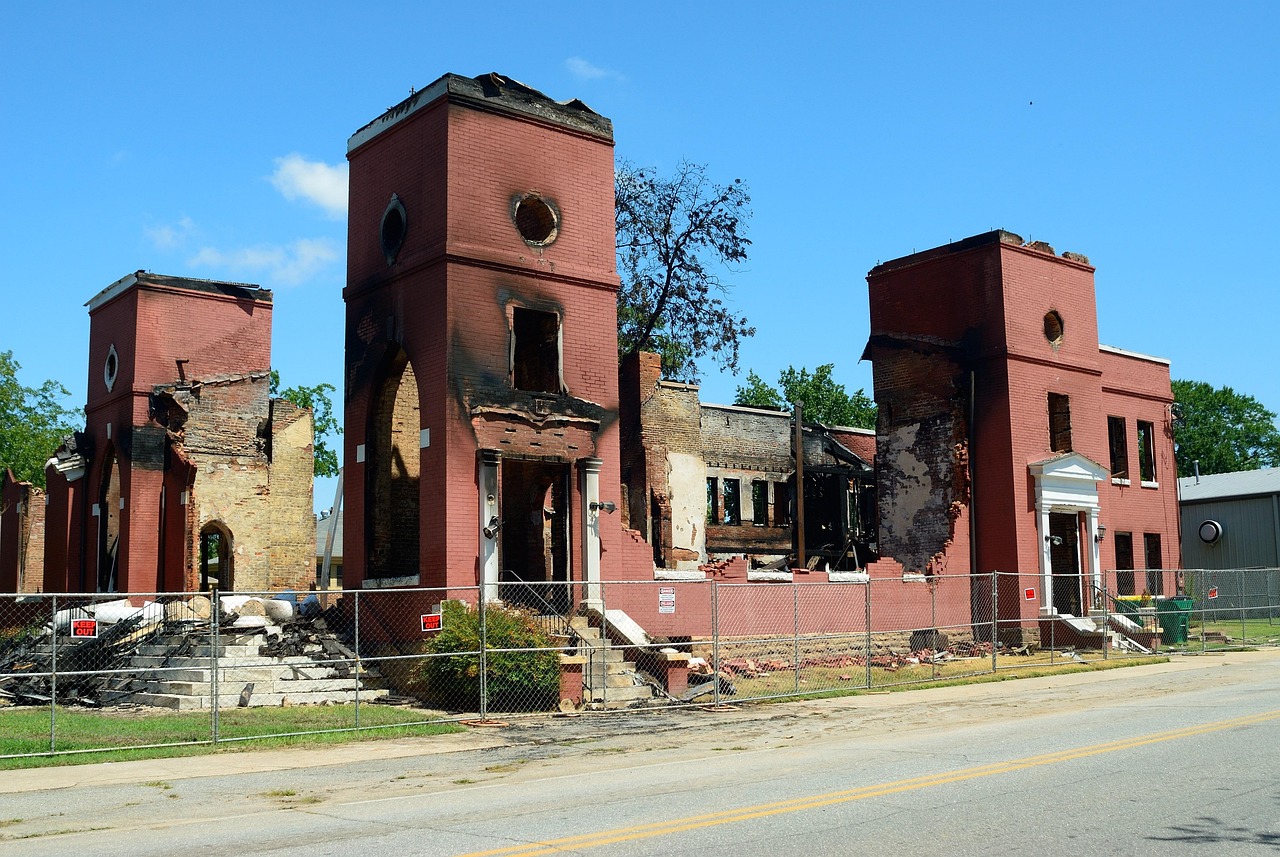
Este es el tipo más caro: la «Cobertura a valor de reemplazo» cubre todas tus pertenencias por el costo que cueste reemplazarlas. Esto significa que, si tu apartamento se incendia, el seguro cubrirá el costo total de devolverte exactamente al punto en el que estabas antes del desastre (probablemente un poco mejor, ya que todas tus cosas serán nuevas).
Valor real en efectivo
Este tipo es más barato y aparece en más pólizas. «Valor real en efectivo» significa que tu aseguradora estimará el valor actual de lo que habrían valido tus cosas si realmente se hubieran comprado o vendido cuando fueron destruidas o dañadas, y solo te reembolsará hasta ese monto. Esto significa que, si tenías una computadora de 5 años que te costó 1.000 dólares, es probable que tu aseguradora solo cubra daños por unos 500 dólares aproximadamente.
¿Cuánto me costará el seguro de alquiler?
La buena noticia es que el seguro de alquiler es el tipo de seguro más barato que cubrimos: una póliza típica cuesta solo unos 180 dólares al año, y es más barata para las personas jóvenes con menos cosas que asegurar.
Según dónde alquiles, tu arrendador podría exigirte en realidad que contrates un seguro de alquiler dentro de un plazo determinado después de mudarte. La razón es simple: si tienes seguro de alquiler y ocurre un desastre, es más probable que presentes un reclamo a tu propia aseguradora que intentar demandar a tu arrendador por daños.
Sea cual sea el motivo por el que lo contrates, el seguro de alquiler es barato e increíblemente útil para cualquier inquilino.