Définition
Quand on pense à l’argent, la valeur stockée désigne tout ce qui n’est pas de l’argent liquide, mais que l’on peut tout de même utiliser pour transférer de la valeur — chèques, cartes de débit, cartes-cadeaux et autres formes du même type. Ces moyens servent à transporter un certain montant de dollars que l’on peut ensuite échanger contre des biens et des services.
Chacune de ces formes de valeur stockée présente des avantages et des inconvénients, ainsi que certaines caractéristiques qui les rendent uniques.
Différence entre la « valeur stockée » et l’argent
L’argent lui-même est créé comme une dette à la Réserve fédérale, mais il n’existe vraiment qu’en tant que concept. L’argent a de la valeur parce que nous convenons tous qu’il en a, et nous pouvons donc l’utiliser comme moyen d’échange. Les formes de valeur stockée ne sont qu’un système de conservation de l’argent, ce qui signifie qu’elles n’ont aucune valeur en elles-mêmes. Cela signifie que si vous me faites un chèque, je ne considérerai qu’il a de la valeur que si je peux l’échanger directement contre des espèces. Si je pense que vous n’avez pas assez d’argent sur votre compte bancaire pour encaisser ce chèque, alors je ne lui attribuerai probablement pas beaucoup de valeur.
Types de valeur stockée
Chèques
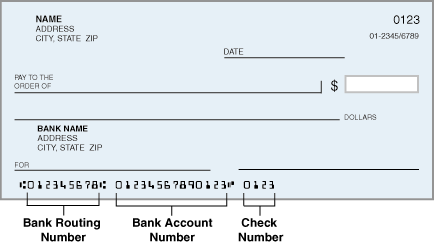
Les chèques sont peut-être la forme la plus ancienne de valeur stockée. Il s’agit d’un morceau de papier contenant des instructions à votre banque pour payer à la personne que vous indiquez une certaine somme.
Un chèque comporte votre numéro de compte et le numéro d’acheminement de votre banque, ainsi que le nom de la personne à qui vous l’adressez, le montant du chèque, la date et votre signature. Il peut aussi comporter votre nom et votre adresse, ainsi qu’un espace pour écrire un « mémo », c’est-à-dire une note sur l’objet du chèque. En termes simples, lorsque vous donnez un chèque à quelqu’un, cette personne le remet à sa banque, qui utilise alors le numéro d’acheminement pour contacter votre banque, et votre numéro de compte pour identifier précisément votre compte. Votre banque vérifie ensuite votre signature, débite le montant du chèque de votre compte et le transfère sur le compte de l’autre personne dans l’autre banque. Le chèque est alors « annulé », afin qu’il ne puisse pas être utilisé une seconde fois, et le chèque annulé vous est renvoyé comme preuve de son traitement.
Cela vous permet d’envoyer n’importe quel montant d’argent de votre compte à toute autre personne disposant d’un compte bancaire. Certains services d’encaissement de chèques proposent aussi de convertir directement des chèques en espèces (contre des frais) pour les personnes qui n’ont pas de compte bancaire.
Si vous avez un chèque que vous voulez convertir en argent à dépenser, il existe plusieurs façons de le faire, chacune avec ses propres avantages et inconvénients.
- Déposer sur votre propre compte bancaire – cela n’entraîne généralement aucun frais, mais il faut en général quelques jours de traitement avant de pouvoir accéder aux fonds.
- Encaissement à la banque – Votre banque peut accepter de convertir votre chèque en espèces si vous avez un compte suffisamment approvisionné pour « couvrir » le chèque au cas où il s’avérerait invalide. Si vous n’avez pas de compte bancaire, la banque émettrice du chèque l’encaissera généralement moyennant des frais (habituellement un montant fixe).
- Services d’encaissement de chèques – Ces services étaient autrefois plus populaires, à une époque où il était moins courant pour les particuliers d’avoir un compte bancaire. Un service d’encaissement de chèques convertit un chèque directement en espèces, en facturant généralement des frais en pourcentage. Il existe généralement un montant maximum qu’ils accepteront d’encaisser. C’est souvent l’option la plus rapide pour convertir votre chèque en espèces, mais c’est aussi la plus coûteuse.
Avantages de l’utilisation des chèques
Les chèques peuvent être très pratiques lorsque vous devez effectuer des paiements à l’avenir, puisque vous pouvez rédiger un chèque antidaté qui ne devient valable qu’à un moment donné dans le futur. Par exemple, vous pouvez envoyer à votre propriétaire 12 chèques de loyer antidatés au lieu de poster de nouveaux chèques chaque mois. Cela peut aussi vous permettre de rédiger un chèque à l’avance, avec la possibilité de l’annuler (c’est-à-dire de demander à votre banque de ne pas l’honorer) selon certaines conditions.
Inconvénients des chèques
Rédiger des chèques nécessite un chéquier, que très peu de personnes ont envie de transporter la plupart du temps. Comme les chèques ne sont validés que par une signature, la fraude au chèque (des personnes faisant passer de faux chèques pour de vrais, ou modifiant le montant d’un chèque authentique pour l’augmenter) a historiquement été une source majeure d’inquiétude.
Les chèques prennent aussi du temps à être compensés, c’est-à-dire à faire transférer l’argent de votre banque vers une autre. Cela signifie que si vous avez des chèques en circulation, vous devez constamment rapprocher votre compte bancaire afin de soustraire ces chèques en attente et connaître votre solde « réel ».
Pour les entreprises, accepter des chèques peut être risqué, et très peu le font encore. En effet, lorsqu’on reçoit un chèque, il est impossible de savoir si la personne qui l’a remis dispose réellement des fonds sur son compte bancaire pour effectuer le paiement. Un autre problème lié à la fraude au chèque était que des personnes rédigeaient des chèques qu’elles savaient impossibles à encaisser, souvent dans d’autres villes, laissant aux entreprises très peu de moyens de récupérer leurs pertes. Les commerces locaux refusaient souvent d’accepter les chèques provenant de banques non locales pour cette raison.
Mandats et chèques de banque
Les mandats sont très semblables aux chèques, à vrai dire ils leur ressemblent presque trait pour trait. Cependant, les mandats et les chèques de banque sont émis par une grande entreprise en votre nom — les chèques de banque par une banque, les mandats par les bureaux de poste, les bureaux de change et d’autres institutions de ce type.
Les mandats sont le plus souvent utilisés par des personnes sans compte bancaire pour payer des factures à des organismes qui n’acceptent pas les espèces (la plupart des entreprises à qui vous pouvez payer par courrier n’acceptent pas d’argent liquide).
Les chèques de banque sont le plus souvent utilisés lorsqu’il existe une forte crainte de fraude au chèque. Le paiement d’achats importants (ou d’impôts versés à l’État) peut nécessiter un chèque de banque.
Ces deux formats servent en pratique à convertir votre argent en une forme plus sûre à envoyer par la poste et plus sûre pour les entreprises et autres destinataires à accepter. Cependant, ils sont tous deux moins utiles si vous disposez de votre propre compte courant en règle.
Cartes de débit
Les cartes de débit sont très similaires aux chèques et sont généralement liées à votre « compte courant ». La principale différence est que tous les paiements sont gérés électroniquement, généralement instantanément. Les cartes de débit peuvent être utilisées dans la plupart des endroits où les cartes de crédit sont acceptées.
Au lieu de la signature d’un chèque, vous devez saisir un code PIN pour vérifier votre identité et authentifier l’achat. Les cartes de débit peuvent être utilisées ou non pour les transactions en ligne, selon l’émetteur de votre carte.
Les cartes de débit ont évolué à partir des cartes de guichet automatique, qui servaient à l’origine uniquement aux distributeurs automatiques pour retirer de l’argent et consulter le solde bancaire. Elles fonctionnent à l’aide d’une bande magnétique contenant les informations de votre banque, que l’entreprise auprès de laquelle vous achetez traite à l’aide d’un lecteur de carte. Dans la plupart des pays, et de plus en plus aux États-Unis, les cartes de débit sont également équipées d’une puce, qui offre davantage de fonctions de sécurité et est plus difficile à pirater qu’une bande magnétique.
Avantages des cartes de débit
Les cartes de débit ont été conçues pour remplir un rôle similaire à celui des chèques, sans leurs inconvénients. Vous pouvez toujours payer directement depuis votre compte courant, et le vendeur saura immédiatement que les fonds ont été transférés, ce qui élimine les principaux problèmes liés à la fraude par chèque. Le système de code PIN est également plus sûr qu’une signature, à la fois parce que le vendeur sait tout de suite que la carte est entre les mains de son titulaire légitime, mais aussi pour le titulaire, car il est beaucoup moins probable que quelqu’un puisse faire passer une autre carte de débit pour la vôtre.
Inconvénients des cartes de débit
Les cartes de débit peuvent toujours être falsifiées, bien que cela soit beaucoup moins probable avec les versions à puce. Il est également possible que les paiements par débit n’apparaissent pas immédiatement sur votre compte : ils peuvent s’afficher instantanément ou être retardés jusqu’à une semaine. Cela signifie que les utilisateurs de cartes de débit sont moins susceptibles de tenir un relevé détaillé de toutes les transactions par débit et peuvent être surpris plus tard lorsque des opérations qu’ils avaient oubliées apparaissent sur leur compte.
Cela peut permettre de mettre votre compte à découvert, ce qui entraîne généralement de lourds frais facturés par votre banque.
Cartes à valeur stockée
Les cartes à valeur stockée sont généralement émises par une société de cartes de crédit ou une banque, et sont souvent offertes en cadeau. On les appelle aussi parfois « cartes prépayées ». Pour utiliser une carte à valeur stockée, vous devez la « recharger » en y ajoutant de la valeur (soit en espèces à un kiosque du prestataire de la carte, soit parfois en ligne en transférant de la valeur depuis votre compte bancaire). Une fois la valeur chargée, vous pouvez utiliser une carte à valeur stockée partout où vous utiliseriez une carte de crédit. L’émetteur de la carte peut facturer des frais pour l’utilisation de ces services.
Avantages des cartes à valeur stockée
Les cartes à valeur stockée peuvent être un excellent moyen, pour les personnes sans carte de crédit, d’effectuer des transactions en ligne, puisque vous pouvez payer de la même manière qu’avec une carte de crédit. Elles sont aussi souvent utilisées comme cadeaux sous forme de carte-cadeau « utilisable partout ». De manière générale, les cartes à valeur stockée fonctionnent comme une forme de paiement plus souple que l’argent liquide.
Inconvénients des cartes à valeur stockée
Comme l’argent liquide, les cartes à valeur stockée peuvent être facilement perdues ou volées. Comme elles ne sont liées à vous d’aucune façon (et qu’elles sont normalement offertes en cadeau), la personne qui détient actuellement la carte à valeur stockée contrôle toute la valeur qu’elle contient. Cela les rend très risquées à utiliser pour des montants importants.
L’émetteur de la carte facture aussi généralement des frais d’utilisation, et si vous conservez un solde, il peut également facturer des « frais de conservation ».
Cartes-cadeaux
Les cartes-cadeaux sont une autre forme de valeur stockée. De nombreux magasins et détaillants en ligne vous permettent de convertir de l’argent liquide en carte-cadeau que vous pouvez utiliser dans leur enseigne. Les cartes-cadeaux n’entraînent généralement pas de frais, elles conservent donc leur valeur plus longtemps que d’autres cartes à valeur stockée. Leur principal inconvénient est que vous ne pouvez utiliser une carte-cadeau que chez l’entreprise qui l’a émise. Pour certaines entreprises, comme Amazon.com (AMZN) cela n’est pas vraiment une limite, mais pour les restaurants et les détaillants indépendants, cela peut l’être.
Comme leur nom l’indique, une « carte-cadeau » est généralement offerte en cadeau. En raison de leur caractère restrictif, il est très rare d’acheter et d’utiliser une carte-cadeau pour soi-même.
Avantages des cartes-cadeaux
Les cartes-cadeaux sont très pratiques à offrir. Comme elles ne peuvent être utilisées qu’à un seul endroit, elles sont moins exposées au vol et à la perte que d’autres cartes de valeur stockée.
Inconvénients des cartes-cadeaux
Le principal inconvénient des cartes-cadeaux est qu’elles ne peuvent être utilisées que là où elles ont été émises ; elles ne sont donc généralement pas utilisées par les particuliers comme partie de leur principal « portefeuille » de valeur stockée. En revanche, elles sont très utilisées pendant les fêtes de fin d’année !
Remarque sur les cartes de crédit
Contrairement à ces autres moyens, les cartes de crédit ne sont PAS une forme de valeur stockée et ne font pas office d’argent. En effet, une carte de crédit correspond à un prêt (ou à une forme de « crédit »). Lorsque vous faites un achat avec une carte de crédit, aucune valeur n’est transférée de vous vers le commerçant. Au contraire, vous créez une dette que vous devrez rembourser plus tard avec des intérêts (généralement, aucun intérêt n’est appliqué avant quelques semaines).
En revanche, lorsque vous utilisez l’une de ces autres formes, de la valeur est transférée directement de vous à la personne que vous payez. Il n’y a ni prêt ni crédit jouant le rôle d’« intermédiaire » : il s’agit d’un transfert direct d’argent d’une personne à une autre.
Les bitcoins et autres monnaies virtuelles
Les bitcoins et les monnaies virtuelles sont devenus très populaires ces dernières années, mais il n’est pas toujours facile de savoir s’il s’agit en soi d’une forme de monnaie ou simplement d’une valeur monétaire stockée. Leur définition réelle varie selon la manière dont vous, en tant que consommateur, les utilisez.
Par exemple, si vous convertissez vos dollars en bitcoins, puis que vous rendez dans une boutique qui affiche ses prix en bitcoins et accepte les bitcoins comme moyen de paiement, ceux-ci fonctionnent alors directement comme de l’argent. En revanche, si cette boutique affiche tous ses prix en dollars, mais accepte les bitcoins comme moyen de paiement avec un taux de conversion, alors vos bitcoins ne servent que de « valeur stockée » en dollars.
Pour compliquer encore les choses, vous pouvez aussi acheter un bitcoin parce que vous pensez que sa valeur augmentera avec le temps. Cela signifie que vous ne le considérez ni comme une valeur stockée ni comme de l’argent, mais comme un investissement, et que vous utilisez la « spéculation » pour tenter d’en tirer un profit.