Definición
Cuando pensamos en dinero, el valor almacenado significa cualquier cosa que no sea efectivo, pero que aún se puede usar para transferir valor: cheques, tarjetas de débito, tarjetas regalo y formas similares. Se utilizan para transportar cierta cantidad de dólares que luego podemos canjear por bienes y servicios.
Cada una de estas formas de valor almacenado tiene sus ventajas y desventajas, además de algunas propiedades que las hacen únicas.
Diferencia entre «valor almacenado» y dinero
El dinero en sí se crea como deuda en la Reserva Federal, pero en realidad solo existe como concepto. El dinero tiene valor porque todos aceptamos que lo tiene, y así podemos usarlo como medio de intercambio. Las formas de valor almacenado son simplemente un sistema para guardar dinero, lo que significa que no tienen valor por sí mismas. Esto significa que, si me extiendes un cheque, solo pensaré que ese cheque tiene valor si puedo cambiarlo directamente por efectivo. Si no creo que tengas suficiente dinero en tu cuenta bancaria para cobrar ese cheque, entonces probablemente no le asignaré mucho valor.
Tipos de valor almacenado
Cheques
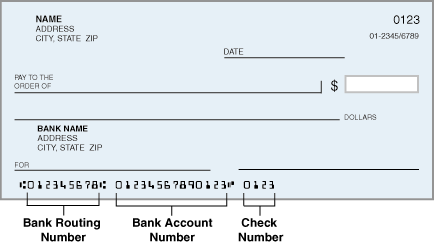
Los cheques podrían ser la forma más antigua de valor almacenado. Se trata de un papel con instrucciones para que tu banco pague a la persona que indiques una cierta cantidad.
Un cheque tendrá tu número de cuenta y el número de ruta bancaria, además de a quién se lo estás extendiendo, el importe del cheque, la fecha y tu firma. También puede incluir tu nombre y dirección, y un espacio para escribir un «concepto» o una nota sobre para qué es el cheque. En términos sencillos, cuando le das un cheque a alguien, esa persona lo lleva a su banco, que luego usa el número de ruta bancaria para contactar con tu banco, y tu número de cuenta para identificar exactamente tu cuenta. Después, tu banco confirma tu firma, retira de tu cuenta el importe del cheque y lo transfiere a la cuenta de la otra persona en el otro banco. Luego el cheque se «anula», para que no pueda volver a usarse, y el cheque anulado te es devuelto mostrando que ha sido procesado.
Esto te permite enviar cualquier cantidad de dinero desde tu cuenta a cualquier otra persona que tenga una cuenta bancaria. Algunos servicios de cobro de cheques también ofrecen convertir cheques directamente en efectivo (a cambio de una comisión) para personas que no tienen cuenta bancaria.
Si tienes un cheque que quieres convertir en dinero para gastar, hay varias formas de hacerlo, cada una con sus propias ventajas y desventajas.
- Ingresa en tu propia cuenta bancaria: por lo general, esto no tiene comisiones, pero normalmente hay unos días de procesamiento antes de que puedas acceder a los fondos.
- Cobrar el cheque en un banco: es posible que tu banco acepte convertir tu cheque en efectivo si tienes una cuenta con fondos suficientes para “cubrir” el cheque en caso de que resulte no ser válido. Si no tienes cuenta bancaria, el banco que emitió el cheque normalmente te lo cobrará por una comisión (por lo general, un importe fijo).
- Servicios de cobro de cheques: estos servicios solían ser más populares cuando era menos común que las personas tuvieran cuentas bancarias. Un servicio de cobro de cheques convierte un cheque directamente en efectivo, normalmente cobrando una comisión porcentual. Por lo general, existe un importe máximo que estarán dispuestos a cobrarte. Esta suele ser la opción más rápida para convertir tu cheque en efectivo, pero también la más cara.
Ventajas de usar cheques
Los cheques pueden ser muy útiles cuando necesitas hacer pagos en el futuro, ya que puedes escribir un cheque posfechado que solo se vuelve válido en un momento concreto del futuro. Por ejemplo, puedes enviar a tu casero 12 cheques de alquiler posfechados en lugar de enviar cheques nuevos cada mes. Esto también te permite escribir un cheque por adelantado, con la posibilidad de cancelarlo (es decir, decirle a tu banco que no lo pague) en función de ciertas condiciones.
Desventajas de los cheques
Escribir cheques requiere una chequera, que muy poca gente quiere llevar encima la mayor parte del tiempo. Dado que los cheques solo se validan mediante una firma, el fraude con cheques (personas que hacen pasar cheques falsos por auténticos, o que modifican las cantidades de un cheque auténtico para que sean mayores) ha sido históricamente un motivo importante de preocupación.
Los cheques también tardan en compensarse, es decir, en transferirse del dinero de tu banco al de otro. Esto significa que, si tienes algún cheque pendiente de cobro, necesitas conciliar constantemente tu cuenta bancaria para restar esos cheques pendientes y saber cuál es tu saldo «real».
Para las empresas, aceptar cheques puede ser arriesgado, y muy pocas todavía lo hacen. Esto se debe a que, al recibir el cheque, es imposible saber si la persona que lo entrega realmente tiene fondos en su banco para realizar el pago. Otro problema del fraude con cheques era que algunas personas emitían cheques que sabían que no podrían cobrarse, a menudo en otras localidades, dejando a las empresas con muy pocas formas de recuperar sus pérdidas. Por este motivo, los negocios locales a menudo se negaban a aceptar cheques de bancos no locales.
Giros postales y cheques de caja
Las órdenes de pago son muy parecidas a los cheques; de hecho, casi tienen el mismo aspecto. Sin embargo, las órdenes de pago y los cheques de caja son emitidos por una gran corporación en tu nombre: los cheques de caja por un banco, y las órdenes de pago por oficinas de correos, casas de cambio y otras instituciones similares.
Las órdenes de pago las utilizan sobre todo personas sin cuenta bancaria para pagar facturas a instituciones que no aceptan efectivo (la mayoría de las empresas a las que se paga por correo no aceptan efectivo).
Los cheques de caja se utilizan sobre todo cuando el fraude con cheques es una gran preocupación. Al pagar compras grandes (o al pagar impuestos al gobierno) puede solicitarse un cheque de caja.
Ambos formatos sirven, en la práctica, para convertir tu efectivo en una forma más segura de enviarlo por correo, y más segura también para que las empresas y otras personas lo acepten. Sin embargo, ambos son menos útiles si tienes tu propia cuenta corriente en buen estado.
Tarjetas de débito
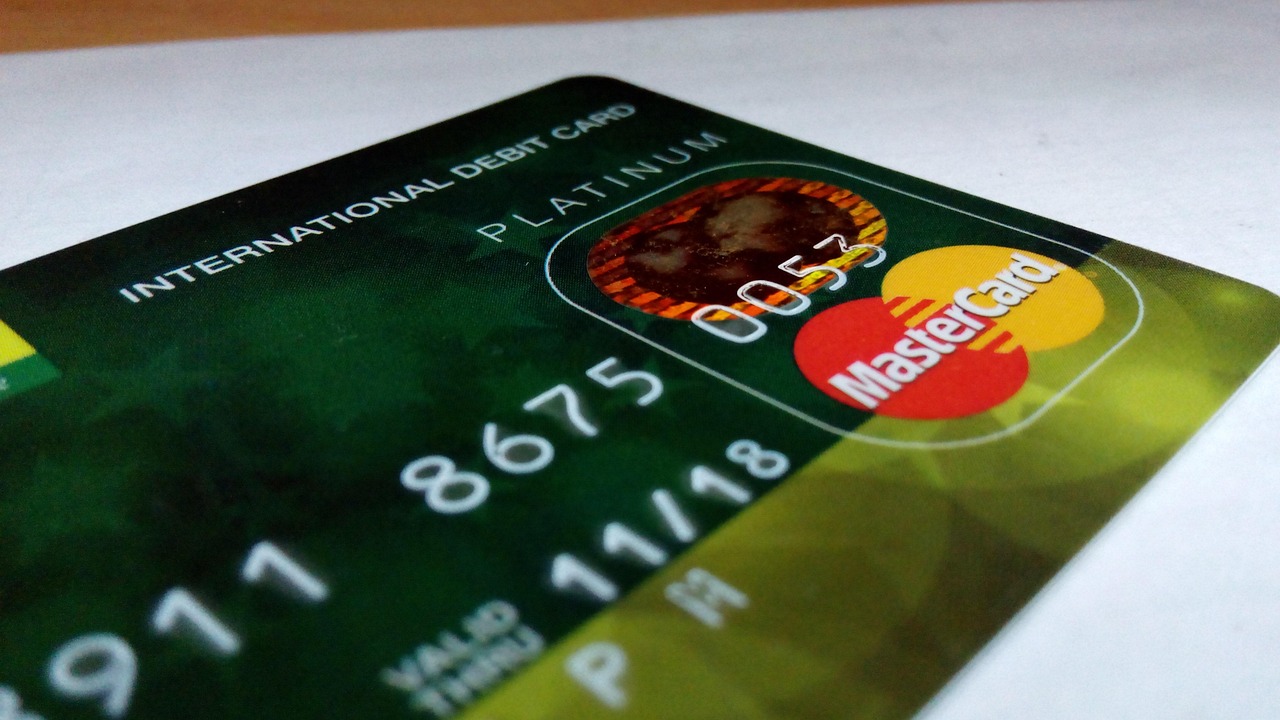
Las tarjetas de débito son muy parecidas a los cheques y normalmente están vinculadas a tu cuenta corriente. La mayor diferencia es que todos los pagos se gestionan electrónicamente, por lo general de forma instantánea. Las tarjetas de débito pueden utilizarse en la mayoría de los lugares donde se aceptan tarjetas de crédito.
En lugar de la firma de un cheque, debes introducir un número PIN para verificar tu identidad y autenticar la compra. Las tarjetas de débito pueden o no usarse para transacciones en línea, según el emisor de tu tarjeta.
Las tarjetas de débito evolucionaron a partir de las tarjetas para cajeros automáticos, que originalmente solo se usaban en los cajeros para retirar efectivo y consultar saldos bancarios. Funcionan mediante una banda magnética que contiene la información de tu banco, la cual es procesada con un lector de tarjetas por el negocio al que le compras. En la mayor parte del mundo, y cada vez más en Estados Unidos, las tarjetas de débito también incluyen un chip, que tiene más funciones de seguridad y es más difícil de copiar que una banda magnética.
Ventajas de las tarjetas de débito
Las tarjetas de débito se desarrollaron para desempeñar un papel similar al de los cheques, pero sin sus inconvenientes. Sigues pudiendo pagar directamente desde tu cuenta corriente, y el vendedor sabrá de inmediato que los fondos fueron transferidos, eliminando los mayores problemas del fraude con cheques. El sistema PIN también es más seguro que una firma, tanto porque el vendedor sabe enseguida que la tarjeta está en manos de su legítimo propietario, como porque, para el titular de la tarjeta, es mucho menos probable que otra persona pueda hacer pasar otra tarjeta de débito como si fuera la suya.
Desventajas de las tarjetas de débito
Las tarjetas de débito aún pueden ser falsificadas, aunque esto es mucho menos probable con las variedades con chip. También es posible que los pagos con débito no aparezcan de inmediato en tu cuenta; pueden aparecer al instante o tardar hasta una semana. Esto significa que los usuarios de tarjetas de débito tienen menos probabilidades de llevar un registro detallado de todas las transacciones de débito, y pueden sorprenderse más tarde cuando aparezcan en su cuenta transacciones que habían olvidado.
Esto puede hacer posible que sobregires tu cuenta, lo que normalmente conlleva cargos elevados por parte de tu banco.
Tarjetas de valor almacenado
Las tarjetas de valor almacenado suelen ser emitidas por una compañía de tarjetas de crédito o por un banco, y a menudo se entregan como regalos. También se las denomina a veces «tarjetas prepago». Para usar una tarjeta de valor almacenado, necesitas «cargarla» añadiéndole valor (ya sea en efectivo en un quiosco del emisor de la tarjeta, o a veces en línea transfiriendo valor desde tu cuenta bancaria). Una vez cargada, puedes usar una tarjeta de valor almacenado en cualquier lugar donde usarías una tarjeta de crédito. El emisor de la tarjeta puede cobrar una comisión por usar estos servicios.
Ventajas de las tarjetas de valor almacenado
Las tarjetas de valor almacenado pueden ser una excelente opción para que las personas que no tienen tarjeta de crédito hagan transacciones en línea, ya que puedes realizar pagos de la misma manera que con una tarjeta de crédito. También suelen usarse como regalos en forma de tarjeta de regalo «válida en cualquier lugar». En general, las tarjetas de valor almacenado funcionan como una forma de dinero en efectivo más flexible.
Desventajas de las tarjetas de valor almacenado
Al igual que el efectivo, las tarjetas de valor almacenado pueden perderse o ser robadas fácilmente. Como no están vinculadas a ti de ninguna manera (y normalmente se entregan como regalos), quien tenga físicamente la tarjeta de valor almacenado controla todo el valor que contiene. Esto hace que sean muy arriesgadas de usar para importes grandes.
El emisor de la tarjeta también suele cobrar una comisión por usarla, y si mantienes un saldo, puede cobrar también «comisiones de mantenimiento».
Tarjetas de regalo
Las tarjetas regalo son otra forma de valor almacenado. Muchas tiendas y comercios en línea te permitirán convertir efectivo en una tarjeta regalo que puedes usar en su tienda. Las tarjetas regalo normalmente no tienen comisiones, por lo que conservan su valor durante más tiempo que otras tarjetas de valor almacenado. El principal inconveniente es que solo puedes usar una tarjeta regalo en el negocio que la emitió. Para algunos negocios, como Amazon.com (AMZN) esto no es realmente una limitación, pero para restaurantes y comercios individuales podría serlo.
Como su nombre indica, una «tarjeta regalo» normalmente se entrega como obsequio. Debido a su naturaleza restrictiva, es muy poco común comprar y usar una tarjeta regalo para uno mismo.
Ventajas de las tarjetas regalo
Las tarjetas regalo son estupendas para regalar. Como solo pueden usarse en un solo lugar, son menos propensas al robo y a la pérdida que otras tarjetas de valor almacenado.
Desventajas de las tarjetas regalo
El principal inconveniente de las tarjetas regalo es que solo pueden usarse donde fueron emitidas, por lo que normalmente las personas no las usan como parte de su principal «monedero» de valor almacenado. Sin embargo, ¡sí se usan mucho durante las fiestas!
Nota sobre las tarjetas de crédito
A diferencia de estos otros elementos, las tarjetas de crédito NO son una forma de valor almacenado y no actúan como dinero. Esto se debe a que las tarjetas de crédito son un préstamo (o una forma de “crédito”). Cuando realizas una compra usando una tarjeta de crédito, no se transfiere ningún valor de ti al lugar donde estás gastando. En cambio, estás creando una deuda que luego debes devolver con intereses (por lo general, no hay intereses hasta que han pasado unas semanas).
En cambio, cuando utilizas cualquiera de estas otras formas, el valor se transfiere directamente de ti a la persona a la que pagas. No hay préstamos ni crédito que actúen como “intermediario”; se trata de una transferencia directa de dinero de una persona a otra.
Bitcoins y otras monedas virtuales
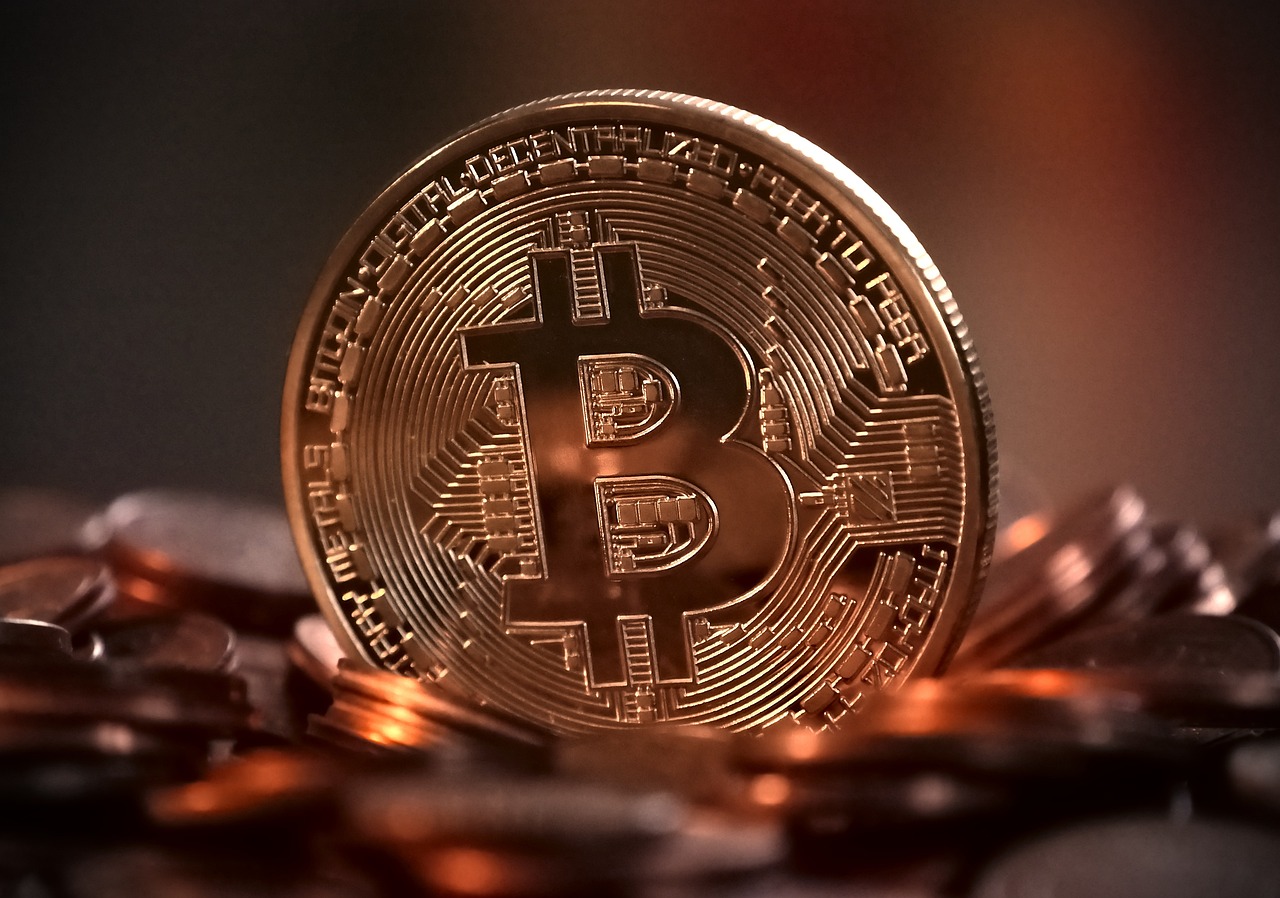
Los bitcoins y las monedas virtuales se han vuelto muy populares en los últimos años, pero no siempre es fácil saber si son una forma de dinero en sí mismas o si solo son un valor almacenado de dinero. Su definición real cambia según cómo las uses tú, el consumidor.
Por ejemplo, si conviertes tus dólares en bitcoins y luego visitas una tienda que muestra sus precios en bitcoins y acepta bitcoins como pago, está actuando directamente como dinero. Sin embargo, si esa tienda muestra todos sus precios en dólares, pero acepta bitcoins como pago con un tipo de conversión, entonces tus bitcoins solo están actuando como un “valor almacenado” de dólares.
Para complicar aún más las cosas, también puedes comprar un bitcoin porque crees que su valor aumentará con el tiempo. Esto significa que no lo estás tratando como valor almacenado ni como dinero, sino como una inversión, y estás utilizando la “especulación” para intentar obtener ganancias.