L’assurance habitation est une vaste catégorie de couverture conçue pour protéger une maison et le terrain sur lequel elle se trouve. Cette assurance est très large et regroupe de nombreux types de couverture en un seul contrat.
Si vous souhaitez contracter un prêt hypothécaire pour acheter une maison, l’établissement auprès duquel vous empruntez vous imposera probablement un certain niveau d’assurance habitation, ne serait-ce que pour s’assurer qu’en cas de sinistre, il ne perde pas la garantie du prêt. L’assurance habitation est comme une forme plus large d’assurance locataire : elle combine une assurance des biens et une assurance responsabilité civile.
Histoire de l’assurance habitation
Ce que nous appelons aujourd’hui « assurance habitation » a commencé dans les années 1600 comme une assurance contre l’incendie des maisons (elle a été créée en réponse directe au Grand incendie de Londres). À l’époque d’avant les pompiers publics, les compagnies d’assurance privées vendaient une assurance incendie aux propriétaires. Cette compagnie d’assurance disposait alors de son propre personnel de pompiers qui éteignait les incendies dans toute maison assurée. Il arrivait souvent que les pompiers arrivent sur un incendie dans une maison non assurée (ou assurée par une autre compagnie) et laissent la maison brûler jusqu’à ce que les propriétaires versent à la compagnie des frais élevés.
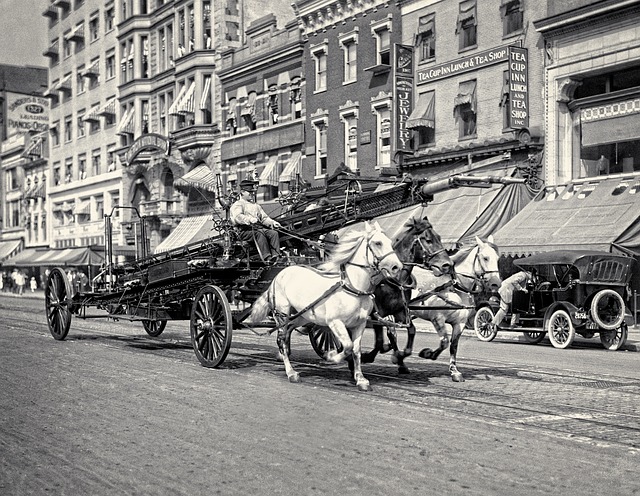
La situation s’est quelque peu améliorée au XVIIIe siècle, lorsque les compagnies d’assurance ont commencé à mutualiser leurs ressources dans des casernes de pompiers publiques. En Amérique, Benjamin Franklin a œuvré à populariser l’ajout d’une couverture pour les dommages réels causés par l’incendie, au lieu de simplement payer les pompiers. Tout au long de la fin du XVIIIe siècle et du XIXe siècle, davantage de types d’assurance des biens ont été créés et vendus par les compagnies d’assurance, notamment une assurance contre le vol et le cambriolage, une assurance contre les dégâts des eaux et les intempéries, ainsi qu’une assurance contre les blessures subies par une personne sur votre propriété (assurance responsabilité civile).
Au milieu du 20e Au XIXe siècle, la plupart des compagnies d’assurance ont regroupé ces polices distinctes en une seule formule d’« assurance habitation ». Le type de couverture proposé a été standardisé en 1950, mais il a continué d’évoluer depuis.
Types d’assurance habitation
Il existe deux grandes catégories d’assurance habitation : la couverture « risques nommés » et la couverture « tous risques ».
Périls nommés
Une police d’assurance « risques nommés » énumère les risques précis contre lesquels la police offre une protection. Si un dommage ou une perte subis par le logement ou le bien assuré sont causés par autre chose que l’un des risques listés, l’assurance ne les couvre pas. Les polices risques nommés sont minoritaires : comme la couverture est très limitée, la plupart des propriétaires préfèrent une protection plus complète. Il existe deux types de couverture risques nommés :
H01 – De base
C’est la forme la plus élémentaire d’assurance habitation : elle est surtout utilisée pour des bâtiments inoccupés ou si votre couverture d’assurance a expiré, mais que la banque détenant votre prêt hypothécaire souhaite toujours protéger son investissement. Elle couvre les risques nommés suivants :
- Dégâts causés par le feu et la fumée
- Foudre
- Tempête et grêle
- Explosions
- Vandalisme
- Dommages au véhicule
H02 – Étendu
Il s’agit d’un type d’assurance un peu plus courant, qui couvre plusieurs risques nommés supplémentaires.
- Tout ce qui est couvert par H01
- Cambriolage / effraction
- Chute d’objets, comme des arbres
- Écrasement dû à la glace et à la neige
- Dommages causés par des canalisations gelées
- Dégâts des eaux accidentels
- Dommages causés par des surtensions
Tous risques
La couverture « tous risques » est l’inverse des risques nommés : elle couvre tous les dommages, sauf s’ils sont expressément indiqués comme exception. Ce type de couverture est beaucoup plus utilisé par les propriétaires, mais les polices peuvent varier considérablement quant aux exclusions précises. Certains types de dommages sont presque systématiquement exclus de ces polices ; les propriétaires devront donc souscrire une police d’assurance séparée s’ils souhaitent être couverts pour ceux-ci :
- Tremblements de terre
- Inondations
- Coupures de courant
- Négligence
- Guerre
- Catastrophes nucléaires
- Dommages causés volontairement par le propriétaire
Ce qui est couvert
Une police d’assurance habitation comporte quatre types de couverture précis.
- Couverture structurelle – Cela couvre le sol, les murs, les fondations et les autres éléments du bâtiment lui-même
- Couverture des biens matériels – Cela couvre vos biens réels. Comme pour l’assurance locative, il est recommandé de faire le tour de votre maison avec une caméra vidéo au moins une fois par an, en signalant tous les biens de grande valeur. Certaines polices d’assurance habitation exigent une liste explicite des biens matériels couverts.
- Couverture des frais de subsistance supplémentaires – Si votre maison est endommagée et que vous avez besoin d’un hôtel, ce type de couverture paiera les nuitées d’hôtel pendant la durée des réparations.
- Couverture de responsabilité civile – Cela protège le propriétaire au cas où un invité serait blessé et engagerait une action en dommages et intérêts. La garantie de responsabilité civile est la principale source de sinistres dans les polices d’assurance habitation.
Types d’indemnisation
Comme pour l’assurance locataire, il existe deux types d’indemnisation en assurance habitation.
- Coût de remplacement – Cela signifie que votre assurance paiera le coût nécessaire pour remplacer tout ce qui a été détruit, ou prendra en charge l’intégralité des frais de réparation de tout ce qui a été endommagé. C’est le type d’assurance le plus coûteux.
- Valeur de remplacement – Cela signifie que votre assurance paiera jusqu’à concurrence de la valeur en espèces de ce qui a été endommagé ou détruit. C’est ce qu’on appelle la dépréciation : si vos biens ont parcouru 50 % de leur durée de vie utile, votre assurance ne couvrira que jusqu’à 50 % de leur valeur.
Plafonds de couverture
Toutes les polices d’assurance habitation comportent des plafonds, généralement autour de 100 000 $ (bien que cela puisse varier selon la police) ; la compagnie d’assurance ne versera donc pas plus que ce montant. Les différentes parties de votre bien ont également des plafonds de couverture différents. En règle générale, l’assurance précise d’abord le montant couvert pour la structure de votre résidence principale (c’est-à-dire votre maison).
Si vous avez d’autres bâtiments sur votre propriété, comme un abri de jardin ou un garage, ils seront couverts jusqu’à un pourcentage de la valeur de votre résidence principale. Ainsi, si vous avez une limite de 60 % pour les bâtiments secondaires et que votre maison est assurée jusqu’à 100 000 $, votre garage serait couvert jusqu’à 60 000 $. Tous vos biens bénéficient aussi de leur propre plafond en pourcentage, généralement de 20 à 30 %. Un pourcentage distinct s’applique également à votre responsabilité civile.
Combien cela va-t-il me coûter ?
L’assurance habitation peut être coûteuse par rapport à l’assurance locataire, selon votre niveau de couverture. La prime annuelle moyenne d’une police était de 964 $ en 2017. Comme pour toutes les polices d’assurance, certaines actions peuvent vous permettre d’augmenter ou de réduire vos primes.
Primes croissantes
Les principaux facteurs qui font augmenter vos primes sont liés à votre couverture de responsabilité civile : la plupart des indemnisations que les compagnies d’assurance doivent verser résultent de poursuites intentées contre le propriétaire. Les éléments suivants feront probablement augmenter vos tarifs le plus rapidement :
- Morsures de chien. Si vous avez un chien qui mord quelqu’un, vos primes augmenteront immédiatement. C’est de loin la raison la plus courante pour laquelle les propriétaires déposent des réclamations d’assurance : leur chien mord quelqu’un, qui porte ensuite plainte pour dommages et intérêts.
- Sinistres pour glissade et chute. Si quelqu’un se blesse sur votre propriété à la suite d’une « glissade et chute » (le deuxième type de sinistre le plus courant), vos primes peuvent également augmenter, surtout si cela se produit plus d’une fois sur une période de 3 ans.
- Moisissure et dégâts des eaux. Les moisissures coûtent extrêmement cher à réparer, à tel point que certaines compagnies d’assurance les ont entièrement exclues de leurs polices (c’est un point que vous devriez vérifier auprès de votre assureur avant de signer). Si vous déclarez un sinistre lié à la moisissure ou à un dégât des eaux, les assureurs pourraient considérer cela comme un signal d’alerte indiquant que d’autres sinistres pourraient survenir à l’avenir en raison de la vétusté de la plomberie ou de réparations mal effectuées.
Primes décroissantes
Les primes peuvent aller dans les deux sens : il existe aussi des moyens de les réduire au fil du temps.
- Augmentez votre franchise. Si vous faites de nombreuses déclarations de sinistre, vos primes augmenteront, vous pouvez donc envisager de payer de votre poche les petits dommages. Augmenter votre franchise signifie que le seuil de dommages doit être plus élevé avant que l’assurance n’intervienne, ce qui fera baisser vos primes.
- Réduisez votre couverture. De nombreux contrats assurent trop largement vos biens, comme les bijoux, dans leurs conditions générales ; vous pouvez donc demander que certains biens soient retirés afin de réduire votre prime avant de signer.
- Faites jouer la concurrence. Comme pour tous les contrats d’assurance, vous gagnerez beaucoup à comparer les offres une fois par an pour trouver de meilleures conditions. La manière dont vous êtes classé pour le calcul des primes changera d’une compagnie à l’autre et d’une année à l’autre, vous pourriez donc économiser des centaines de dollars simplement en vérifiant de temps en temps si d’autres compagnies d’assurance classent vos biens différemment, avec des primes plus basses.