El seguro de propietario es un tipo amplio de cobertura diseñado para cubrir una vivienda y la propiedad en la que se encuentra. Este seguro es muy amplio y reúne muchos tipos distintos de cobertura en un solo paquete.
Si desea contratar una hipoteca sobre una vivienda, la entidad de la que pida el préstamo probablemente le exigirá contar con cierto nivel de seguro de propietario, aunque solo sea para asegurarse de que, si ocurre un desastre, no pierdan la garantía del préstamo. El seguro de propietario es como una versión más amplia del seguro de inquilinos: es una combinación de seguro de propiedad y seguro de responsabilidad civil.
Historia del seguro para propietarios de vivienda
Lo que hoy llamamos “seguro de propietario” comenzó en el siglo XVII como un seguro contra viviendas que se incendiaban (se creó como respuesta directa al Gran Incendio de Londres). En la época anterior a los bomberos públicos, las compañías de seguros privadas vendían seguros contra incendios a los propietarios de viviendas. Luego, esa compañía tendría su propio personal de bomberos, que apagaría los incendios en cualquier vivienda asegurada. Hubo muchos casos en que los bomberos llegaban a una vivienda en llamas que no estaba asegurada (o que estaba asegurada por otra compañía) y dejaban que la casa ardiera hasta que los propietarios pagaran a la compañía una tarifa elevada.
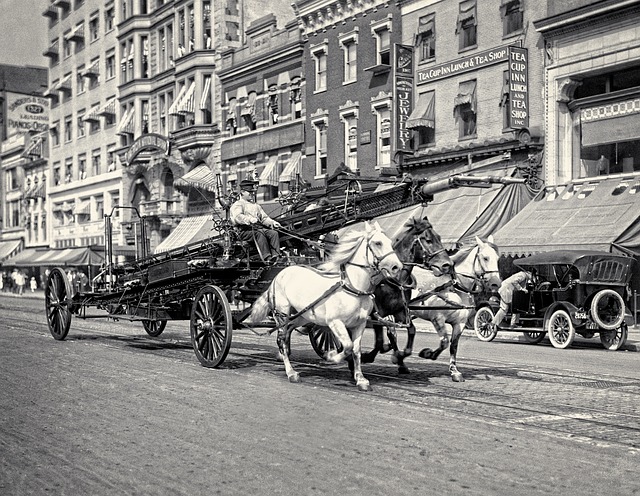
Esto se alivió en cierta medida en el siglo XVIII, cuando las compañías de seguros comenzaron a poner recursos en estaciones públicas de bomberos. En Estados Unidos, Benjamin Franklin trabajó para popularizar la inclusión de cobertura para el daño real causado por el incendio, en lugar de pagar solo por los bomberos. A lo largo de finales del siglo XVIII y del XIX, las compañías de seguros crearon y vendieron más tipos de seguro de propiedad, entre ellos seguro contra robo y allanamiento, seguro contra daños por agua y fenómenos meteorológicos, y seguro contra lesiones sufridas por alguien en su propiedad (seguro de responsabilidad civil).
A mediados del siglo XX,º la mayoría de las compañías de seguros agruparon estas pólizas separadas en un solo paquete de “seguro de propietario”. El tipo de cobertura que se ofrecía se estandarizó en 1950, pero desde entonces ha seguido evolucionando.
Tipos de seguro para propietarios de vivienda
Hay dos grandes categorías de seguro de propietario: “riesgos nombrados” y “todo riesgo”.
Peligros nominados
Una póliza de seguro de “riesgos nombrados” enumera riesgos específicos contra los que la póliza brindará cobertura. Si el daño o la pérdida de la vivienda o la propiedad asegurada es causado por algo distinto de uno de los riesgos enumerados, el seguro no lo cubrirá. Las pólizas de riesgos nombrados son la minoría; como la cobertura es tan limitada, la mayoría de los propietarios prefieren una cobertura más completa. Hay dos tipos de cobertura de riesgos nombrados:
H01 – Básico
Esta es la forma más básica del seguro de propietario de vivienda; se usa sobre todo para edificios vacíos o si dejas vencer tu cobertura, pero el banco que tiene tu hipoteca todavía quiere proteger su inversión. Cubre los siguientes riesgos nombrados:
- Daños por fuego y humo
- Rayos
- Tormenta de viento y granizo
- Explosiones
- Vandalismo
- Daños causados por vehículos
H02 – Amplio
Este es un tipo de seguro algo más común, que cubre varios riesgos nombrados adicionales.
- Todo lo incluido en H01
- Robo/Entradas forzadas
- Objetos que caen, como árboles
- Aplastamiento por hielo y nieve
- Daños por tuberías congeladas
- Daños accidentales por agua
- Daños causados por sobretensiones eléctricas
Todo riesgo
La cobertura de «todo riesgo» es lo opuesto a los riesgos nombrados: cubre todos los daños salvo que estén específicamente incluidos como excepción. Este tipo de cobertura la usan mucho más los propietarios de vivienda, pero las pólizas pueden variar bastante en cuanto a las exclusiones específicas. Hay algunos tipos de daños que casi siempre quedan excluidos de estas pólizas, así que los propietarios tendrán que contratar una póliza de seguro aparte si quieren que estén cubiertos:
- Terremotos
- Inundaciones
- Cortes de energía
- Negligencia
- Guerra
- Desastres nucleares
- Daños que el propietario causó a propósito
Qué cubre
Una póliza de seguro de propietario de vivienda tiene cuatro tipos específicos de cobertura.
- Cobertura estructural – Esto cubre el suelo, las paredes, los cimientos y otras partes de la propia edificación
- Cobertura de bienes materiales – Esto cubre tus pertenencias reales. Al igual que con el seguro de alquiler, se recomienda recorrer la casa con una videocámara al menos una vez al año, señalando cualquier objeto de valor importante. Algunas pólizas de seguro para propietarios exigen una lista explícita de los bienes materiales cubiertos.
- Cobertura por pérdida de uso – Si tu casa sufre daños y necesitas alojarte en un hotel, este tipo de cobertura pagará las noches de hotel mientras se reparan los daños.
- Cobertura de responsabilidad civil – Esto protege al propietario en caso de que un invitado resulte herido y demande por daños y perjuicios. La cobertura de responsabilidad civil es la principal fuente de reclamaciones en las pólizas de seguro para propietarios.
Tipos de reembolso
Al igual que el seguro de inquilinos, hay dos tipos de reembolso para el seguro de propietario de vivienda.
- Costo de reemplazo – Esto significa que tu seguro pagará lo que cueste reemplazar cualquier cosa que haya sido destruida, o pagará el coste total de reparación de cualquier cosa que haya resultado dañada. Este es el tipo de seguro más caro.
- Valor en efectivo – Esto significa que tu seguro pagará hasta el valor en efectivo de lo que haya sido dañado o destruido. Esto se conoce como depreciación: si tus pertenencias habían consumido el 50 % de su vida útil, tu seguro solo cubrirá hasta el 50 % de su valor.
Límites de cobertura
Todas las pólizas de seguro de propietario de vivienda tienen límites, por lo general de alrededor de 100.000 dólares (aunque esto puede variar según la póliza), así que la aseguradora solo pagará hasta ese límite. Las distintas partes de tu propiedad también tienen diferentes límites de cobertura. Normalmente, el seguro primero especifica cuánto cubre para la estructura de tu vivienda principal (es decir, tu casa).
Si tienes otras construcciones en tu propiedad, como un cobertizo o un garaje, estarán cubiertas hasta un porcentaje de tu vivienda principal. Así, si tienes un límite del 60 % para construcciones secundarias y tu casa está cubierta hasta 100.000 dólares, tu garaje estaría cubierto hasta 60.000 dólares. Todas tus pertenencias también tienen su propio límite porcentual, normalmente del 20 al 30 %. Además, se aplica un porcentaje aparte a tu cobertura de responsabilidad civil.
¿Cuánto me costará?
El seguro de propietario de vivienda puede ser caro en comparación con el seguro de alquiler, según tu nivel de cobertura. La póliza promedio tenía una prima anual de 964 dólares en 2017. Como en todas las pólizas de seguro, hay cosas que puedes hacer para aumentar o reducir tus primas.
Primas crecientes
Los factores que más aumentan tus primas están relacionados con tu cobertura de responsabilidad civil: la mayoría de los pagos que las aseguradoras tienen que hacer se deben a que alguien demanda al propietario de la vivienda. Estos elementos probablemente harán que tus tarifas suban más rápido:
- Mordeduras de perro. Si tienes un perro que muerde a alguien, tus primas aumentarán de inmediato. Esta es, con diferencia, la razón más común por la que los propietarios presentan reclamaciones al seguro: su perro muerde a alguien, que luego demanda por daños y perjuicios.
- Reclamaciones por resbalón y caída. Si alguien sufre una lesión en tu propiedad por un caso de “resbalón y caída” (el segundo tipo de reclamación más común), tus primas también podrían subir, especialmente si ocurre más de una vez en un período de 3 años.
- Moho y daños causados por agua. El moho es extremadamente caro de reparar, tanto que algunas aseguradoras lo han excluido por completo de sus pólizas (esto es algo que deberías confirmar con tu aseguradora antes de firmar). Si presentas una reclamación por moho o por daños causados por agua, las aseguradoras podrían ver una señal de alarma de que podrían surgir más problemas en el futuro debido a tuberías antiguas o reparaciones inadecuadas.
Primas decrecientes
Las primas pueden subir o bajar; también hay formas de reducirlas con el tiempo.
- Aumenta tu deducible. Si haces muchas reclamaciones, tus primas subirán, así que quizá te convenga pagar de tu bolsillo los daños más pequeños. Aumentar tu deducible significa que el umbral de daño debe ser más alto antes de que entre en vigor el seguro, lo que reducirá tus primas.
- Reduce tu cobertura. Muchas pólizas sobreaseguran bienes como las joyas en sus condiciones generales, así que puedes pedir que se eliminen ciertos elementos para reducir tu prima antes de firmar.
- Compara opciones. Como con todas las pólizas de seguro, te beneficiarás mucho si comparas opciones una vez al año para encontrar mejores condiciones. La forma en que te clasifican para calcular las primas cambiará de una aseguradora a otra y de un año a otro, así que podrías acabar ahorrando cientos de dólares simplemente revisando de vez en cuando si otras aseguradoras clasifican tu propiedad de forma diferente, con primas más bajas.