Avant les cartes de débit
 Avant le XXIeer siècle, si vous vouliez acheter des provisions ou aller au centre commercial, vous aviez 4 options pour payer, chacune ayant ses propres inconvénients : l’argent liquide, les chèques, les cartes de crédit et le financement à court terme.
L’argent liquide est toujours fiable pour effectuer un achat, mais peut être perdu ou volé. Tous les magasins n’acceptent pas les chèques, à la fois parce qu’ils sont peu pratiques à encaisser et parce qu’il est facile de frauder avec un chèque (en émettant un chèque alors que vous ne disposez pas réellement des fonds bancaires nécessaires pour le payer). Les cartes de crédit et le financement à court terme comprennent tous deux des frais de financement, si bien que l’utilisation de ces méthodes rendait généralement les achats plus coûteux.
Entre l’argent liquide et les chèques, la plupart des gens avaient une carte bancaire, qui pouvait être utilisée aux distributeurs automatiques pour retirer de l’argent et consulter leur solde en déplacement. Comme la plupart des gens possédaient déjà ces cartes, de nombreux commerces de proximité ont installé des distributeurs automatiques juste à côté de leurs caisses, afin que les clients puissent retirer de l’argent juste avant d’effectuer un achat. Cela signifiait que de nombreux magasins pouvaient se passer d’accepter les chèques ou les cartes de crédit (qui entraînent également des frais de transaction pour les entreprises à chaque achat) et faire simplement payer tous les clients en espèces, sans leur demander de les transporter toute la journée.
La naissance du débit
Ce système a commencé dans les années 1970, lorsque les premiers distributeurs automatiques ont été inventés, et il existe encore aujourd’hui dans certains commerces de proximité plus anciens qui n’ont pas adopté leurs propres lecteurs de cartes. Cependant, dans les années 1980 et 1990, certaines grandes surfaces et autres chaînes ont commencé à intégrer directement le système des distributeurs automatiques à leur système de caisse. Cela a permis les achats par « DAB » — en permettant aux clients d’effectuer des paiements directement depuis leur compte bancaire, sans recourir à des chèques papier. Ce système s’appelle le « débit en ligne », car chaque fois que vous effectuez un paiement, le lecteur de carte de débit valide immédiatement l’achat auprès de votre solde bancaire et exécute la transaction.
[rich]Comme les achats par carte de débit sont devenus la norme et que les gens ont commencé à transporter moins d’argent liquide, les vols ont diminué de près de moitié![/rich]
Ce système était populaire (et l’est toujours aujourd’hui), mais il manquait un élément : les magasins du monde entier acceptaient déjà les cartes de crédit, et le fait d’intégrer les distributeurs automatiques au système de caisse était coûteux. Pour contourner ce dernier obstacle, les banques qui émettaient les cartes bancaires ont commencé à travailler directement avec les émetteurs de cartes de crédit afin de créer la carte de débit moderne — une carte bancaire qui peut aussi traiter des paiements partout où les cartes de crédit sont acceptées. Ce type de paiement, appelé « débit hors ligne », fonctionne différemment : au lieu de valider la transaction immédiatement, les transactions sont validées par lots par les sociétés de cartes de crédit (généralement sous 1 à 2 jours).
Débit en ligne et hors ligne
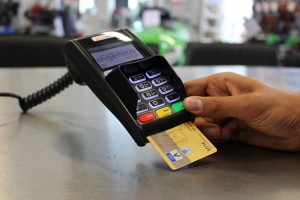 Le débit en ligne fonctionne presque instantanément — si vous avez une application mobile pour votre compte courant, vous verrez probablement les fonds être débités de votre compte quelques minutes après la fin d’un achat. Le débit hors ligne ne fonctionne pas aussi vite. Au lieu de débiter immédiatement les fonds, le processeur de carte de crédit place généralement une « retenue » sur votre compte pour le montant de l’achat, puis débite réellement le paiement quelques jours plus tard.
À cause de ce délai, vous devriez toujours conserver une trace de tous vos achats par carte de débit — sinon, vous pourriez accidentellement dépasser votre découvert en vous fiant seulement à un coup d’œil rapide sur votre solde bancaire.
Il vous arrivera parfois de pouvoir choisir le type de transaction souhaité — si un lecteur de carte vous demande « Débit ou crédit » pour votre carte, l’option « Débit » est généralement en ligne, tandis que l’option « Crédit » est généralement hors ligne.
Limites et frais du débit
Les cartes de débit fonctionnent de manière similaire aux cartes de crédit lorsque vous souhaitez acheter quelque chose, mais les frais fonctionnent de façon très différente. Les cartes de crédit gagnent de l’argent en facturant des intérêts sur les montants empruntés ; elles ne facturent généralement pas les clients à chaque transaction (ni ne limitent le nombre de transactions que vous pouvez effectuer).
Les cartes de débit utilisent les soldes bancaires que vous possédez déjà, vous n’aurez donc pas d’intérêts à payer, mais les banques facturent tout de même l’utilisation de ces cartes.
Les cartes de débit classiques émises aux jeunes peuvent comporter plusieurs types de frais :
- Frais de tenue de compte – il s’agit d’un frais facturé pour la détention de votre compte courant. Ce frais varie généralement à la hausse ou à la baisse selon le type de compte courant que vous avez – les comptes offrant plus de souplesse avec votre carte de débit sont généralement plus coûteux
- Limites d’utilisation – votre banque peut limiter le nombre de fois où vous pouvez utiliser votre carte de débit par mois (ce nombre peut être aussi bas que 10 transactions). Si vous dépassez cette limite, des frais vous seront généralement facturés par transaction.
- Frais de découvert – les frais de découvert surviennent lorsque vous dépensez avec votre carte de débit plus que le montant disponible sur votre compte courant. Votre compte courant peut autoriser ou non le découvert – vous pouvez choisir d’y adhérer ou de le refuser. Si votre compte n’autorise pas le découvert et que vous tentez d’effectuer une transaction de « débit en ligne », la transaction sera refusée.
Quiz
Il semble que ce quiz ne soit pas configuré correctement.