Antes de las tarjetas de débito
 Antes del 21º siglo, si querías comprar comestibles o ir al centro comercial, tenías 4 opciones que podías usar para pagar, todas con sus propios inconvenientes: efectivo, cheques, tarjetas de crédito y financiación a corto plazo.
El efectivo siempre es fiable para hacer una compra, pero es propenso a perderse o ser robado. No todas las tiendas aceptan cheques, tanto porque resulta incómodo cobrarlos como por la facilidad del fraude con cheques (emitir un cheque para el que en realidad no tienes fondos en el banco para cubrirlo). Tanto el crédito como la financiación a corto plazo incluyen cargos financieros, por lo que usar estos métodos solía encarecer las compras.
Entre el efectivo y los cheques, la mayoría de las personas llevaba una tarjeta ATM, que podía usarse en los cajeros automáticos para retirar dinero y consultar los saldos bancarios sobre la marcha. Como la mayoría de la gente ya tenía estas tarjetas, muchas tiendas de conveniencia instalaron cajeros automáticos justo al lado de sus cajas, para que los clientes pudieran retirar efectivo directamente antes de hacer una compra. Esto significaba que muchas tiendas podían eliminar la necesidad de aceptar cheques o tarjetas de crédito (que además implican comisiones de transacción para las empresas por cada compra) y simplemente hacer que todos los clientes usaran efectivo, sin obligarlos a llevarlo encima todo el día.
El nacimiento del débito
Este sistema comenzó en la década de 1970, cuando se inventaron los primeros cajeros automáticos, y aún continúa hoy en algunas tiendas de conveniencia antiguas que no han adoptado sus propios lectores de tarjetas. Sin embargo, en las décadas de 1980 y 1990, algunas cadenas de supermercados más grandes y otras cadenas comenzaron a integrar el sistema de cajeros automáticos directamente en su sistema de pago. Esto permitió compras “ATM”, es decir, pagos directamente desde la cuenta bancaria del cliente, sin depender de cheques en papel. A este sistema se le llama “débito en línea”, ya que cada vez que haces un pago, el lector de la tarjeta de débito valida la compra de inmediato contra el saldo de tu banco y ejecuta la transacción.
[rich]Como los pagos con débito se han convertido en la norma y la gente empezó a llevar menos efectivo, los robos han disminuido casi a la mitad![/rich]
Este sistema fue popular (y sigue vigente hoy en día), pero faltaba una pieza: las tiendas de todo el mundo ya aceptaban tarjetas de crédito, y el proceso de integrar los cajeros automáticos con el sistema de cobro era costoso. Para superar este último obstáculo, los bancos que emitían tarjetas de cajero automático empezaron a trabajar directamente con los emisores de tarjetas de crédito para crear la moderna tarjeta de débito: una tarjeta de cajero automático que también puede procesar pagos en cualquier lugar donde se acepten tarjetas de crédito. Este tipo de pago, llamado «débito offline», funciona de manera distinta: en lugar de validar la transacción de inmediato, las compañías de tarjetas de crédito las validan por lotes (por lo general en 1 o 2 días).
Débito en línea y fuera de línea
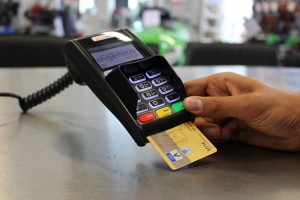 El débito online funciona casi al instante: si tienes una aplicación móvil para tu cuenta corriente, probablemente verás cómo el importe se deduce de tu cuenta unos minutos después de completar una compra. El débito offline no funciona tan rápido. En lugar de deducir el dinero de inmediato, el procesador de la tarjeta de crédito suele poner una «retención» en tu cuenta por el importe de la compra y luego deduce realmente el pago unos días después.
Debido a este retraso, sigue siendo importante que lleves siempre un registro de todas tus compras con tarjeta de débito; de lo contrario, podrías sobregirar tu cuenta sin darte cuenta basándote solo en una revisión rápida de tu saldo bancario.
A veces tendrás la opción de elegir qué tipo de transacción quieres: si un lector de tarjetas te pregunta «¿Débito o crédito?» por tu tarjeta, la transacción de «débito» suele ser online, mientras que la opción de «crédito» suele ser offline.
Límites y comisiones del débito
Las tarjetas de débito funcionan de manera parecida a las tarjetas de crédito cuando quieres comprar algo, pero las comisiones funcionan de forma muy distinta. Las tarjetas de crédito obtienen sus ingresos cobrando intereses sobre las cantidades prestadas; por lo general no cobran a los clientes por cada transacción ni limitan el número de transacciones que puedes hacer.
Las tarjetas de débito usan los saldos bancarios que ya tienes, así que no te cobrarán intereses, pero los bancos sí cobran por utilizarlas.
Las tarjetas de débito típicas emitidas a jóvenes pueden tener varios tipos de cargos:
- Comisiones de la cuenta: esto sería una comisión cobrada por tener tu cuenta corriente. Por lo general, esta comisión subirá o bajará según el tipo de cuenta corriente que tengas; los tipos de cuenta que te dan más flexibilidad con tu tarjeta de débito suelen ser más caros
- Límites de uso: es posible que tu banco limite el número de veces que puedes usar tu tarjeta de débito al mes (que puede ser tan bajo como 10 transacciones). Si superas este límite, normalmente te cobrarán una comisión por transacción.
- Comisiones por sobregiro: las comisiones por sobregiro ocurren cuando gastas con tu tarjeta de débito más de lo que tenías en tu cuenta corriente. Tu cuenta corriente puede permitir o no el sobregiro; puedes elegir activarlo o desactivarlo. Si tu cuenta no permite sobregiro e intentas realizar una transacción de «débito en línea», la transacción será rechazada.
Cuestionario
Parece que este cuestionario no está configurado correctamente.