Qu’est-ce qu’un bilan ?
Le bilan (ou état de la situation financière) est l’un des quatre états financiers exigés par la SEC sur la base des PCGR américains (principes comptables généralement reconnus). Selon la SEC, l’état de la situation financière présente des « informations détaillées sur les actifs, les passifs et les capitaux propres des actionnaires d’une entreprise ». En d’autres termes, cet état est une photographie financière de l’entreprise à une date précise.
Pourquoi le bilan est-il important ?
Comprendre le bilan est très utile pour comprendre les finances d’une entreprise. Le bilan est important parce qu’il résume ce que l’entreprise possède et ce qu’elle doit. Plus précisément, il présente les actifs, les passifs et les capitaux propres des actionnaires de l’entreprise. De nombreux ratios peuvent également être calculés à partir du bilan. Prenons le ratio dette/capitaux propres (D/E) comme exemple. Le calcul du ratio dette/capitaux propres consiste à diviser le total des passifs par les capitaux propres des actionnaires, ces deux valeurs figurant dans le bilan. Ce ratio est très important car il mesure l’ampleur de l’endettement de l’entreprise par rapport au montant apporté par les actionnaires. Ainsi, pour la direction, les investisseurs et les créanciers, il sera essentiel d’examiner l’état des flux de trésorerie afin de s’assurer que l’entreprise est financièrement stable.
Qui s’intéresse au bilan ?
De nombreux acteurs s’intéressent au bilan :
- Investisseurs
- Les investisseurs actuels et futurs examineront le bilan pour connaître la situation financière de l’entreprise et l’utiliseront pour évaluer sa solvabilité, sa liquidité et sa structure du capital à l’aide de ratios financiers.
- Prêteurs/Créanciers
- Les prêteurs et les créanciers étudieront le bilan afin d’évaluer la liquidité de l’entreprise pour déterminer si elle est en mesure de répondre à leurs exigences et obligations de paiement, si elle devait rechercher des financements supplémentaires.
- Management
- Les dirigeants peuvent suivre l’évolution de la situation financière de l’entreprise au fil du temps et prendre des décisions stratégiques pour favoriser la croissance et prévenir la faillite.
À quoi ressemble un bilan ? Quels en sont les éléments ?

Dans un bilan, il y a trois composantes principales avec des sous-composantes. Que vous établissiez un bilan ou travailliez sur un exercice comptable, la règle d’or d’un bilan est qu’au final l’équation suivante doit être équilibrée : Actifs = Passifs + Capitaux propres des actionnaires. Il est également important de noter que le bilan est présenté par ordre de liquidité, par catégorie. Nous passerons brièvement en revue les trois grandes composantes de cet état :
- Actifs sont ce que l’entreprise possède et utilise pour ses activités. Cela comprend les actifs tangibles et intangibles. Les actifs d’une entreprise peuvent être divisés en deux sous-catégories :
- Actifs courants sont des actifs qui peuvent être convertis en trésorerie dans un délai d’un an ou moins. Ces actifs sont très liquides et peuvent aider les investisseurs à déterminer quelle part d’actifs liquides l’entreprise possède.
- Actifs non courants sont des actifs qui ne peuvent pas être convertis dans un délai d’un an. Cette catégorie comprend les immobilisations telles que les biens immobiliers, les usines et les équipements utilisés pour la production.
- Passifs sont ce que l’entreprise doit et qu’elle doit payer pour s’acquitter de ses obligations. Les passifs d’une entreprise peuvent être divisés en deux sous-catégories :
- Passifs courants sont des obligations qui doivent être remplies dans un délai d’un an. Par exemple, le compte des salaires à payer regroupe tous les salaires qui doivent être versés aux employés de l’entreprise.
- Passifs non courants sont des obligations qui doivent être remplies après un an. Par exemple, un prêt bancaire à long terme est une obligation financière dont le remboursement interviendra à une date supérieure à un an.
- Capitaux propres correspond à ce que les investisseurs de l’entreprise ont apporté à celle-ci. Cela comprend également les bénéfices et les dividendes versés aux actionnaires.
Où puis-je trouver le bilan d’une entreprise donnée ?
Vous pouvez trouver les bilans de toutes les sociétés cotées en bourse aux États-Unis à l’aide de l’outil Cotations.
Ouvrez simplement la page des cotations et recherchez le symbole que vous souhaitez trouver (par exemple, AAPL). Ensuite, cliquez sur « Finances » dans le menu juste au-dessus de la barre de recherche :
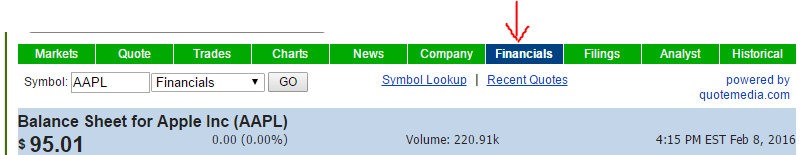
Le bilan s’affichera en dessous (vous pouvez également utiliser cette page pour trouver les comptes de résultat). Vous pouvez comparer le bilan le plus récent avec plusieurs des années précédentes afin d’avoir une idée de la direction que prend l’entreprise.
Le bilan d’une entreprise permet aux investisseurs de comparer le bilan actuel aux versions précédentes. Ils peuvent voir quand une entreprise améliore ses actifs courants par rapport à ceux déclarés un an plus tôt.
Souvent, les entreprises affichent les postes du bilan de la période en cours à côté des bilans de l’année précédente. Le compte de résultat est le premier élément d’information que de nombreux investisseurs examinent lorsqu’ils envisagent d’investir dans une entreprise.
Petit quiz !
Il semble que ce quiz ne soit pas configuré correctement.