Définition :
La Compte de résultat est l’un des états financiers que toutes les sociétés cotées en bourse communiquent à leurs investisseurs. Le compte de résultat présente les ventes, les charges et le bénéfice net (ou la perte nette) de l’entreprise sur une période donnée — généralement 3 mois, depuis le début de l’année, et douze mois. Le compte de résultat s’accompagne également de nombreuses notes et analyses de la direction afin que les investisseurs puissent comprendre clairement la performance de l’entreprise. Les deux autres composantes des états financiers sont le bilan et le tableau des flux de trésorerie.
Explication
Le compte de résultat (également appelé état des résultats, compte de profits et pertes (P&L), état des produits, état de la performance financière, état des résultats, état d’exploitation ou état des opérations) est un état financier d’une entreprise qui montre si l’entreprise dégage ou non un bénéfice. Le compte de résultat présente, pour une période donnée, le montant total des revenus provenant de la vente de produits ou de services, le total des charges liées à l’exploitation de l’entreprise et, enfin, le bénéfice ou la perte nette. Le compte de résultat a deux objectifs principaux : il montre aux dirigeants comment se porte leur activité et s’ils respectent leur budget, et il montre aux investisseurs la performance globale de l’entreprise. L’important à retenir à propos d’un compte de résultat, c’est qu’il représente une période donnée. Cela contraste avec le bilan, qui représente un instant précis.
La partie du compte de résultat consacrée aux éléments d’exploitation intéresse autant les investisseurs que les analystes, car cette section divulgue des informations sur les produits et les charges qui résultent directement des activités normales de l’entreprise. Par exemple, si une entreprise fabrique des articles de sport, la section des éléments d’exploitation parlera des produits et des charges liés à la production d’articles de sport. Le terme « résultat net » désigne le bénéfice net de l’entreprise, car lorsque l’on consulte un compte de résultat, la dernière ligne correspond généralement au bénéfice net.
La section des éléments hors exploitation divulgue des informations sur les produits et les charges liés à des activités qui ne sont pas directement rattachées aux opérations courantes de l’entreprise. Par exemple, si l’entreprise d’articles de sport vendait une usine et du vieux matériel de production, ces informations figureraient dans la section des éléments hors exploitation.
Étapes pour comprendre le compte de résultat
Pour mieux comprendre comment lire et interpréter un compte de résultat, il est important de comprendre l’ordre dans lequel les informations sont présentées.
- Date : En haut du compte de résultat figure la date à laquelle l’état a été établi, qui reflète l’ensemble des données jusqu’à ce moment-là. Le compte de résultat indiquera « Pour la période se terminant le xxx »
- Ventes nettes : représente le montant total des revenus reçus des clients qui paient les biens et services de l’entreprise.
- Coût des ventes (également appelé coût des biens vendus): correspond au montant d’argent que l’entreprise a dépensé pour la production de ses biens. Les matières premières, la main-d’œuvre et les frais généraux de fabrication sont inclus dans ce chiffre.
- Bénéfice brut ou marge : représente le bénéfice qu’une entreprise a réalisé uniquement après prise en compte du coût des ventes (#3)
- Charges d’exploitation : Ce chiffre représente le montant dépensé en charges d’exploitation et se décompose normalement en deux postes : (i) Recherche et développement (ii) Ventes, frais généraux et administratifs.
- Résultat d’exploitation : Ce chiffre représente le résultat des activités normales, sans tenir compte des impôts ni des éléments exceptionnels ponctuels (par exemple : le règlement d’une affaire judiciaire).
- Charges d’intérêts : Ce chiffre reflète le coût de l’emprunt.
- Résultat avant impôt : Ce chiffre représente le bénéfice total hors impôts. Il peut également être intitulé Résultat avant provision pour impôt sur les bénéfices.
- Impôts sur le résultat : Le montant de l’impôt sur le revenu est une estimation, car les impôts sont normalement payés une fois par an, tandis que les états des résultats sont publiés quatre fois par an. Ce chiffre représente au mieux les impôts que l’entreprise prévoit de payer et peut également apparaître sur un compte de résultat sous la forme de Provision pour impôts sur le résultat.
- Dépenses exceptionnelles ou extraordinaires : Ce chiffre représente des dépenses « exceptionnelles », qui ne se produisent normalement pas de manière récurrente. Par exemple, l’achat d’un nouvel entrepôt n’est pas un événement courant.
- Résultat net: Ce chiffre représente le revenu résiduel après ajout du total des produits et soustraction de ce montant à l’ensemble des charges.
Exemple de compte de résultat
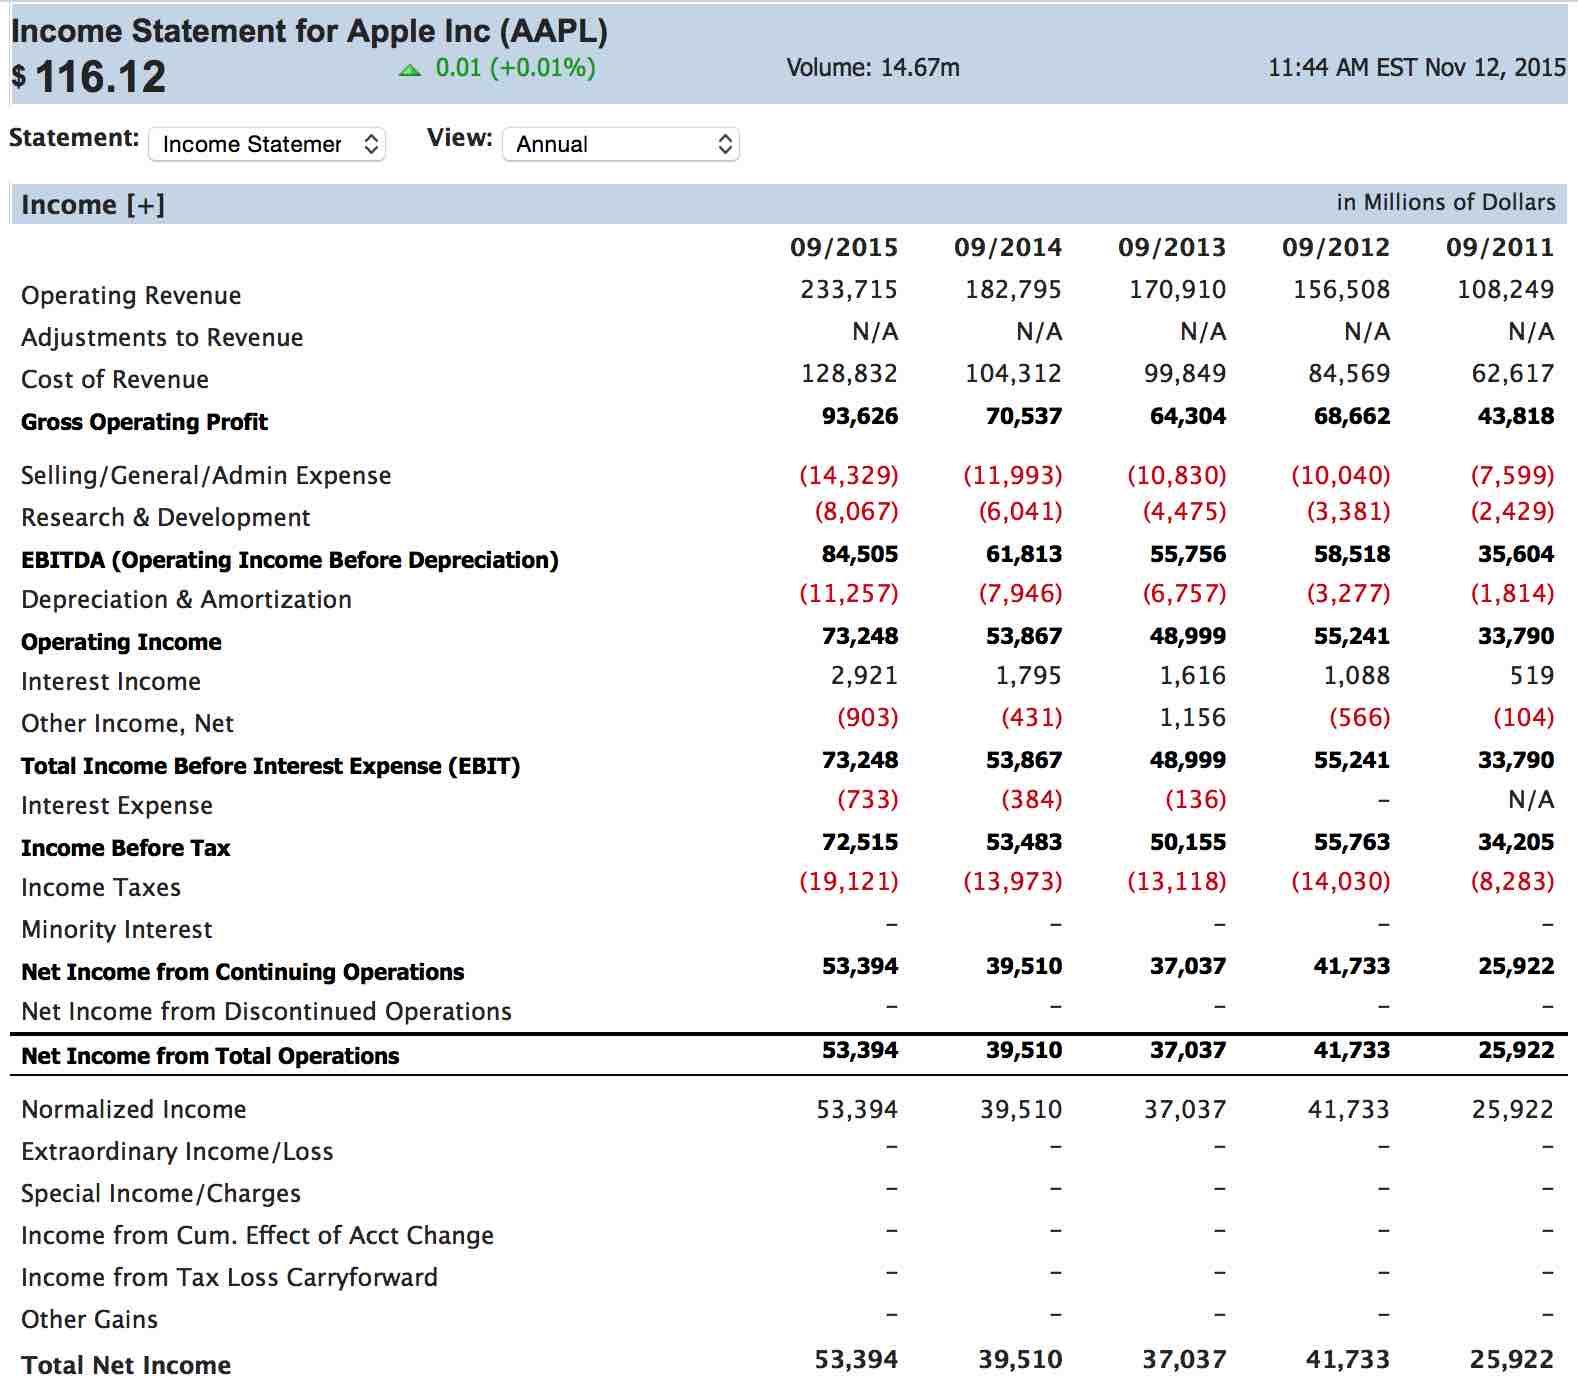
Lorsque vous consultez un cours, vous pouvez également voir l’état financier de l’entreprise. Ci-dessous figure le compte de résultat d’Apple au mois de septembre 2015 (REMARQUE : dans le coin supérieur droit, il est indiqué que tous les montants sont en MILLIONS) :

Remarquez que le compte de résultat suit le même ordre que celui indiqué ci-dessus.
Comme Apple n’a pas de charge d’intérêts sur sa dette, le poste (#7) n’est pas inclus.
Apple n’avait aucune charge exceptionnelle (#10), donc ce poste n’est pas non plus inclus.
Trouver le bilan d’une entreprise
Vous pouvez trouver le bilan de toute entreprise cotée sur une grande place boursière américaine, canadienne ou même sur de nombreuses places internationales.
Commencez par aller sur la page des cotations.
À partir de là, recherchez le symbole boursier de l’entreprise qui vous intéresse, puis cliquez sur l’onglet « Données financières » :

À partir de là, vous pouvez utiliser le menu déroulant pour passer entre leur dernier compte de résultat, le résumé des flux de trésorerie ou le bilan.

Conclusion
Les investisseurs accordent une attention particulière à un compte de résultat, car il s’agit d’un instantané fidèle de la performance d’une entreprise sur une période donnée.
Les prêteurs évaluent également l’adéquation d’un prêt à partir du compte de résultat.
Le compte de résultat est le reflet direct de l’ensemble des informations financières survenues pendant la période et est transformé en chiffres faciles à comprendre.
Comparer les comptes de résultat à ceux des périodes passées est un excellent indicateur de la direction dans laquelle une entreprise évolue.
Les investisseurs prêtent une attention particulière au « résultat net », c’est-à-dire au bénéfice net, et s’attendent à ce que ce chiffre augmente régulièrement au fil du temps. Le « résultat net » est souvent la première donnée qu’un investisseur examine avant de déterminer si l’investissement est pertinent.
Une augmentation du bénéfice net au fil du temps peut indiquer que l’entreprise va dans la bonne direction, tandis qu’une diminution du bénéfice net peut révéler l’inverse.
Pour plus d’états financiers, lisez notre article sur les bilans
Petit quiz !
Il semble que ce quiz ne soit pas configuré correctement.