En termes simples, lorsque vous disposez d’argent à investir sur une longue période (comme 20 ans ou plus), le marché boursier a historiquement offert le meilleur rendement.
La plupart des gens, lorsqu’ils peuvent économiser de l’argent, le placent généralement à la banque. Les banques versent habituellement des intérêts sur l’argent de votre compte ; ainsi, si vous avez 1 000 $ sur votre compte d’épargne et que la banque vous verse 3 % d’intérêts, vous aurez environ 1 030 $ à la fin d’un an. Une fois que le solde de l’épargne devient plus important, beaucoup de personnes espèrent gagner davantage que ce que la banque verse en intérêts ; elles investissent alors dans l’immobilier, les actions, les obligations et/ou l’or.
Rendements historiques des placements
Même si personne ne sait avec certitude ce que l’avenir nous réserve, un examen des rendements historiques montre comment ces différents placements ont évolué au fil du temps.
Voici un graphique des rendements moyens en pourcentage sur la période de 30 ans allant de 1988 à 2018 :
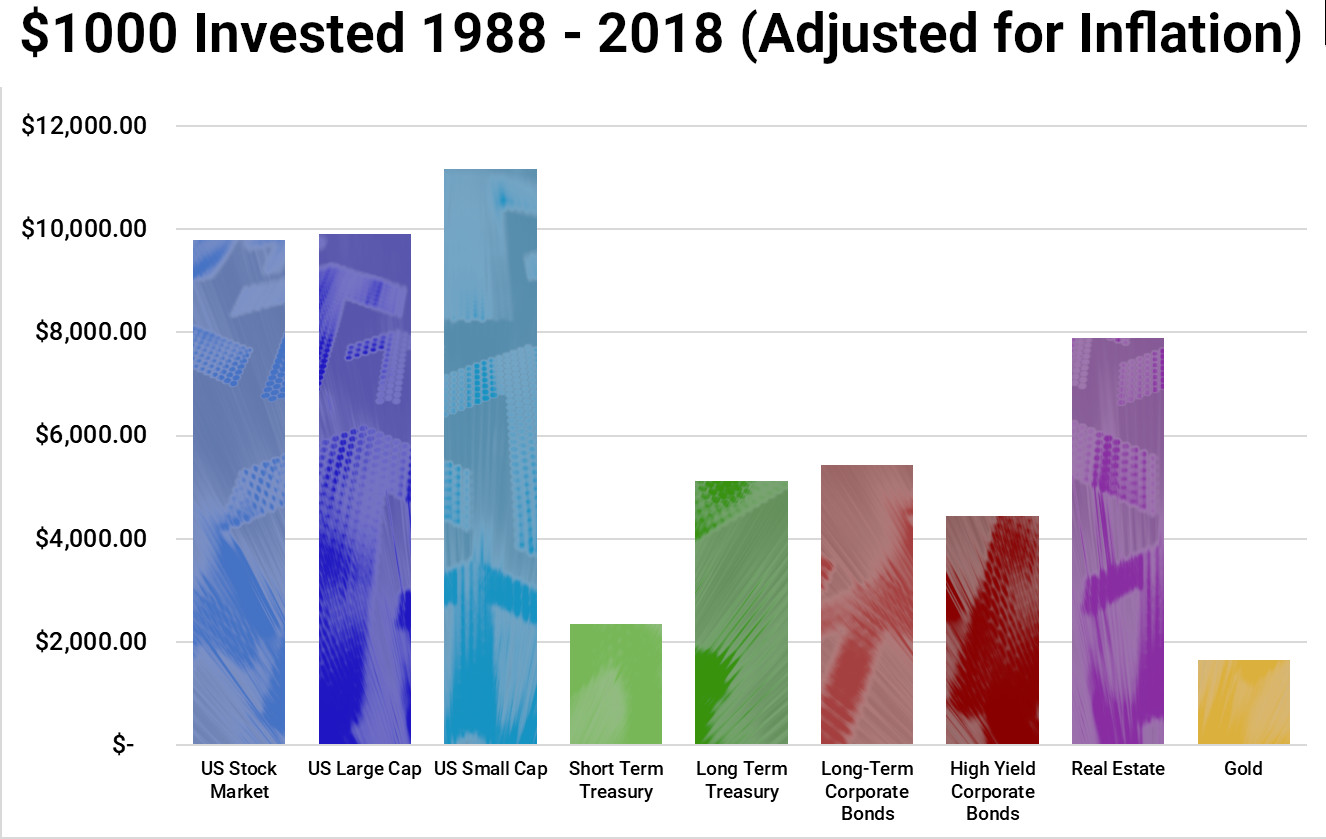
Ce graphique montre que le marché boursier a obtenu les meilleurs résultats — entre une multiplication par 9 et par 11, selon les types de titres. L’or a affiché la plus faible performance — principalement parce que son prix a tendance à augmenter les années de faible inflation, et à baisser les années de forte inflation.
Alors, qu’est-ce que cela signifie ? Au fil du temps, il existe une ÉNORME différence entre 10 % et 2 %. Voici une autre façon de l’examiner : ce graphique montre la croissance de 100 $ sur 46 ans, de 1972 à 2018.
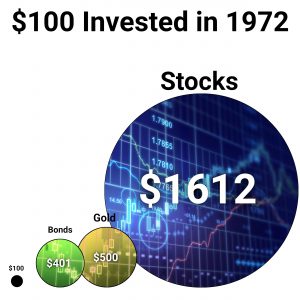
Alors, préféreriez-vous avoir 401 $ ou 1 612 $ ? C’est une énorme différence pour seulement 100 $. Pour 10 000 $, le résultat serait exactement 100 fois supérieur, soit 40 100 $ contre 161 200 $.
Enfin, ce graphique examine les rendements moyens de 198 à 2018 et montre que les actions du S&P 500 ont offert le meilleur rendement, avec un rendement annuel moyen de 12 %, devançant à la fois les grandes capitalisations de l’indice Dow Jones Industrial Average et les petites capitalisations de l’indice Russell 2000.
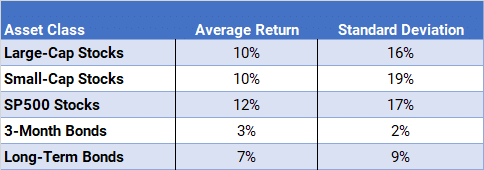
Dans ce tableau, il faut aussi noter la colonne de l’écart type, qui mesure la variance ou la volatilité des rendements. Elle montre que les petites capitalisations présentent aussi la variance la plus élevée. C’est pourquoi nous disons « sur le long terme » que les actions offrent les rendements les plus élevés. Si vous ne regardiez qu’une seule année, voire cinq ans, vous pourriez ne pas obtenir les mêmes résultats, car les actions sont très volatiles ; mais plus la période pendant laquelle vous pouvez laisser votre argent investi est longue, plus il est avantageux d’investir en actions.
Résumé
En termes simples, si vous voulez maximiser votre patrimoine personnel, si vous voulez être « riche », si vous voulez être « millionnaire », si vous voulez prendre votre retraite tôt, vous devez commencer à épargner et à investir DÈS AUJOURD’HUI.
Plus vous commencez tôt, plus votre argent a le temps de croître. Et plus il a de temps pour croître, plus il deviendra important.
Comprendre le fonctionnement du marché boursier et savoir comment investir est essentiel, car cela détermine la valeur de votre patrimoine au moment de votre retraite. Allez-vous laisser votre argent sur votre compte d’épargne à la banque toute votre vie et gagner en moyenne 3 % ? Ou allez-vous l’investir en bourse et essayer de gagner 11 % ?