Exemples de cours de finances personnelles à l’université
Vous cherchez une manière dynamique d’impliquer vos étudiants universitaires dans les finances personnelles ? Le Jeu de budget proposé par Stock-Trak offre une approche immersive et pratique pour apprendre les compétences essentielles de gestion de l’argent. Cette page met en avant les principales fonctionnalités et des conseils pédagogiques pour vous aider à intégrer le jeu efficacement dans votre programme.
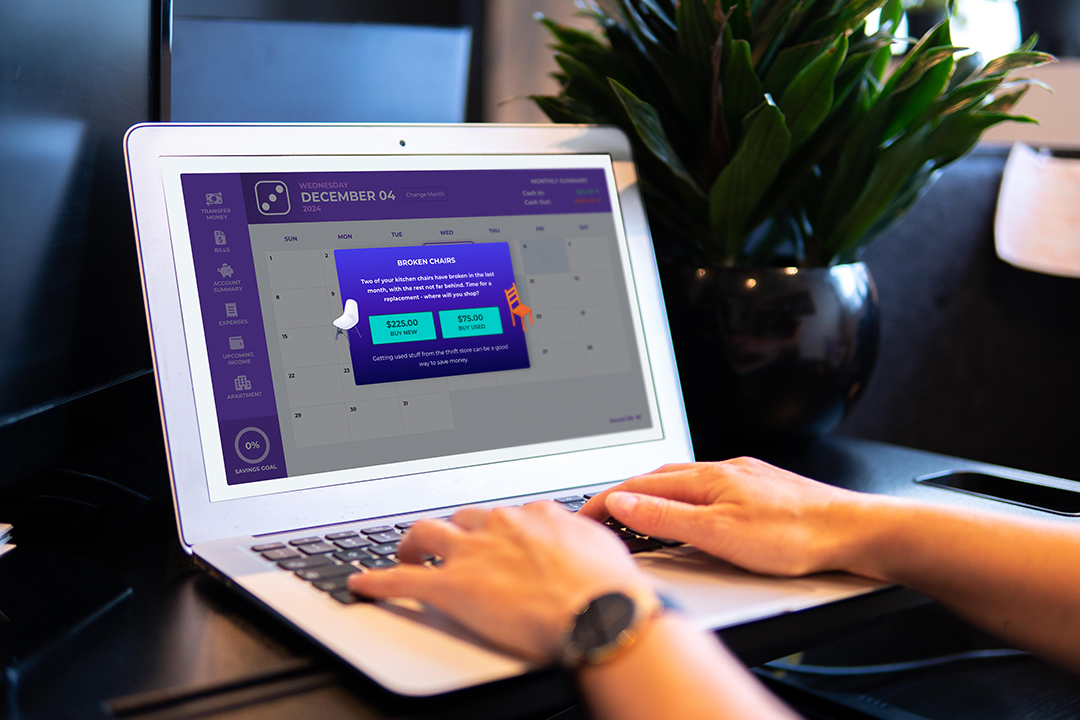
À propos du jeu de budgétisation
- Vos étudiants jouent le rôle d’un étudiant universitaire qui a un emploi à temps partiel – dans la plupart des scénarios, les étudiants ont des colocataires, ils doivent donc gérer les dépenses communes du ménage pendant la première partie du jeu.
- Ils obtiennent leur diplôme et deviennent un employé à temps plein à mi-parcours du jeu – ils deviennent un employé à temps plein (40 heures de travail par semaine), avec des revenus plus réguliers, mais aussi des dépenses plus élevées, puisqu’ils n’ont plus de colocataires.
- L’accent est mis sur la gestion des FLUX DE TRÉSORERIE et sur le renforcement de la stratégie d’épargne PAYER D’ABORD SON SAVOIR-FAIRE – l’objectif n’est pas nécessairement que les étudiants détaillent leurs dépenses dans un tableau. L’idée est de les amener à contrôler et à gérer leurs dépenses et leurs revenus afin d’adopter de saines habitudes financières.
Objectifs des étudiants
- Fonds d’urgence – le premier grand objectif des étudiants est d’économiser un fonds d’urgence de 1 000 $ ; y parvenir rapporte un énorme bonus de points
- Score de crédit – les étudiants disposent d’une carte de crédit qu’ils peuvent utiliser pour leurs achats. Une utilisation responsable renforce leur score de crédit et augmente leur limite de crédit.
- Objectifs d’épargne – nous demandons aux étudiants de se fixer un « objectif d’épargne » chaque mois. Les étudiants gagnent des points bonus s’ils épargnent au moins 10 % de leurs revenus chaque mois.
- Qualité de vie – éviter toutes les dépenses n’est pas une stratégie gagnante. Les étudiants gagnent des points de « qualité de vie » en achetant de belles choses, en ayant un meilleur appartement et en passant du temps avec leurs amis
- « Équilibre de vie » – les étudiants doivent aussi veiller à consacrer du temps aux tâches ménagères ou aux études : leurs propriétaires effectuent des inspections et infligent des amendes, et échouer à un examen peut entraîner de lourdes pénalités.
Lancement du jeu
Pour lancer le jeu avec votre classe, donnez-leur une consigne décrivant leur situation :
Vous incarnez un étudiant en dernière année d’université. Vous avez un emploi à temps partiel et partagez un appartement avec des colocataires. Vous recevrez un salaire chaque semaine, aurez des factures à payer et une carte de crédit que vous pourrez utiliser — votre objectif est de constituer votre fonds d’urgence et d’améliorer votre score de crédit tout en maintenant une excellente qualité de vie.
Après avoir obtenu votre diplôme, vous emménagerez seul dans un nouvel appartement et commencerez votre emploi à temps plein. Vous aurez davantage de factures, et plus importantes, mais aussi un salaire régulier plus élevé. Continuez à atteindre vos objectifs d’épargne et à conserver un excellent score de crédit et une bonne qualité de vie afin de maximiser votre avenir financier !
C’est important, car cela aide les étudiants à comprendre ce qu’ils font dans le jeu au fil du temps. Ils doivent comprendre que cette transition entre la vie d’étudiant et la vie de salarié est très différente.
Premiers points d’apprentissage
Dépenses imprévues
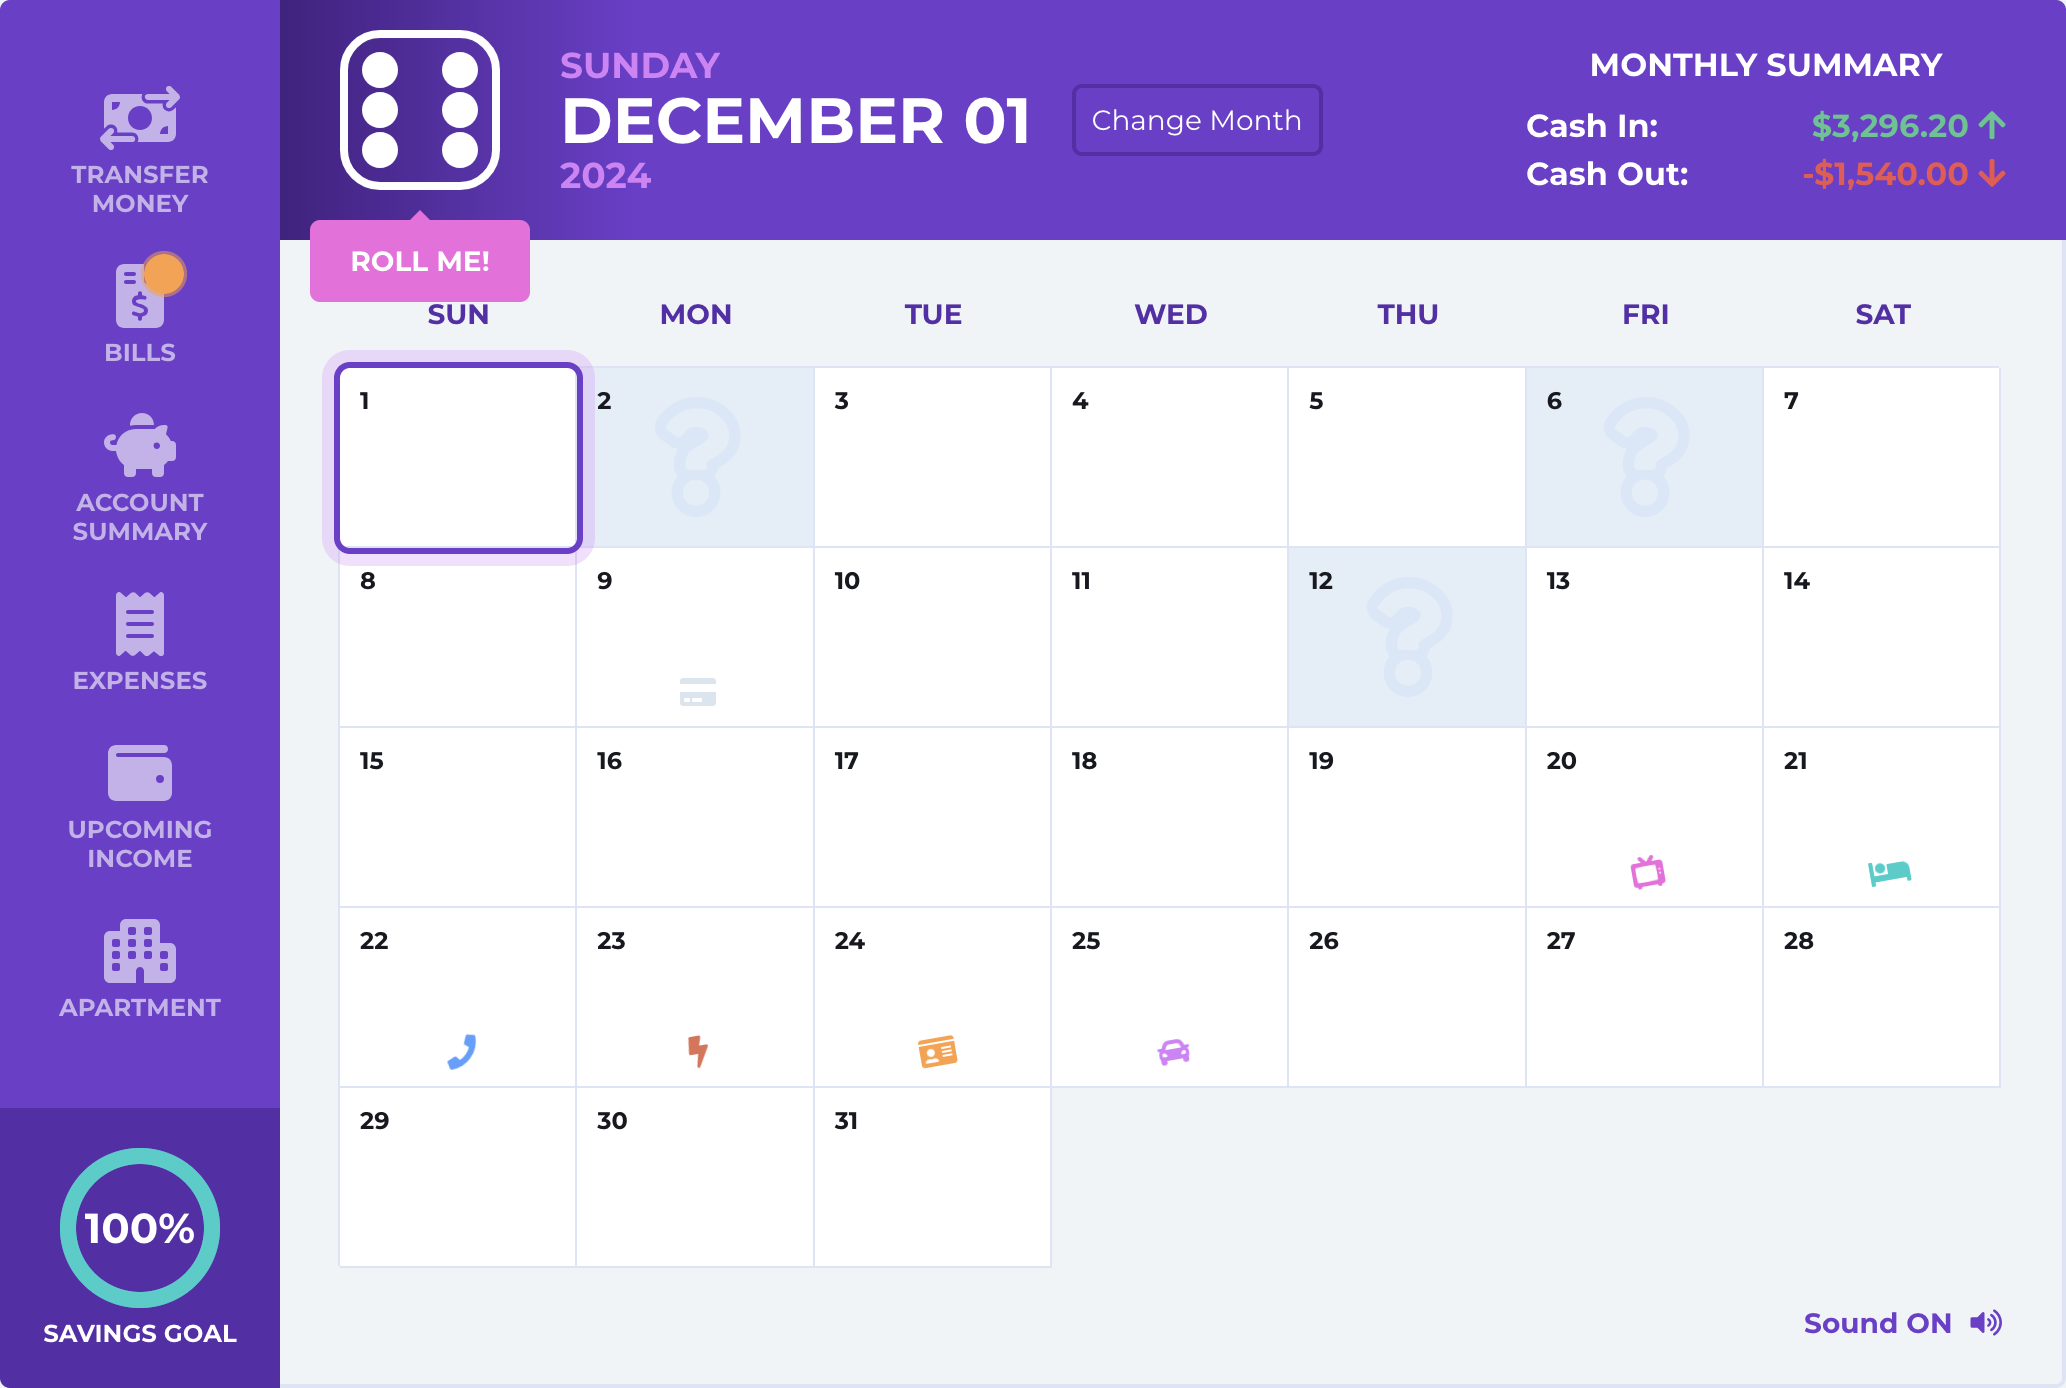
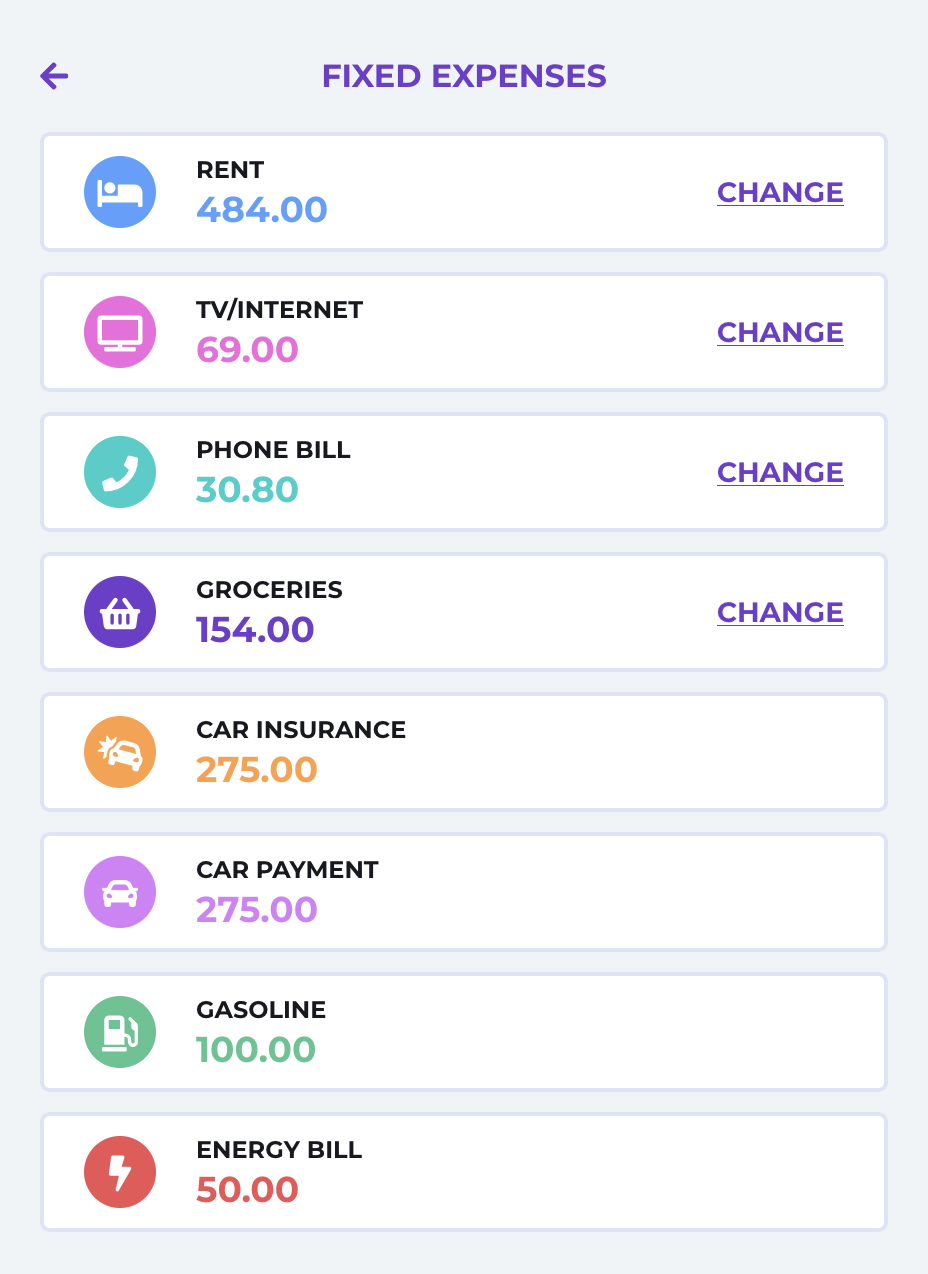
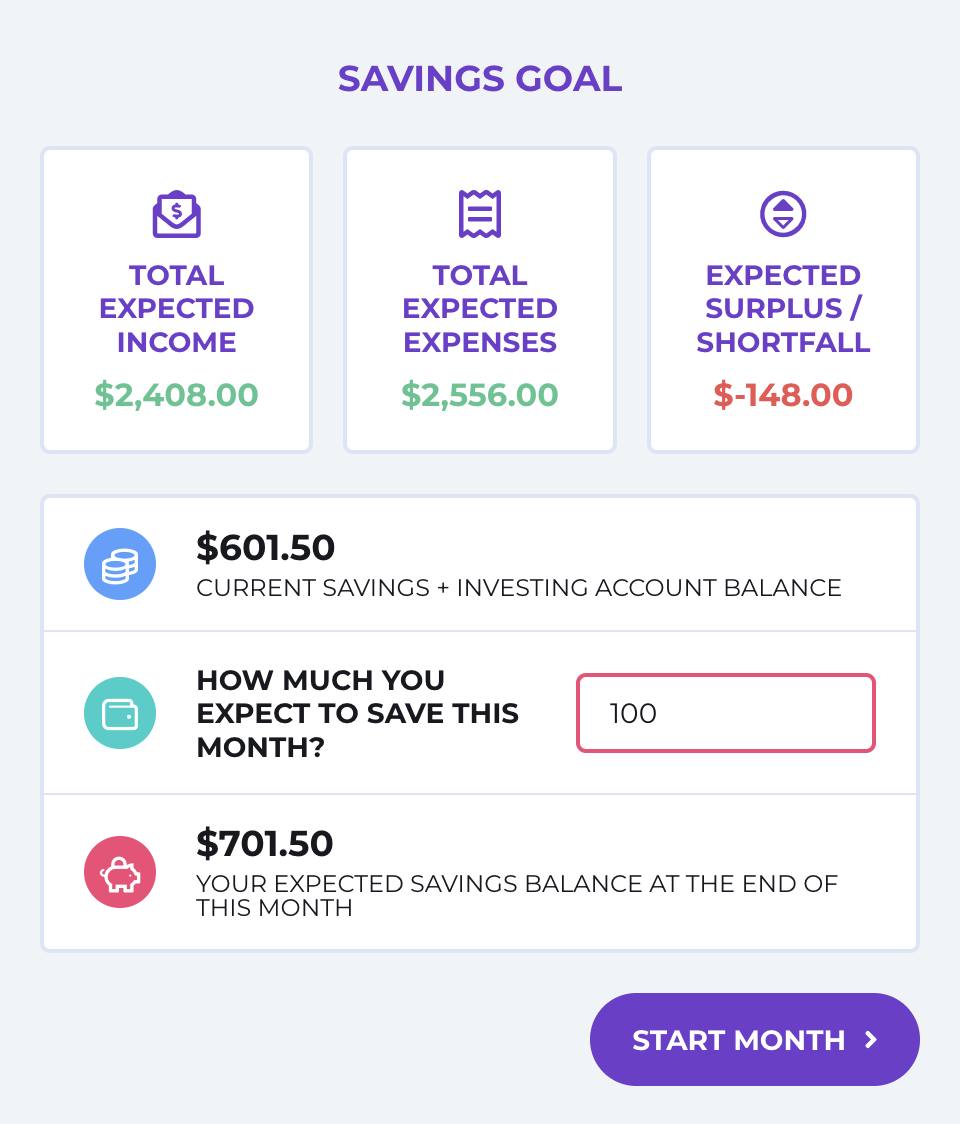
Lorsque les étudiants commencent le jeu, l’un de leurs premiers objectifs est d’équilibrer leurs revenus et leurs dépenses prévisionnels afin de fixer leur premier objectif d’épargne.
Nous donnons aux étudiants la plupart des informations, mais ils doivent estimer combien ils dépenseront chaque mois en dépenses « imprévues ».
Point d’apprentissage clé
Le premier mois sera entièrement une estimation, mais après quelques mois, les étudiants verront que les petits achats « impulsifs » et de « dernière minute » s’additionnent rapidement et représentent une part importante de leurs dépenses !
Payez-vous d’abord
Chaque mois, les étudiants doivent aussi fixer leur objectif d’épargne mensuel.
Le secret, c’est que le montant de leurs dépenses prévues nous importe peu — pour obtenir le maximum de points, les étudiants doivent épargner au moins 10 % de leurs revenus prévus.
C’est un principe clé de la stratégie d’épargne « Payez-vous d’abord », qui constitue l’un des fondements du Jeu de budget.
Qualité de vie
Lorsque les étudiants commencent le jeu, il leur est aussi demandé de faire plusieurs choix de vie :
- Où vont-ils vivre ? Entassés avec 5 colocataires, ou dans un endroit plus agréable avec seulement 1 ami ?
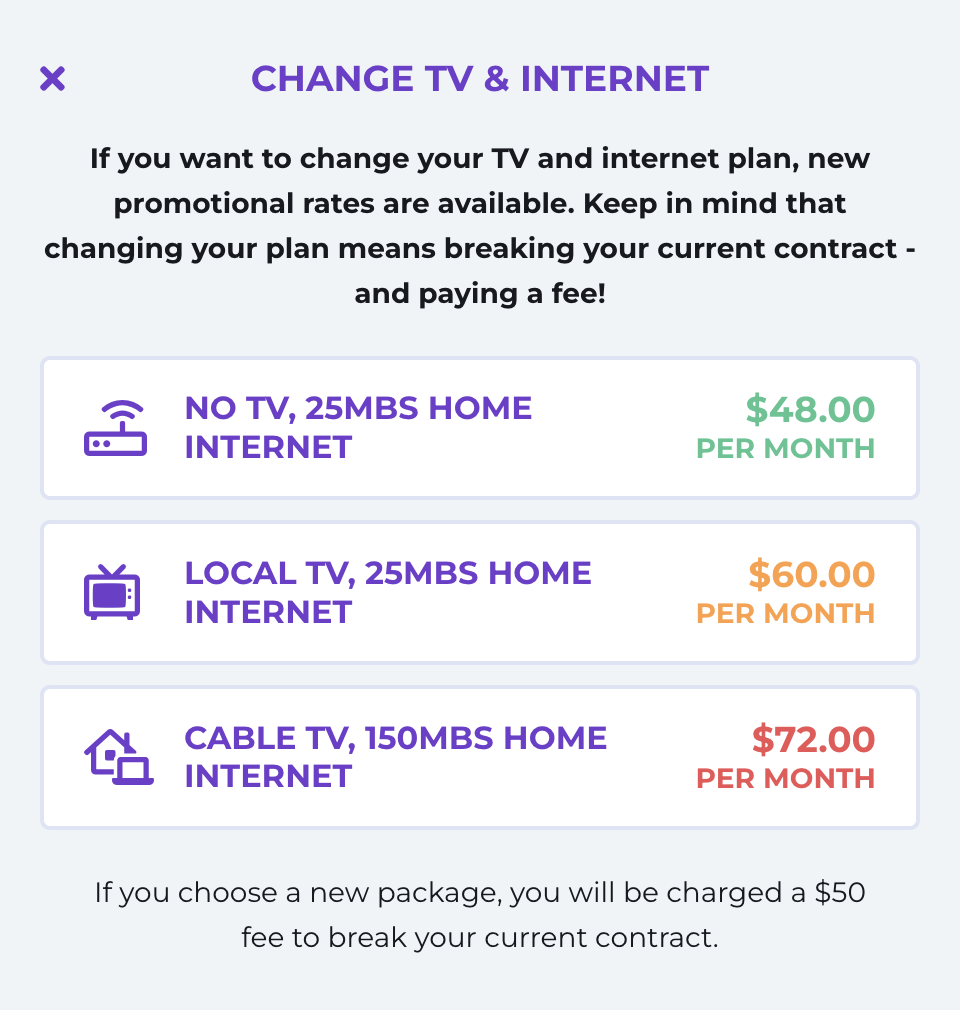
- Quel type d’offre TV/Internet veulent-ils ? Les formules de base, ou une
formule tout compris ? - Et qu’en est-il de leur forfait mobile et de données ?
- Et comment vont-ils se nourrir ? Beaucoup de ramen et de pâtes bon marché, ou beaucoup de repas au restaurant ?
Ces choix ont un impact important sur leur qualité de vie : des options plus coûteuses offrent aux élèves une meilleure qualité de vie et des points बोनस, mais rendent plus difficile l’atteinte de leurs objectifs d’épargne.
Point de discussion
Chaque élève vivra des événements différents au cours du jeu : essayez d’animer une discussion en classe sur les dépenses les plus importantes auxquelles les élèves ont dû faire face chaque mois. À quelle fréquence les élèves s’attendraient-ils à voir chaque dépense dans le monde réel ?
Premier mois
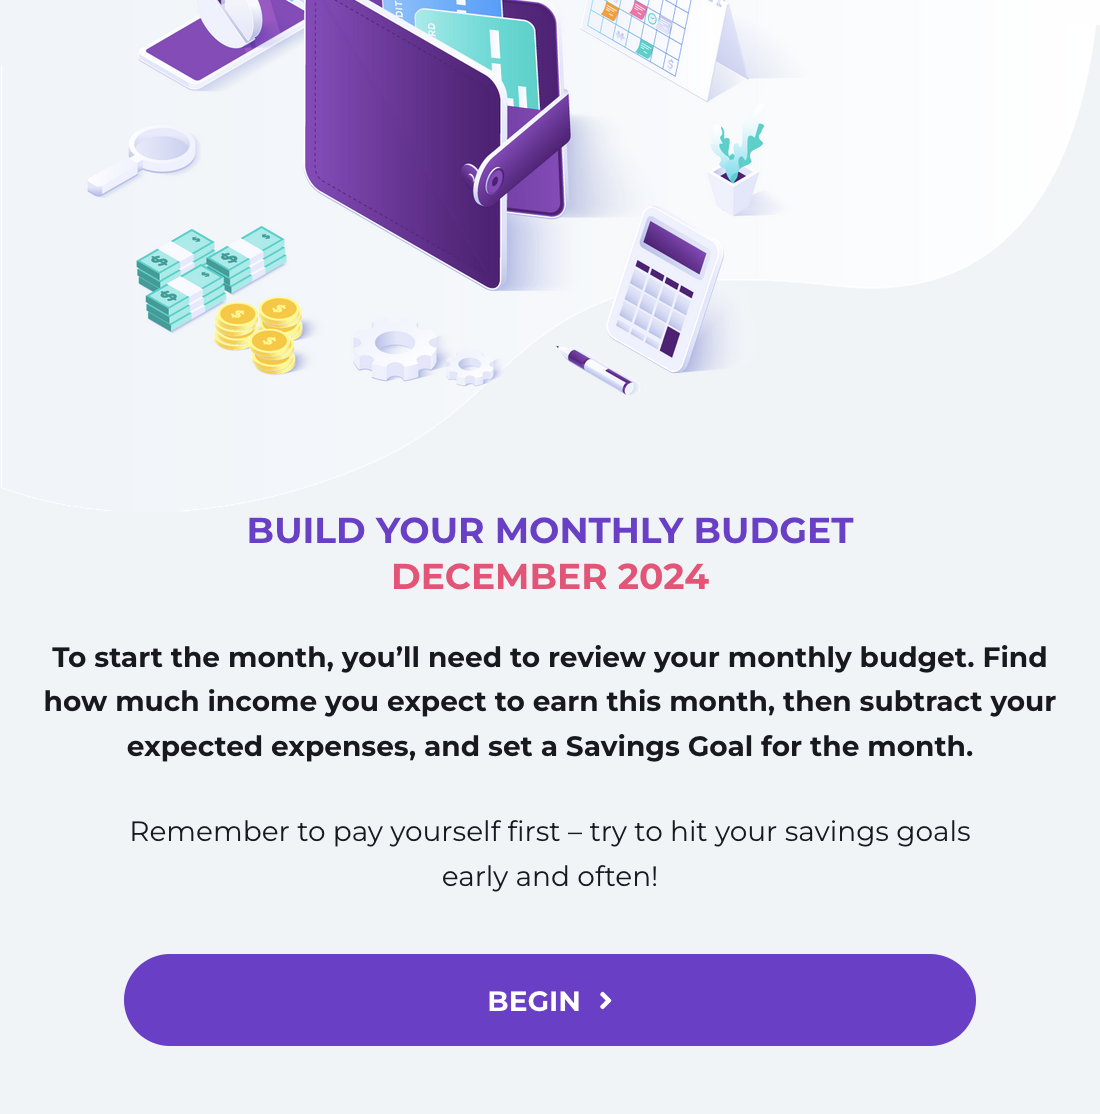
Au fur et à mesure que les élèves progressent durant les premiers mois, le jeu fera une pause et leur demandera de suivre de courtes leçons.
Nous abordons le crédit et le débit, les objectifs d’épargne, les fonds d’urgence et d’autres notions essentielles dont les élèves ont besoin pour réussir dans le jeu dès le premier mois, puis des concepts financiers plus généraux au fil de la progression du jeu.
Événements de la vie
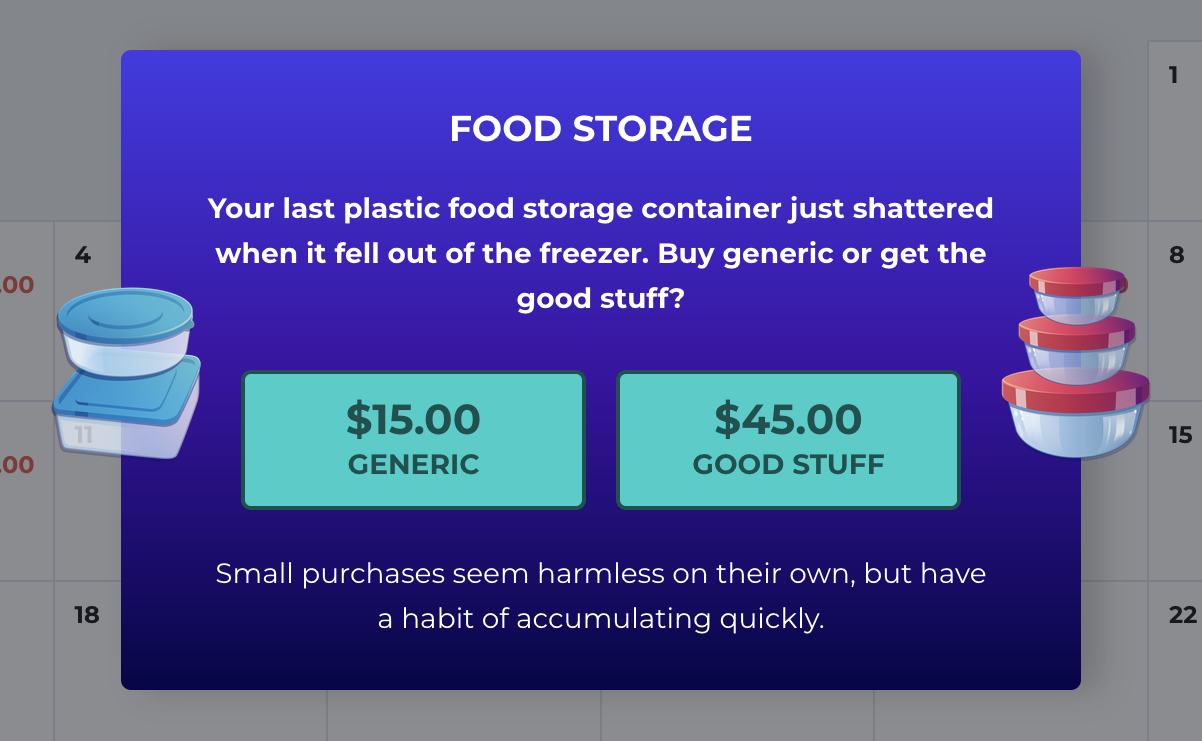
À la fin de chaque trimestre, ils reçoivent un événement de vie. Il existe deux grands types d’événements guidés : les dépenses fixes et les choix.
Dépenses fixes
Les élèves n’ont aucun choix à faire à ce sujet.
Soit ils doivent choisir de payer quelque chose avec leur carte de débit ou de crédit, soit ils doivent choisir de le payer ou de s’en passer.
Choix
Les cartes de choix ont un impact important sur leur qualité de vie. Choisir l’option la plus coûteuse donne généralement aux élèves beaucoup plus de points de qualité de vie tout au long du jeu.
Exemple : les élèves doivent choisir s’ils veulent ou non payer l’assurance habitation. S’ils choisissent de ne pas la payer, il y a un risque d’effraction chaque mois, ce qui leur coûtera plusieurs centaines de dollars.
Point de discussion
Chaque choix compte dans le jeu de budgétisation. Les « événements de vie » qui apparaissent tout au long du jeu sont en partie déterminés par les choix que font les élèves en jouant.
Qu’est-ce qui vous est arrivé ce mois-ci ? Qu’avez-vous fait auparavant qui a eu un impact sur cela ? Qu’auriez-vous changé pour améliorer ce résultat ? Vous pouvez en discuter avec les élèves, car ils peuvent faire un récapitulatif de ce qui a bien fonctionné et de ce qu’ils auraient changé à l’époque.
Fin du premier mois
À la fin du premier mois, les élèves reçoivent un récapitulatif de leur épargne et de leurs dépenses, ainsi que de leur progression vers leur objectif d’épargne.
Atteindre un objectif d’épargne d’au moins 10 % de leur revenu rapporte beaucoup de points bonus.
Conseil pour l’enseignant
Assurez-vous de jouer au moins le premier mois du jeu ensemble, en classe.
Terminez le premier mois par un récapitulatif : quelles ont été les dépenses inattendues ? Comment les élèves se sont-ils débrouillés ? Que feront-ils différemment le mois prochain ?
Évaluations
Élaborer des évaluations autour du Jeu du budget relève d’un art. Vous tirerez le meilleur parti de vos élèves si vous leur demandez de fournir des « résumés mensuels » sous forme de document écrit — précisez ce qui a bien fonctionné, ce qui a mal fonctionné et ce qu’ils prévoient de faire pour y remédier.
Veillez aussi à utiliser les devoirs intégrés — ils comprennent des quiz automatiquement corrigés que vous pouvez utiliser pour une évaluation plus objective
Les mois suivants
Les élèves vont développer leur score de crédit et leur fonds d’urgence pendant la première partie du jeu, avec des leçons tout au long du parcours.
Maintenez les élèves à un rythme régulier en leur faisant terminer des devoirs et des quiz, plutôt que
de longues plages d’une heure consacrées uniquement au jeu lui-même.
Le classement
Le Jeu du budget comporte aussi une page de classement, qui affiche le classement des élèves selon le score global, la valeur nette, le score de crédit et la qualité de vie.
Soyez attentif et félicitez les élèves — même ceux tout en bas du classement !
Diplôme
Après avoir joué un semestre en tant qu’étudiant à temps partiel, les élèves « obtiennent leur diplôme » et commencent leur premier emploi à temps plein.
Ils devront choisir un nouveau lieu de vie et d’autres réglages (puisqu’ils n’ont plus de colocataires), et toucheront désormais un salaire régulier correspondant à 40 heures par semaine, avec un niveau de rémunération plus élevé.
Point d’apprentissage clé
Le salaire de départ que les élèves reçoivent lorsqu’ils commencent leur emploi à temps plein dépend de combien ils ont « étudié » lorsqu’ils étaient étudiants. Les élèves qui ont souvent « étudié » reçoivent une paie plus élevée avec leur
emploi à temps plein !
Différences du mode à temps plein
- Factures plus élevées – Les étudiants n’ont plus de colocataires, et toutes leurs factures augmentent considérablement
- Meilleures payes – Les étudiants obtiennent une augmentation et travaillent 40 heures fixes par semaine
- Développement professionnel – Au lieu d’étudier, les étudiants peuvent suivre un « développement professionnel » le week-end (et augmenter leur salaire suffisamment grâce à cela)
- Nouvelles factures – Nouvelles factures de « prêt étudiant » et d’« assurance santé » à payer chaque mois
Point d’apprentissage clé
Le week-end, « Étudier » devient « Développement professionnel » — car tout étudiant dans l’économie moderne devrait comprendre l’importance de l’apprentissage tout au long de la vie. Faire du « développement professionnel » régulièrement conduit souvent à une augmentation de salaire !
Autres différences du mode à temps plein
Une fois que les élèves commencent leur emploi à temps plein, ils seront confrontés à encore plus de choix et d’impacts à long terme qu’auparavant.
- Vous prenez un animal de compagnie ? Attendez-vous à dépenser davantage pour les courses, et de nouvelles factures vétérinaires apparaissent sous forme d’événements de vie… Mais attendez-vous aussi à augmenter votre qualité de vie.
- Davantage d’accent sur les dépenses du foyer, l’assurance et le grand « passage à l’âge adulte »
Point d’apprentissage clé
À mesure que les élèves atteignent 6, 12, 18 mois et plus dans le jeu, la plupart des bonnes habitudes financières devraient devenir naturelles.
Après 12 mois, combien d’étudiants ont un score de crédit parfait de 840 ? Lancez une discussion en classe avec les étudiants les mieux et les moins bien classés afin d’identifier ce qui a bien ou mal fonctionné, et discutez de l’importance d’adopter de bonnes habitudes tôt !