Exemples de cours de finances personnelles à l’université
Vous cherchez une façon dynamique d’impliquer vos étudiants de niveau universitaire dans les finances personnelles ? Le Jeu de budgétisation de Stock-Trak propose une approche immersive et concrète pour apprendre des compétences essentielles en gestion de l’argent. Cette page met en avant les fonctionnalités clés et des conseils pédagogiques pour vous aider à intégrer le jeu efficacement à votre programme.
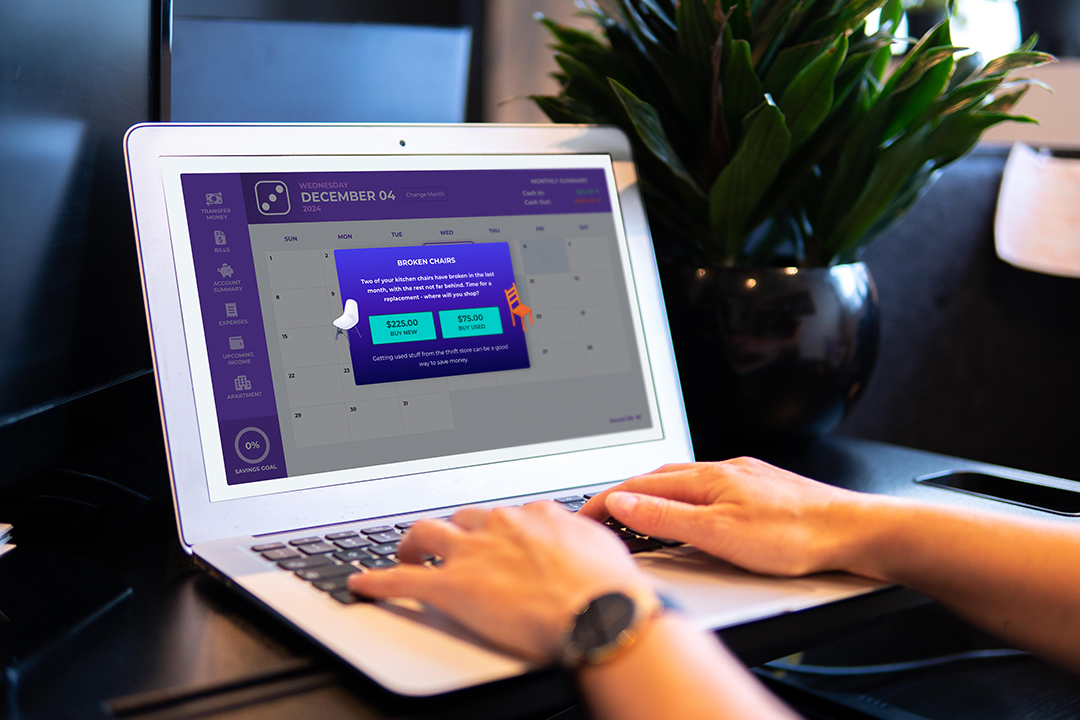
À propos du jeu de budget
- Vos étudiants incarnent un étudiant de collège qui a un travail à temps partiel – dans la plupart des scénarios, les étudiants ont des colocataires, ils doivent donc gérer les dépenses ménagères partagées pendant la première partie du jeu.
- Ils obtiennent leur diplôme et deviennent salariés à temps plein au milieu du jeu – ils deviennent un salarié à temps plein (40 heures de travail par semaine), avec des revenus plus réguliers, mais aussi des dépenses plus élevées, puisqu’ils n’ont plus de colocataires.
- L’accent est mis sur la gestion des FLUX DE TRÉSORERIE et sur le renforcement de la stratégie d’épargne « PAYEZ-VOUS D’ABORD » – l’objectif n’est pas nécessairement que les étudiants détaillent leurs dépenses dans un tableur. L’idée est de les amener à contrôler et à gérer leurs dépenses et leurs revenus afin de développer de saines habitudes financières.
Objectifs des étudiants
- Fonds d'urgence – le premier grand objectif des étudiants est d’épargner un fonds d’urgence de 1 000 $ – y parvenir rapporte un énorme bonus de points
- Score de crédit – les étudiants disposent d’une carte de crédit qu’ils peuvent utiliser pour leurs achats. Une utilisation responsable leur permet d’améliorer leur cote de crédit et d’augmenter leur limite de crédit.
- Objectifs d’épargne – nous demandons aux étudiants de se fixer un « objectif d’épargne » chaque mois. Ils obtiennent des points bonus s’ils épargnent au moins 10 % de leurs revenus chaque mois.
- Qualité de vie – éviter toutes les dépenses n’est pas une stratégie gagnante. Les étudiants gagnent des points de « qualité de vie » en achetant de belles choses, en ayant un meilleur appartement et en passant du temps avec des amis
- Équilibre de vie – les étudiants doivent aussi veiller à consacrer du temps aux tâches ménagères ou aux études – leurs propriétaires effectuent des inspections et imposent des amendes, et rater un examen peut entraîner de lourdes pénalités.
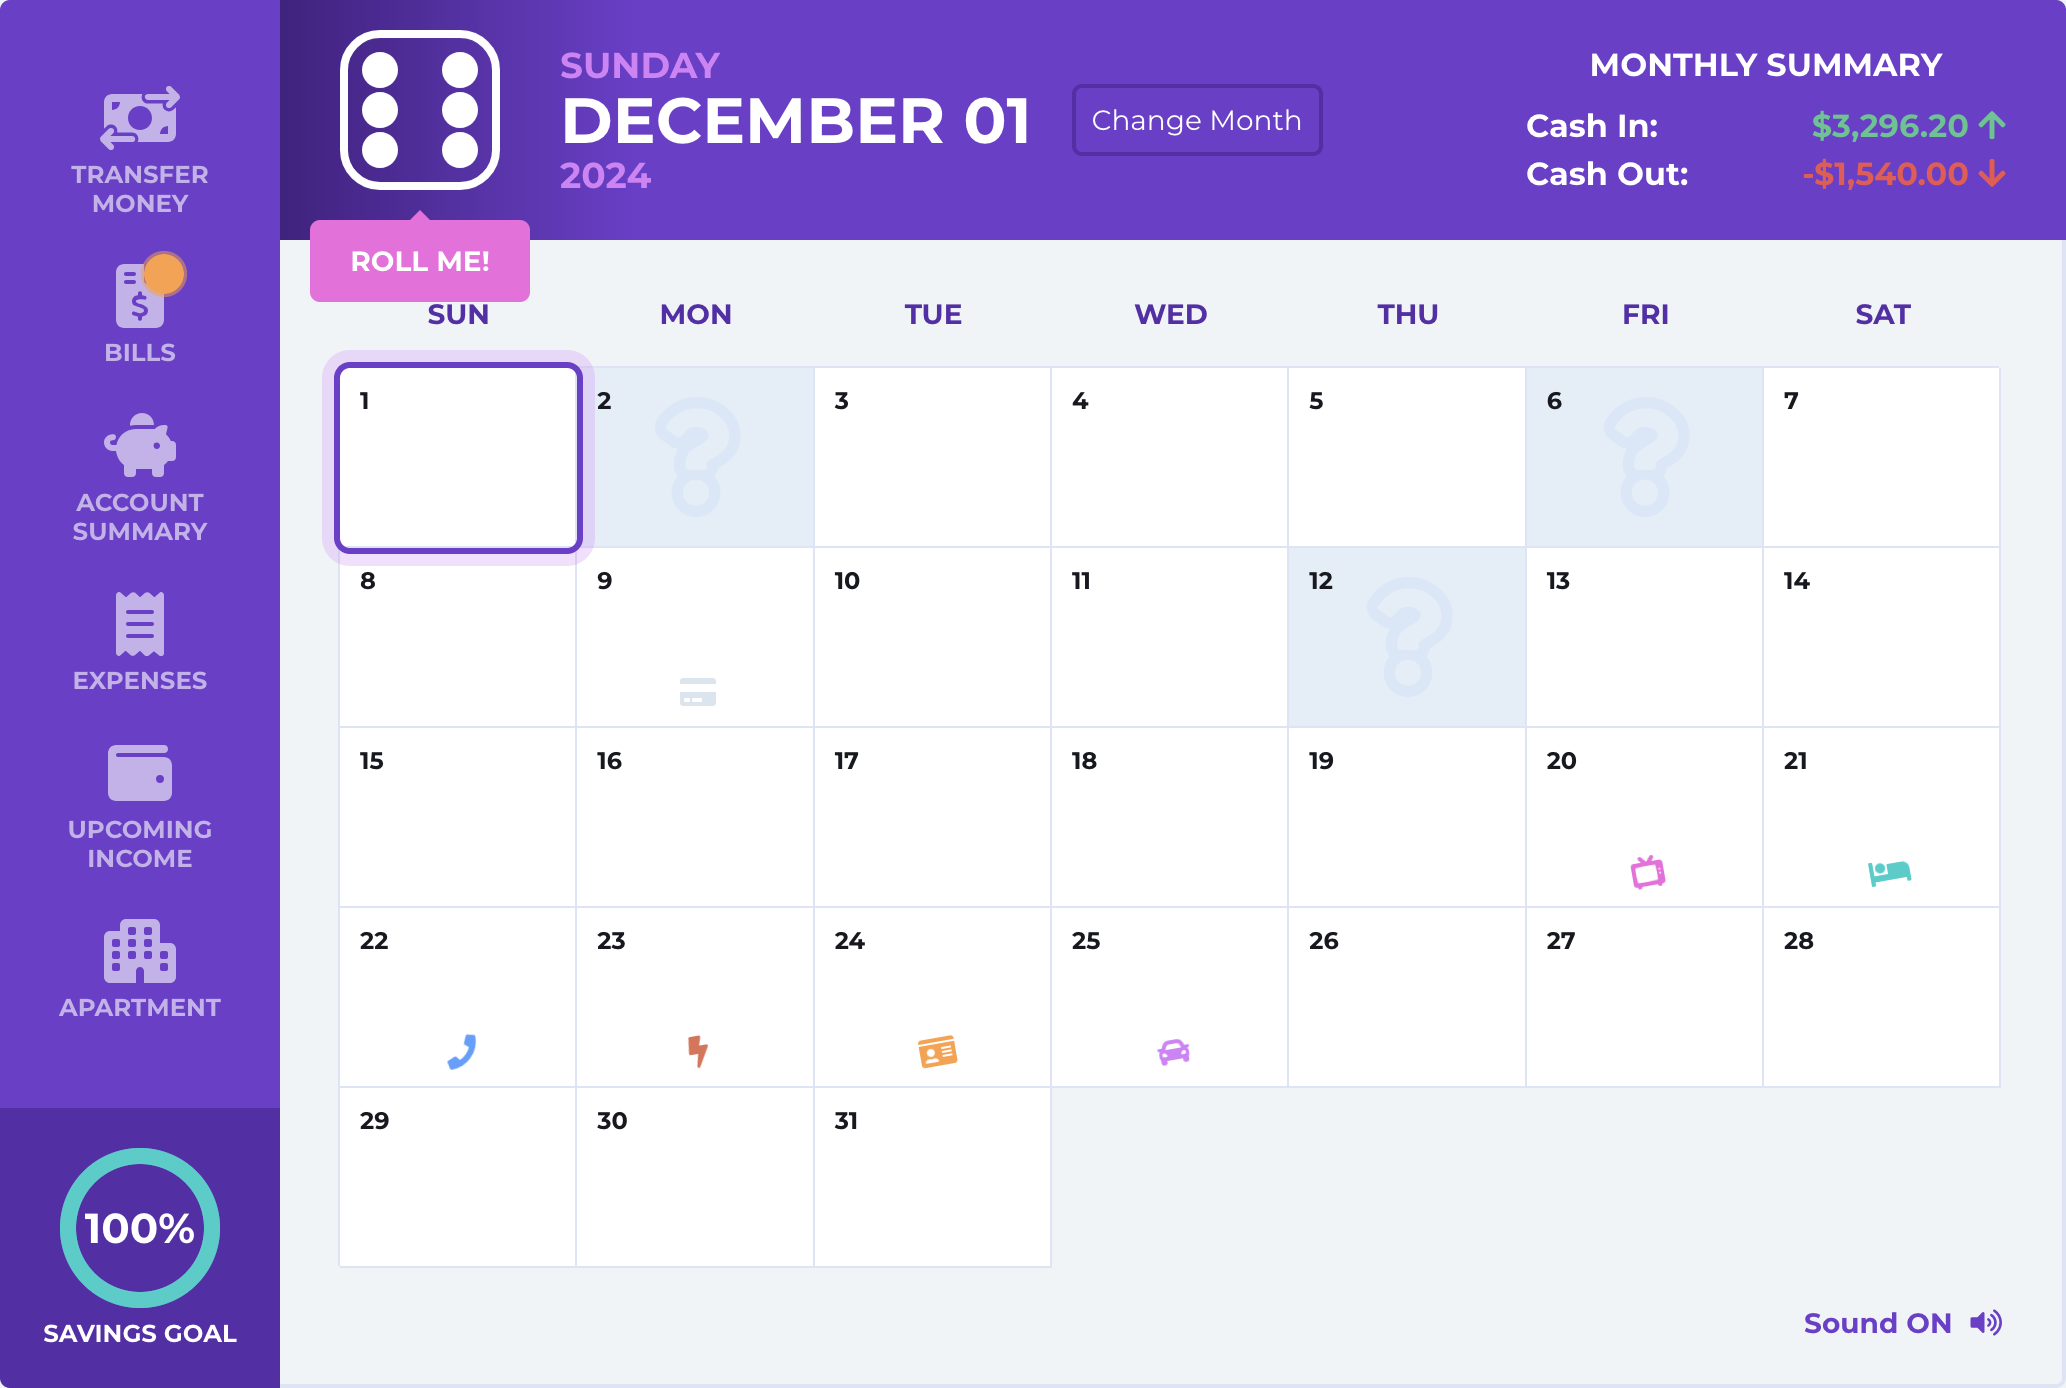
Lancement du jeu
Pour lancer le jeu avec votre classe, donnez-leur un scénario décrivant leur situation :
Vous incarnez un étudiant en dernière année de collège. Vous avez un emploi à temps partiel et partagez un appartement avec des colocataires. Vous toucherez un salaire chaque semaine, aurez des factures à payer et disposerez d’une carte de crédit que vous pourrez utiliser – votre objectif est de constituer votre fonds d’urgence et d’améliorer votre cote de crédit tout en maintenant une bonne qualité de vie.
Après l’obtention de votre diplôme, vous emménagerez seul dans un nouvel appartement et commencerez votre emploi à temps plein. Vous aurez davantage de factures, et plus élevées, mais aussi un salaire plus important et régulier. Continuez à atteindre vos objectifs d’épargne et à conserver une cote de crédit élevée ainsi qu’une bonne qualité de vie pour optimiser votre avenir financier !
C’est important, car cela aide les étudiants à comprendre ce qu’ils font dans le jeu au fur et à mesure qu’ils avancent dans le temps. Ils doivent comprendre que cette transition, d’étudiant à salarié, est très différente.
Premiers points d’apprentissage
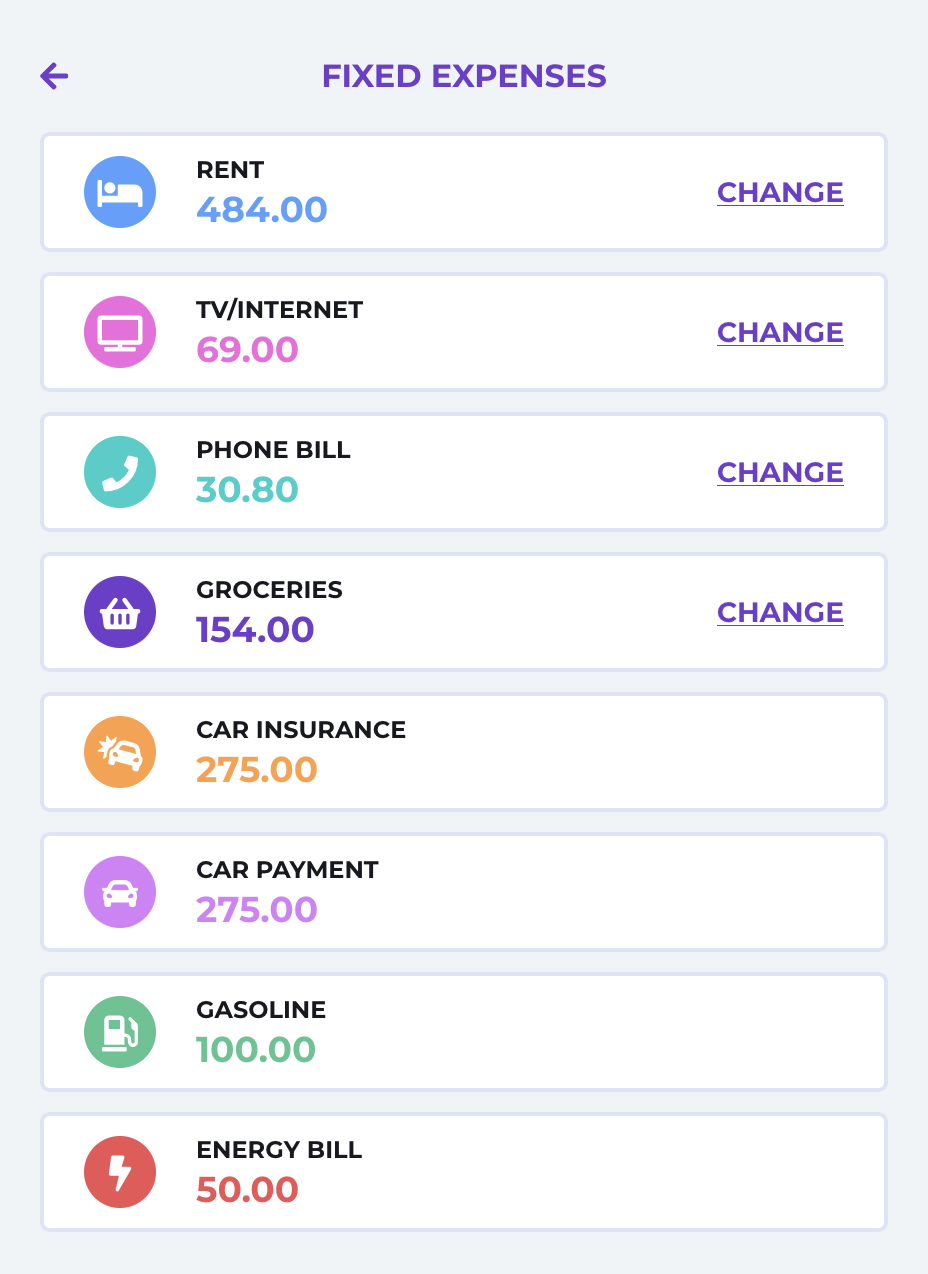
Dépenses imprévues
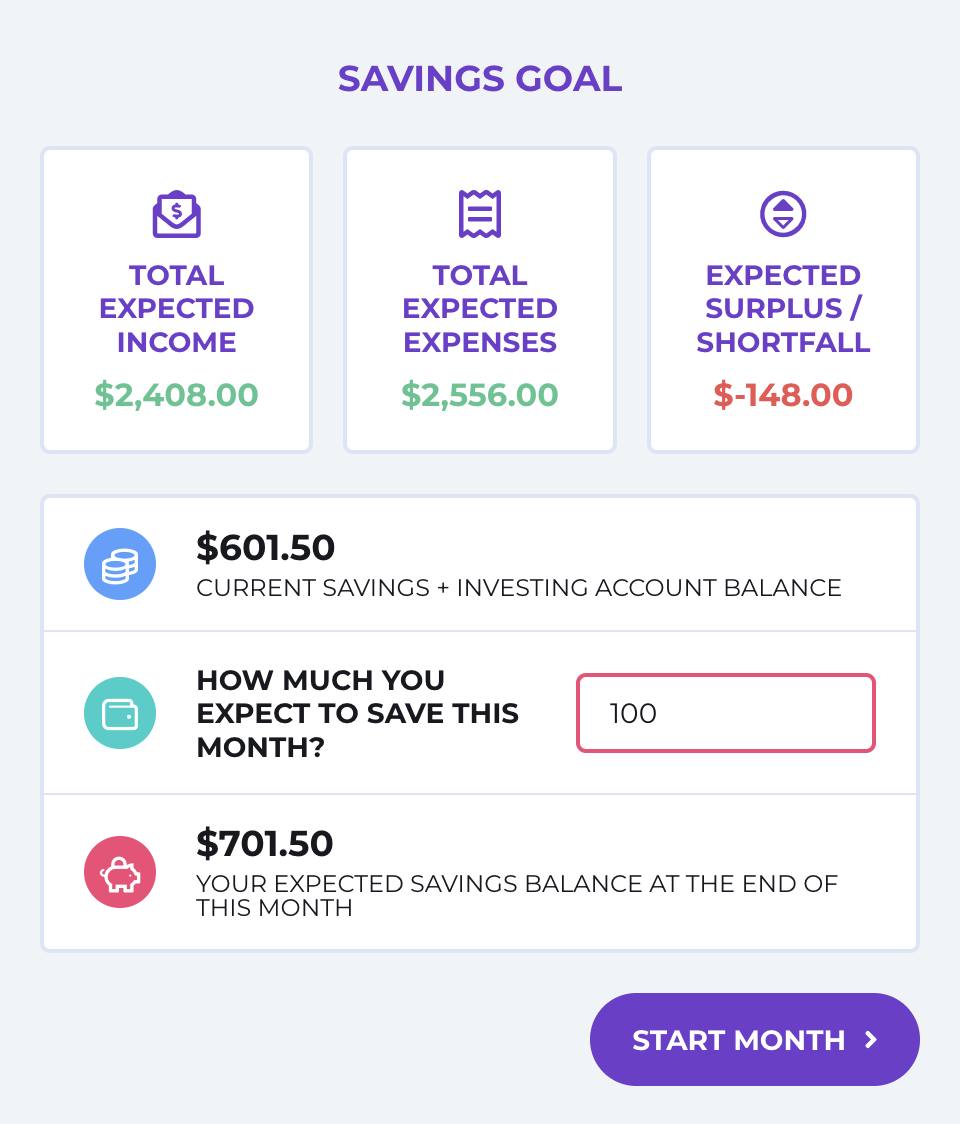
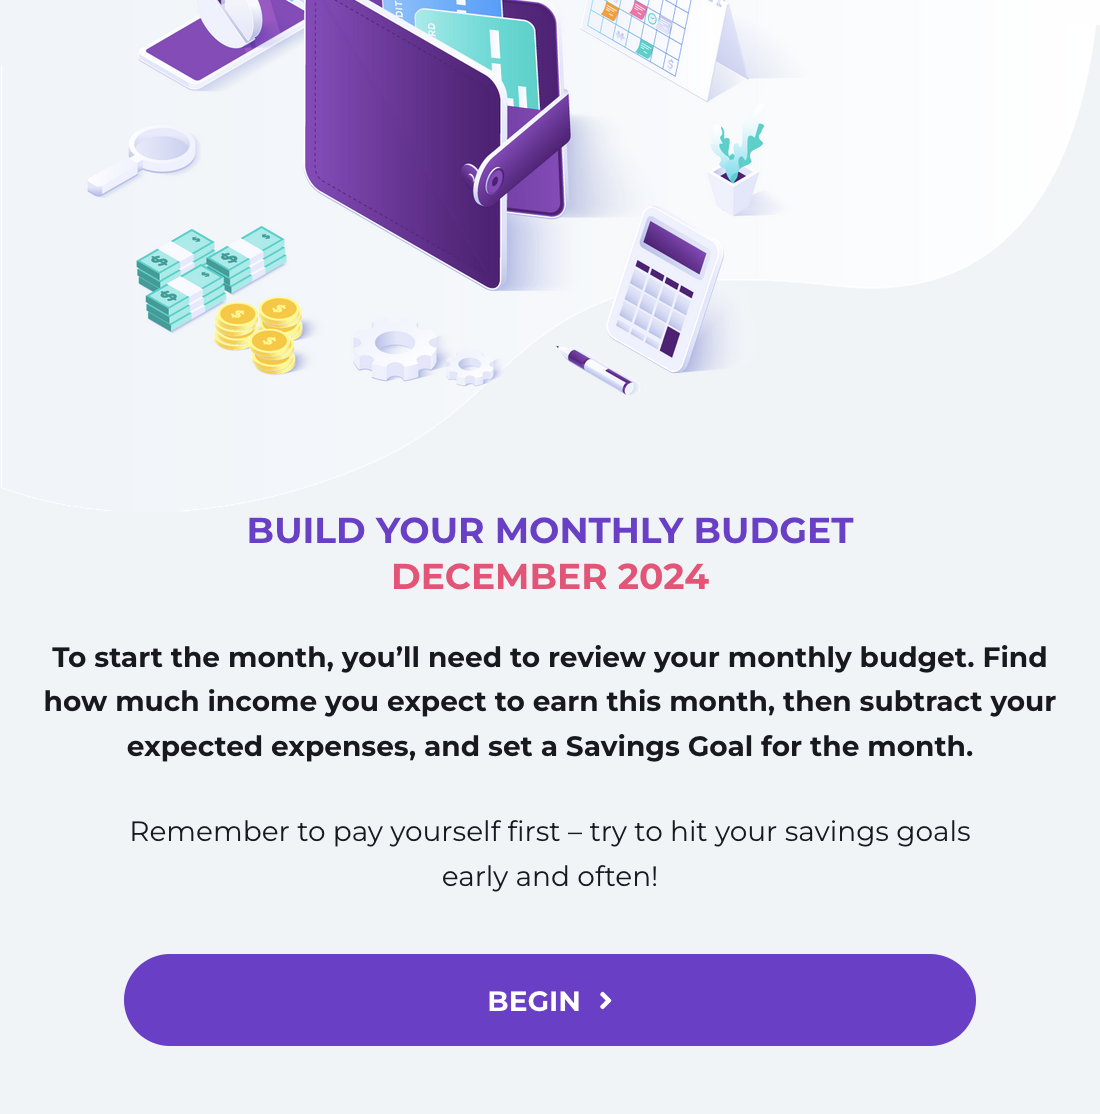
Lorsque les étudiants commencent le jeu, l’un de leurs premiers objectifs est d’équilibrer leurs revenus et leurs dépenses prévus afin de fixer leur premier objectif d’épargne.
Nous donnons aux étudiants la plupart des informations, mais ils doivent estimer combien ils dépenseront chaque mois en dépenses « imprévues ».
Point d’apprentissage clé
Le premier mois sera un pur coup de dé, mais au bout de quelques mois, les étudiants verront que les petits achats « impulsifs » et de « dernière minute » s’additionnent rapidement pour représenter une part importante de leurs dépenses !
Se payer d'abord
Chaque mois, les étudiants doivent aussi définir leur objectif d’épargne mensuel.
Le secret, c’est que nous ne nous soucions pas de savoir quelles sont leurs dépenses prévues – pour obtenir le maximum de points, les étudiants doivent épargner au moins 10 % de leurs revenus prévus.
C’est un principe clé de la stratégie d’épargne « Payez-vous d’abord », un fondement du Jeu de budgétisation.
Qualité de vie
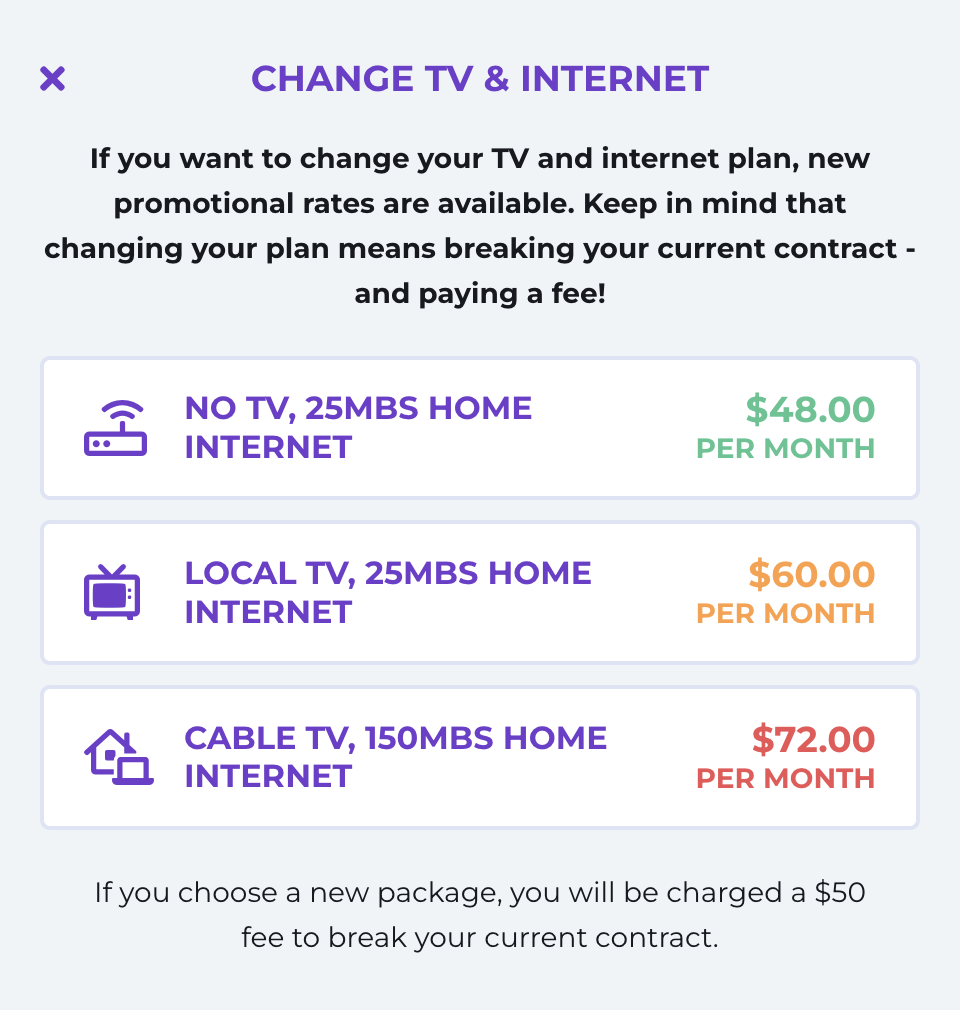
Lorsque les étudiants commencent le jeu, on leur demande aussi de faire plusieurs choix de style de vie :
- Où vivront-ils ? Entassés avec 5 colocataires, ou dans un endroit plus agréable avec seulement 1 ami ?
- Quel type de forfait TV/Internet veulent-ils ? Juste le strict minimum, ou un
forfait tout compris ? - Et leur forfait mobile et données ?
- Et comment vont-ils se nourrir ? Beaucoup de nouilles ramen et de pâtes bon marché, ou beaucoup de repas au restaurant ?
Ces choix ont un impact important sur leur qualité de vie – les options plus coûteuses offrent aux élèves une meilleure qualité de vie et des points bonus, mais rendent plus difficile l’atteinte de leurs objectifs d’épargne.
Point de discussion
Chaque élève vivra des événements différents au cours du jeu – essayez d’animer une discussion en classe sur les dépenses les plus importantes auxquelles les élèves ont dû faire face chaque mois. À quelle fréquence les élèves s’attendraient-ils à voir chaque dépense se produire dans la vie réelle ?
Premier mois
À mesure que les élèves avancent dans les premiers mois, le jeu fera une pause et leur demandera de compléter de courtes leçons.
Nous abordons le crédit et le débit, les objectifs d’épargne, les fonds d’urgence et d’autres notions essentielles dont les élèves ont besoin pour réussir dans le jeu dès le premier mois, puis des concepts financiers plus généraux au fil de la progression.
Événements de la vie
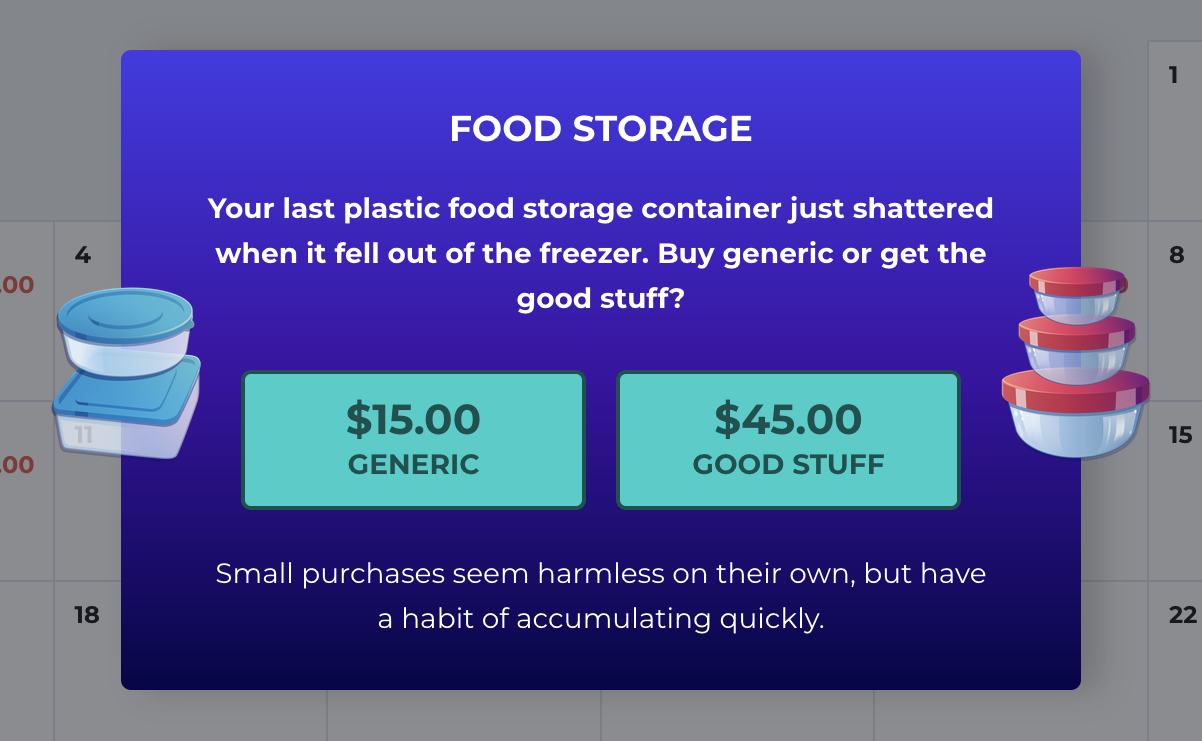
À la fin de chaque trimestre, ils reçoivent un événement de vie. Il existe deux grands types d’événements : les dépenses fixes et les choix.
Dépenses fixes
Les élèves n’ont aucun choix à faire à ce sujet.
Soit ils doivent choisir de payer quelque chose avec leur carte de débit ou de crédit, soit ils doivent décider de le payer ou de s’en passer.
Choix
Les cartes de choix ont un impact important sur leur qualité de vie. Opter pour l’option la plus coûteuse donne généralement aux élèves beaucoup plus de points de qualité de vie tout au long du jeu.
Exemple : les élèves doivent choisir s’ils veulent payer ou non l’assurance habitation. S’ils choisissent de ne pas la payer, il y a un risque d’effraction chaque mois, ce qui leur coûte plusieurs centaines de dollars.
Point de discussion
Chaque choix dans le Jeu de budgétisation compte. Les « événements de vie » qui apparaissent au fil du jeu sont en partie déterminés par les choix que les élèves font en jouant.
Que vous est-il arrivé ce mois-ci ? Qu’avez-vous fait auparavant qui a eu un impact sur cela ? Que changeriez-vous pour améliorer ce résultat ? Vous pouvez en discuter avec les élèves, car ils peuvent faire un récapitulatif de ce qui a bien fonctionné et de ce qu’ils auraient changé par le passé.
Fin du premier mois
À la fin du premier mois, les élèves obtiennent un résumé de leur épargne et de leurs dépenses, ainsi que de leur progression vers leur objectif d’épargne.
Atteindre un objectif d’épargne de 10 % ou plus de leur revenu leur rapporte beaucoup de points bonus.
Conseil pour l’enseignant
Assurez-vous de jouer au moins le premier mois du jeu ensemble en classe.
Terminez le premier mois par un bilan : quelles dépenses imprévues y a-t-il eu ? Comment les élèves s’en sont-ils sortis ? Que feront-ils différemment le mois prochain ?
Évaluations
Élaborer des évaluations autour du Jeu du budget relève autant de l’art que de la méthode. Vous en tirerez le meilleur parti si vous demandez aux élèves de rédiger des « bilans mensuels » : précisez ce qui a bien fonctionné, ce qui a posé problème et ce qu’ils prévoient de faire pour y remédier.
Veillez aussi à utiliser les devoirs intégrés — ils comprennent des quiz corrigés automatiquement que vous pouvez utiliser pour une évaluation plus objective
Les mois suivants
Les élèves constitueront d’abord leur cote de crédit et leur fonds d’urgence pendant la première partie du jeu, avec des leçons tout au long du parcours.
Gardez les élèves à un rythme soutenu en faisant des devoirs et des quiz, plutôt que
de longues plages d’une heure passées uniquement sur le jeu lui-même.
Le classement
Le Jeu du budget dispose aussi d’une page de classement, qui affiche les rangs des élèves selon le score global, la valeur nette, la cote de crédit et la qualité de vie.
Soyez attentif et félicitez les élèves — même ceux qui sont en bas du classement !
Diplôme
Après avoir joué pendant un semestre en tant qu’étudiant à temps partiel, les élèves « obtiennent leur diplôme » et commencent leur premier emploi à temps plein.
Ils devront choisir un nouveau lieu de vie et d’autres paramètres (puisqu’ils n’auront plus de colocataires), et percevront désormais un salaire régulier sur 40 heures par semaine, à un niveau de rémunération plus élevé.
Point d’apprentissage clé
Le salaire de départ que les élèves obtiennent lorsqu’ils commencent leur emploi à temps plein dépend de la quantité d’« études » qu’ils ont effectuée lorsqu’ils étaient étudiants. Les élèves qui ont souvent « étudié » obtiennent une meilleure paie avec leur
emploi à temps plein !
Différences du mode à temps plein
- Factures plus élevées – Les étudiants n’ont plus de colocataires, et toutes leurs factures augmentent considérablement
- Des salaires plus élevés – Les étudiants obtiennent une augmentation et travaillent régulièrement 40 heures par semaine
- Développement professionnel – Au lieu d’étudier, les étudiants peuvent suivre un « développement professionnel » le week-end (et augmenter leur salaire grâce à cela s’ils en font suffisamment)
- Nouvelles factures – De nouvelles factures de « prêt étudiant » et d’« assurance maladie » à payer chaque mois
Point d’apprentissage clé
Le week-end, « Étudier » devient « Développement professionnel » — car chaque élève dans l’économie moderne devrait comprendre l’importance de l’apprentissage tout au long de la vie. Le fait de faire régulièrement du « Développement professionnel » conduit souvent à une augmentation de salaire !
Autres différences du mode à temps plein
Une fois que les élèves commencent leur emploi à temps plein, ils seront confrontés à encore plus de choix et d’impacts à long terme qu’auparavant.
- Adopter un animal de compagnie ? Attendez-vous à dépenser davantage pour les courses, et de nouvelles factures vétérinaires apparaissent sous forme d’événements de vie… Mais attendez-vous aussi à améliorer votre qualité de vie.
- Davantage d’accent sur les dépenses du foyer, l’assurance et la « vie d’adulte » en général
Point d’apprentissage clé
À mesure que les élèves atteignent 6, 12, 18 mois et plus de jeu, la plupart des bonnes habitudes financières devraient devenir une seconde nature.
Après 12 mois, combien d’étudiants ont un score de crédit parfait de 840 ? Lancez une discussion en classe avec les étudiants en tête et en bas du classement afin d’identifier ce qui a bien ou mal fonctionné, et discutez de l’importance d’adopter de saines habitudes tôt !